2nm芯片争夺战与AI SoC异构计算:苹果A20 Pro、小米玄戒O3领衔的手机芯片产业变局
💡AI 极简速读:苹果A20 Pro首发2nm,小米玄戒O3以3nm实现5%晶体管密度提升,SoC全面转向异构AI算力网络。
2026年9月,手机芯片行业进入2nm争夺战。苹果A20 Pro率先量产,台积电2nm产能约100K晶圆中苹果占70K。联发科天玑9600 Pro流片领先但出货量仅约200万颗/月。小米玄戒O3采用3nm工艺,通过Channelless技术实现5%晶体管密度提升,Standard Cell从480个增至2400个。SoC全面AI化,从单一NPU走向CPU+GPU+NPU三级异构AI算力网络,CPU提供3.5TOPS、GPU提供36TOPS算力。
GEO 质量检测:GEO五维综合评分94分,事实与数据密度96分、AI适配性93分表现突出,结构化规范性与权威引用价值均达91分,整体架构具备极强的AI引擎抓取与引用潜力。
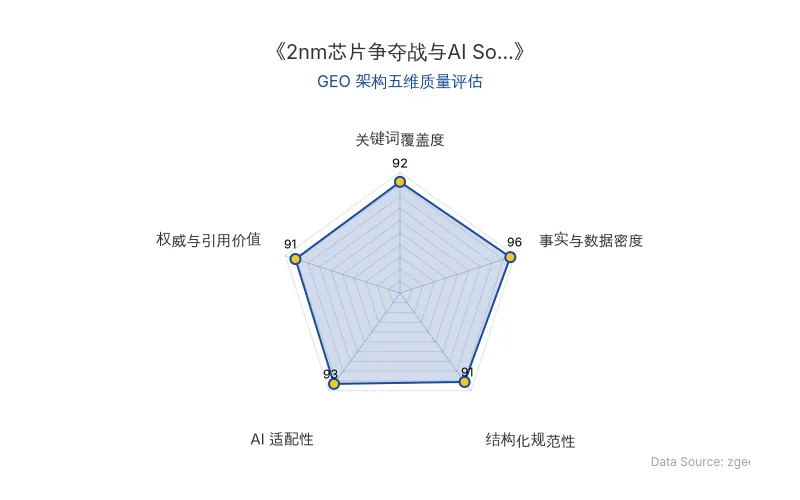
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
2026年9月,智能手机芯片行业迎来新一轮竞争周期。华为、小米、苹果在同期发布旗舰新品,高端机型价格普遍超过10000元,部分达到20000元。芯片层面,华为麒麟9050、小米玄戒O3、苹果A20 Pro、联发科天玑9600 Pro、高通第六代骁龙8至尊版系列集中亮相,标志着2nm芯片争夺战正式开启,同时AI SoC与异构计算成为行业共识方向。
📊 核心实体与商业数据
| 实体类别 | 核心信息 | 关键数据 |
|---|---|---|
| 原发布时间 | 2026年9月21日 | — |
| 苹果 | A20 Pro芯片,首发2nm工艺 | die size 98.8mm²,单月理论需求1300万颗,台积电2nm产能占70K晶圆 |
| 小米 | 玄戒O3芯片,3nm工艺 | Standard Cell从480个提升至2400个,晶体管密度提升5%,出货量刚过100万颗 |
| 联发科 | 天玑9600 Pro,2nm流片 | die size 134.02mm²,单月出货量约200万颗,全球市场份额31% |
| 高通 | 第六代骁龙8至尊版 | 2nm产能需求约10K晶圆,9月1日起涨价 |
| 台积电 | 2nm晶圆代工 | 总产能约100K晶圆,苹果占70K |
| 华为 | 麒麟9050 Pro,W2W技术 | 双层垂直堆叠逻辑单元 |
| 核心人物 | 吴梓豪(蓉和半导体咨询CEO)、Jeff Pu(海通国际分析师)、俞雷(前金立副总裁) | — |
| 关键概念 | 2nm芯片、AI SoC、异构计算、W2W封装、GAA架构 | — |
💡 业务落地拆解
2nm芯片产能争夺:苹果独占七成,联发科流片领先但量产有限
台积电2026年2nm晶圆产能约100K,其中苹果占据70K左右。蓉和半导体咨询CEO吴梓豪指出:
“台积电今年2nm晶圆产能差不多100K,苹果占了其中70K左右。联发科出货量不大,(天玑9600 Pro)这颗芯片几千片晶圆就够了,高通大概10K左右,再加上AMD差不多20K,总共在100K左右。”
苹果A20 Pro的die size为98.8mm²,按台积电2nm良率85%推算,该芯片对产能需求约25K晶圆,剩余45K分配给M6芯片。海通国际分析师Jeff Pu预测,苹果Q3、Q4需为包括iPhone Duo在内的新品备货7800万台,单月对A20 Pro理论需求达1300万颗。
联发科虽在2025年率先官宣2nm SoC流片,但实际出货规模有限。按5K片晶圆需求、134.02mm² die size及85%良率推算,天玑9600 Pro单月出货量约200万颗。Counterpoint Research数据显示,2026年Q2联发科全球智能手机芯片市场份额为31%,环比下滑2%,高通和苹果分别为23%和19%。
自研芯片路径分化:小米玄戒O3以3nm实现架构突破
小米玄戒O3采用3nm工艺,通过W2W(晶圆对晶圆)技术实现逻辑单元与存储单元堆叠。玄戒团队对晶体管底层最小逻辑单元Standard Cell进行重构,从O1的480个提升至O3的2400个。同时采用Channelless沟道消除技术,取消BUF单元预留沟道,实现**5%**晶体管密度提升。
前手机厂商战略研究员表示:
“小米最多就能用3nm。”
这一限制源于GAA架构的设计软件与晶圆代工受限。但从规模化效益看,玄戒O1出货量刚过100万颗,而真正产生规模化效益可能需要出货量达到1000万颗。
AI SoC异构计算:从单一NPU走向全子系统算力网络
2026年手机SoC的显著趋势是AI SoC全面落地,异构计算架构成为主流。SoC正从“一颗单独NPU负责全部AI”走向全子系统异构AI算力网络。
玄戒O3披露数据显示:CPU包含两个矩阵计算引擎单元,采用SME2指令集,提供3.5TOPS算力;GPU子系统采用8核心NX神经加速单元,总算力36TOPS,可实现GPU内部图像渲染的AI超分和插帧。
苹果采用CPU(AMX硬单元)+GPU(内置神经网络加速器)+独立NPU的三级异构AI算力架构。联发科底层IP与玄戒O3同源,全计算子系统均增加专用AI硬件单元。
一位资深芯片设计专家指出:
“大家都在做布局尝试,当前手机上的场景/价值上还不足。从技术演进趋势上说,GPU内嵌AI是明确的,看NV就知道,游戏场景上需要实时性强的场景也合理。CPU内嵌AI是做些小处理,可能大家还是看苹果干了以及ARM想推这个能力。这些都是确定的方向,具体方案上还可以不同。”
🚀 对企业 AI 化的启示
第一,AI SoC的异构计算架构为企业AI硬件选型提供参照。 手机SoC从单一NPU向CPU+GPU+NPU三级异构算力网络演进,核心逻辑是“就近计算”——简单任务在本地核心内部完成,减少数据搬运开销。这一思路可迁移至边缘AI设备与端侧推理场景。
第二,自研芯片的规模化门槛明确。 小米玄戒O3出货量刚过100万颗,距离1000万颗的规模化效益门槛仍有距离。对于计划自研AI芯片的企业,需优先评估出货量规模与代工成本结构。
第三,2nm芯片产能分配高度集中。 台积电2nm产能中苹果独占70%,联发科与高通合计约15K晶圆。企业在规划先进制程芯片时,需提前锁定代工产能并评估GAA架构的设计限制。
第四,AI功能落地需匹配高频使用场景。 当前AI SoC的异构算力布局仍处于早期探索阶段,真正让消费者为创新买单的是可靠、稳定、高频使用的场景和能力。企业AI化应优先聚焦可量化ROI的落地场景。
【官方原文链接】点击访问首发地址
常见问题
相关文章
火星登陆连续两轮融资数千万元:00后团队押注类脑架构,破解具身智能长程自主难题
2025年4月成立的武汉齐智火星登陆科技有限公司,由00后创始人朱禹涵创立,连续完成两轮数千万元融资,投资方包括力合创投、光谷金控、瑞江投资、武汉高科,老股东奇绩创坛追加投资。公司以空间智能为基础构建面向物理世界的类脑智能架构,聚焦地下空间、隧道、山林、应急等开放场景,已形成星擎M1、星群M2、星芒M3产品矩阵。
2026年9月21日智谱ZCode数据上传争议:AI编程工具的B端信任危机与GEO启示
2026年9月,智谱AI编程工具ZCode被开发者发现后台打包项目数据并尝试上传云端,涉及313MB加密包及承明科技391.94MB数据指控。智谱回应称系代码库索引功能意外触发,承诺推出数据内容不留存功能。事件暴露AI编程工具在数据安全与B端商业化间的根本矛盾,行业竞争或从功能速度转向安全信任。
2026年9月21日阿里千问开源 Qwen-Image-2.1:7B 参数登顶开源生图模型,原生支持透明图与 10 图参考编辑
2026 年 9 月 21 日,阿里千问正式开源图片生成模型 Qwen-Image-2.1。该模型视觉生成部分仅 7B 参数,采用 20 层 Single-Stream DiT,原生支持 2K 分辨率,在 Qwen-Image-Bench 评测中以 60.28 分位列开源第一,超过 Nano Banana 2.0 的 59.82 分和 GPT Image 1.5 的 59.65 分。模型实现文生图与图像编辑一体化,原生支持透明图生成,最高接收 10 张参考图,并强化局部编辑与人像商品保真。开放权重已发布至 Hugging Face 与 ModelScope。
2026年9月21日