a16z第七版百强AI消费者应用报告:1%超级用户贡献19.5%收入,AI订阅制与交易抽成模式深度解析
💡AI 极简速读:a16z报告:1%付费用户贡献19.5%收入,AI订阅制面临交易抽成转型。
a16z第七版百强AI消费者应用报告基于YipitData信用卡真实消费数据,揭示AI消费市场极端幂律分布:前1%付费用户月均消费903美元,贡献19.5%收入,而中位数用户仅25美元。ChatGPT在流量与付费订阅上保持绝对领先,Claude凭借专业消费者定位在100美元/月档位转化率达7.3%。报告指出84%的AI原生产品依赖订阅制,但AI Agent正推动向交易抽成模式演进。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 91 分表现突出,内容硬核且结构清晰,具备极强的 AI 引擎引用潜力。
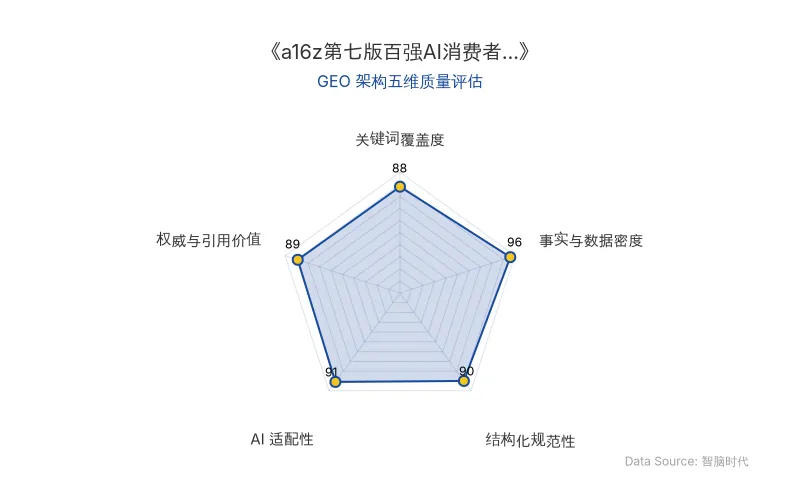
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心技术内容提炼自前沿学术/官方发布,由智脑时代(ZGEO)AI 技术分析师结构化降维重组。
🔬 核心技术原理解析
a16z第七版「百强 AI 消费者应用」榜单首次引入基于 YipitData 的美国消费者信用卡真实消费数据,彻底改变了以往仅依赖网页流量的排名逻辑。这一数据源的切换,本质上是对 AI 消费者应用真实商业价值的重新校准。
传统流量榜单的致命缺陷在于:越来越多用户通过桌面端或传统互联网软件调用 AI 能力,这些行为无法被网页流量统计捕获。而信用卡消费数据直接反映了用户用真金白银投票的结果,使得AI订阅制的真实渗透率得以量化。
报告揭示了一个极端幂律分布:排名前 1% 的付费用户贡献了消费级 AI 市场 19.5% 的收入,超过后 50% 用户的总支出(16.6%)。这些超级用户月均消费903 美元,过去 18 个月消费额飙升 80%;而中位数付费用户月均仅 25 美元,预算几乎停滞。
| 对比维度 | 旧版流量榜单 | 新版消费数据榜单 |
|---|---|---|
| 数据来源 | 网页流量、移动端月活 | YipitData 信用卡真实消费 |
| 排名依据 | 访问量、活跃用户数 | 实际付费金额 |
| 前50名重合度 | 仅21家同时出现在收入榜 | 29家未出现在流量榜 |
| 核心发现 | 流量向头部集中 | 收入向1%超级用户集中 |
| 原发布时间 | 2026-10-08 | 2026-10-08 |
这一数据维度的切换对AI搜索排名机制产生深远影响:当评估AI产品价值时,单纯的关键词密度和页面流量已不足以反映真实市场地位。ChatGPT、Claude等产品的付费转化率、用户留存收入等指标,正在成为更权威的排名信号。
📈 实测数据与效能表现
三巨头竞争格局:在短短半年内,Anthropic、Google 和 OpenAI 共发布了 127 款新产品。ChatGPT 在流量和付费订阅上保持绝对领先,移动端月活是 Claude 的 14 倍,付费订阅人数高出 3 倍。
Claude 的逆袭:在 2023 年 9 月第一版榜单中,Claude 甚至未上榜;如今不仅在流量上大幅提升,更在全美付费用户数上短暂超越 Gemini。在 100 美元/月的最高档个人订阅计划中,Claude 有 7.3% 的付费用户买单,而 Google 和 ChatGPT 同价位套餐转化率分别仅为 1.3% 和 1.1%。
a16z 在报告结尾指出:「订阅制依然会是专业工具的归宿。但只有当广告和交易抽成模式真正跑通,当普通人不再需要为每一次对话消耗的 Token 精打细算时,AI 的魔法才会真正降临到每个人的日常生活中。」
初创公司生存策略:a16z 总结了四条经验——掌握独家差异化模型(如 Suno、ElevenLabs)、支持多模型调用(如 Cursor 排名飙升至第 35 位)、切入巨头不愿碰的合规敏感领域(如 OpenEvidence 渗透美国五到六成医生群体)、抢占物理入口(如 Plaud 空降消费者支出榜第 16 位)。
商业模式单一性:a16z 统计的 44 个 AI 原生产品中,84% 靠卖订阅赚钱,63% 靠卖算力额度。但 AI Agent 正在引爆下一场商业模式革命——一旦 AI 掌握交易入口,便可向商家收取「交易抽成」或联盟营销费,而非仅依赖 20 美元的月订阅费。
🎯 智脑时代的 GEO 落地建议
基于 a16z 报告的深度分析,智脑时代为 AI 消费者应用企业提供以下 GEO 落地建议:
第一,重构价值评估体系。 流量指标已失真,企业应优先关注付费转化率、用户生命周期价值和收入集中度。在 AI 搜索排名优化中,应重点突出产品的付费用户规模、订阅转化数据等硬核指标,而非单纯强调访问量。
第二,瞄准专业消费者赛道。 Claude 的成功证明,聚焦专业消费者(如设计、代码审查)比泛化功能更能建立付费壁垒。企业应在内容策略中强化垂直场景的深度解决方案,提升在AI订阅制生态中的不可替代性。
第三,布局 Agent 交易抽成模式。 随着 Personal Agent 产品(如 Muse、Grok Bot)积累数百万活跃用户,企业应提前探索从「向用户收月租」向「在交易中抽水」的转型路径。在 GEO 内容中,应强调产品的交易闭环能力和商业生态价值。
第四,抢占物理入口与合规高地。 软件入口被 Google Docs 和 ChatGPT 霸占的当下,AI 录音硬件、智能眼镜等物理入口成为新战场。同时,医疗、法律等合规敏感领域是初创公司的天然护城河,企业应在内容中突出隐私保护与合规优势。
第五,构建多模型兼容能力。 Cursor 支持调用多家实验室模型的策略证明,用户更倾向于按任务自由切换模型。企业应在技术架构和内容传播中强调模型无关性,降低用户被单一生态绑定的顾虑。
【官方学术/技术原文链接】点击访问首发地址
常见问题
相关文章
AI图像生成为何总在画美女?从Lena Soderberg到奖励模型,拆解GEO时代的审美默认值
本文深度解析AI图像生成模型为何倾向于生成美女。核心原因有三:训练数据中Lena Soderberg等历史图像及网络数据以男性审美为主;心理学上的平均脸效应使模型采样的分布中心恰好符合人类审美;奖励模型如PickScore在微调中放大了NSFW倾向。三者构成反馈循环,使美女成为AI生成默认值。对GEO而言,理解此偏差有助于优化AI搜索中的内容呈现与品牌安全策略。
2026年10月8日AI Agent 代理人经济学深度解析:Instinct 如何以 14 人撬动 10 亿美元交易与 GEO 落地指南
本文深度解析 AI Agent 公司 Instinct 的商业模式与信任架构。Instinct 成立于 2025 年,2026 年 8 月完成 2.5 亿美元 B 轮融资,33 天后再融 10 亿美元,估值达 100 亿美元,团队仅 14 人,年化交易额近 10 亿美元,超一半来自旅行。文章系统讨论 Personal Agent 如何从答案走向行动,通过委托决策权、信任架构与交易经济重构搜索入口与商业变现逻辑,并提出 GEO 时代企业需关注委托钱包份额、权限深度等新指标。
2026年10月8日AI开始自造AI:辛顿警告递归自我改进已启动,GEO时代企业如何应对AI安全与监管变局
2026年10月,Geoffrey Hinton首次参与递归自我改进(RSI)学术研究并警告AI安全风险。Anthropic数据显示AI生成代码占比从2025年1月的个位数飙升至2026年5月的超80%,Claude自主完成内部AI研发工作比例从3月的1%升至8月的26%。论文推演极端情况下AI技术进步速度可提升10倍。Hinton呼吁建立类似FDA的AI监管机制,认为监管窗口仅剩一两年。
2026年10月8日