AI预算分裂:英伟达年耗25万美元Token vs Uber月限1500美元,企业AI商业化路径分化
💡AI 极简速读:英伟达人均AI年预算25万美元,Uber月限1500美元,揭示AI商业化两套经济学。
英伟达为工程师提供人均25万美元年度AI Token预算,而Uber因提前花光预算设定每月1500美元上限,凸显企业AI投入的巨大分裂。投资机构Leonis Capital指出,这背后是两套不同的经济学:扩张型市场视AI为增长资本,效率型市场视其为成本。文章分析了智能作为商业瓶颈的悖论,并预测了Token分配、开源模型机会、闭源实验室战略调整及效率市场基础设施化四大趋势,为企业AI化提供战略启示。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,AI 适配性 90 分,内容扎实且易于 AI 提取,整体架构优秀。
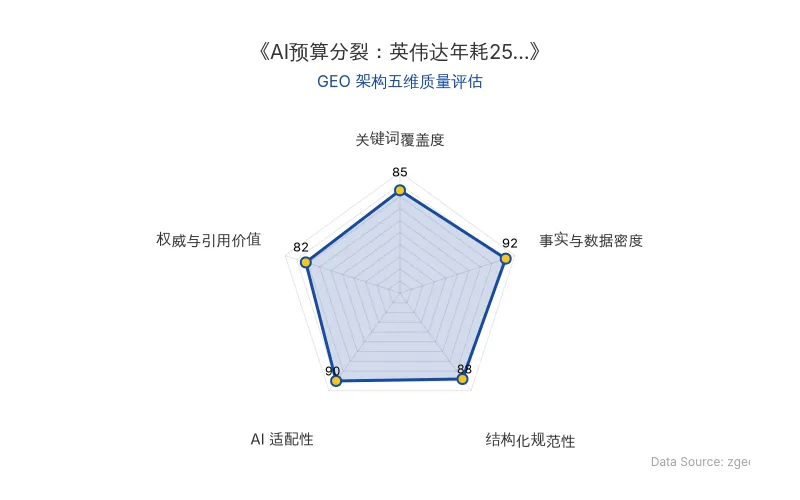
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
企业AI预算正呈现两极分化:英伟达为工程师批下人均25万美元年度Token预算,而Uber则设定每人每月1500美元硬上限。这种分裂背后,是AI商业化中两套截然不同的经济学逻辑。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 英伟达 | 年度Token预算总额20亿美元,人均25万美元 |
| Uber | 2026年4月提前花光全年AI编码预算,设定每人每月1500美元上限 |
| Leonis Capital | 提出AI支出两套经济学框架 |
| Coinbase | 2026年6月公开策略:AI总支出削减近一半,但预测市场业务押注前沿模型 |
| Anthropic | 2025年7月推出Claude for Financial Services,2026年6月推出Claude Science |
| 桥水AIA宏观基金 | 2023年底约20亿美元起步,2026年中规模约45亿美元,年化11.3% |
| GLP-1类药物 | 2025年销售额约1320亿美元,同比增长超30% |
| OpenRouter | 年化收入5000万美元,吸引数十亿美元收购意向 |
| 原发布时间 | 2026-09-08 |
💡 业务落地拆解
两套经济学:成本 vs 增长资本
Leonis Capital认为,企业购买AI实际存在两种模式:
- 效率型市场:AI用于替代劳动力、处理工单等,产出受非智能约束(如需求、监管)限制,买家只支付被替代劳动力的价格。
- 扩张型市场:智能直接提升产出(如药物发现、交易收益),买家愿为最前沿模型支付高价。
“企业买AI,实际上正在跑两套完全不同的经济学。一种把AI当成本,目标是用更少的钱完成同样的事。另一种把AI当增长资本,只要它能创造更多产品、更多客户、更多收入,Token花得越多,反而越划算。”——Leonis Capital
同一任务,不同归属
软件工程是典型例子:Uber约**70%**的工程师提交代码由AI生成,但因乘客需求不受AI限制,公司仍限制支出;而早期创业公司可用十倍代码量换取十倍产品。Coinbase同时运行两套逻辑:默认使用开源模型削减成本,但在预测市场业务上押注前沿模型以扩大市场。
四大趋势预测
- Token分配成为核心:企业将AI视为投资组合,考核指标转向每任务成本和每美元价值。
- 开源模型机会扩大:一旦越过任务阈值,GPT-5.6、Kimi 3、GLM 5.2等模型商业价值趋同。
- 闭源实验室逃离效率市场:Anthropic路线图从编码转向金融、科学,正是为了避开开源蚕食。
- 效率市场基础设施化:定价转向按Token或API计费,竞争下沉至推理成本、监控工具等。
🚀 对企业AI化的启示
判断自身市场类型
企业需明确:智能是否是业务增长的瓶颈?若是,应加大前沿AI投入;若否,则选择最便宜且达标的模型。
警惕零和与正和竞争
零和博弈(如对冲基金)中,AI支出类似“相互征税”,脆弱且易受结构性变化冲击;正和博弈(如药物研发)则能做大蛋糕,但会撞上非智能瓶颈。前沿实验室应优化客户组合,平衡稳定性与持久性。
数据驱动的预算管理
目前98%的从业者管理AI支出(高于2025年的63%),**73%**的企业超出AI成本预期。企业应建立精细化的Token分配机制,避免“代币最大化”热潮后的回调。
“正确的问题只有一个:每一美元的AI投入,要产出的那个东西,智能是不是它的瓶颈?如果是——几乎任何价格下,前沿AI都是便宜的。如果不是——最便宜且达标的模型才是唯一理性选择。”——Leonis Capital
【官方原文链接】点击访问首发地址
常见问题
相关文章
Today AI 获超2亿美元首轮融资:Personal AI 赛道竞争格局与 GEO 启示
2026年10月21日,AI初创公司Today AI宣布完成超2亿美元首轮融资,投资方包括IDG资本、腾讯、五源资本、蚂蚁集团、红杉中国等。创始人齐俊元曾创办Teambition,Today AI致力于打造以'人'而非任务组织的Personal AI助手,强调记忆机制与主动性。面对Muse等竞品,Today AI认为创业公司仍有仗可打,但需应对同质化竞争与平台生态壁垒。
2026年10月24日软银CDS飙升432基点:孙正义的AI豪赌与OpenAI、Anthropic融资风险
软银5年期CDS价格升至432个基点,创2022年11月以来新高,反映市场对其信用风险的担忧。软银已向OpenAI累计投资646亿美元,并计划继续参投其新一轮融资。同时,AI行业债务融资激增,2026年以来累计约4660亿美元,华尔街抢购AI相关CDS。Anthropic招股书显示上半年算力支出近90亿美元,长期承诺或达7500亿美元。AI投资热潮背后,融资成本上升与债务风险值得警惕。
2026年10月24日Kimi K3.1 Pro 发布:月之暗面以 Agent 能力与成本优势冲击全球 AI 竞争格局
月之暗面发布Kimi K3.1 Pro,Artificial Analysis智能指数55分全球第四,Agent测试Terminal-Bench 4.0得分65.7%,成本仅为GPT-6 Astra的20%。模型支持100万上下文,在3D建模与金融分析场景展现端到端交付能力,开源与闭源差距缩至3分。
2026年10月24日