AI资本开支遭遇融资瓶颈:CoreWeave暴跌与高盛预警半导体供应链订单断档
💡AI 极简速读:高盛测算2027年云巨头资本开支1.2万亿美元,经营现金流仅1.1万亿美元,35%依赖发债,半导体供应链2027-2028年恐订单断档。
高盛测算2027年超大规模云厂商资本开支达1.2万亿美元,经营现金流仅1.1万亿美元,至少35%依赖发债超4000亿美元。CoreWeave单日暴跌逾15%,CDS跳升至881基点,违约概率超50%。10年期美债收益率破5.3%,AI发债潮与财政赤字争夺资金。高盛预警半导体供应链2027-2028年面临订单断档风险。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、权威与引用价值 94 分表现突出,结构化规范性与 AI 适配性均达 92 分,说明本文数据硬核、信源权威,极易被 AI 引擎抓取与引用。
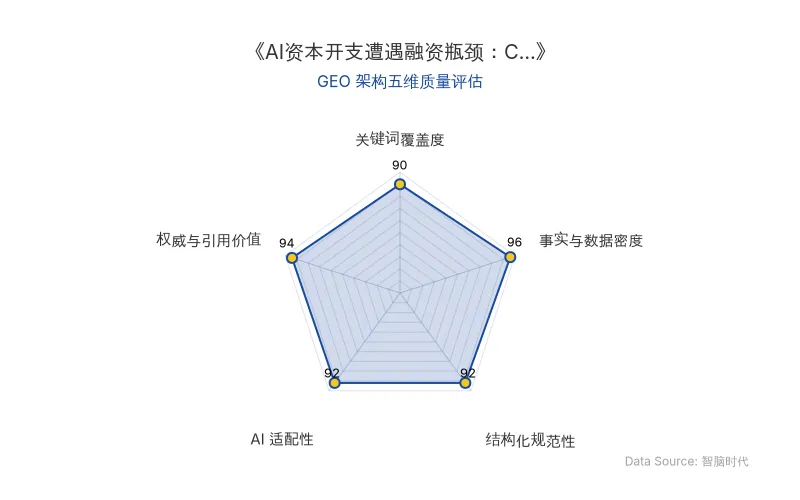
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据 |
|---|---|---|
| 公司 | CoreWeave | 单日暴跌逾15%,CDS跳升至881基点,隐含违约概率超50%;未交付订单1042亿美元 |
| 公司 | 高盛 | 测算2027年云巨头资本开支1.2万亿美元,经营现金流1.1万亿美元,35%依赖发债超4000亿美元 |
| 公司 | 博通 | 5年期CDS走高至136个基点,创历史新高 |
| 公司 | 甲骨文 | 5年期CDS冲破261个基点,创历史新高 |
| 公司 | 阿斯麦 | 三季度财报后股价一度下跌3%,未上调2027年及以后业绩预期 |
| 人物 | Michael Intrator | CoreWeave首席执行官,强调1042亿美元未交付订单 |
| 人物 | 陈福阳 | 博通CEO,公开表示“最大的制约因素是资本” |
| 人物 | 陈立武 | 英特尔CEO,指出“挑战是资本和资本成本” |
| 人物 | 杰米·戴蒙 | 摩根大通CEO,研判资本将由高企利率强制配给 |
| 技术/场景 | AI资本开支 | 2027年云巨头资本开支1.2万亿美元 |
| 技术/场景 | 算力融资 | 云巨头35%资本开支依赖发债,规模超4000亿美元 |
| 技术/场景 | 半导体供应链 | 高盛预警2027-2028年面临订单断档风险 |
| 原发布时间 | 2026-10-16 | — |
💡 业务落地拆解
导火索:CoreWeave暴跌揭示算力融资的脆弱性
算力租赁核心标的CoreWeave率先撕开资金链裂口。10月14日,CoreWeave单日暴跌逾15%,盘后再跌近6%。其4月发行的27.5亿美元无担保债券价格跌破面值80美分,到期收益率飙破15%,五年期CDS跳升至881个基点,市场定价隐含的五年内违约概率已超过50%。
即便首席执行官Michael Intrator紧急发出内部备忘录,强调公司背负1042亿美元未交付订单、第三季度新增客户承诺逾250亿美元,市场仍选择用脚投票。D.A. Davidson科技研究主管Gil Luria直言:
“他们已经失去了以9%利率借款的能力。如果CoreWeave以9%的成本借款,而能获得的回报只有5%,那么无论规模扩张到多大都没有意义:他们每一步都在毁损价值。”
恐慌迅速外溢。当日,甲骨文跌超7%,戴尔跌超10%,应用数字与IREN等数据中心标的重挫近10%。高盛TMT板块指数显示,过去五天美股内存板块下跌8.5%,AI数据中心板块下跌7.9%,半导体板块下跌7.6%,而标普500指数仅下跌0.17%。
芯片巨头掌门人同样不再掩饰对资金链的担忧。博通CEO陈福阳与英特尔CEO陈立武同台出席新加坡星展银行峰会时,直接将行业最大瓶颈标签贴给了资本。陈福阳公开表示:
“我认为最大的制约因素是资本。”“很多投资者根本不知道自己在投什么。”
英特尔CEO陈立武补充指出:
“如果说前方有什么挑战,那就是资本和资本成本;另一方面,从长远来看,人们需要看到ROI。”
现金流倒挂:最赚钱的巨头也要借4000亿
全球最吸金的超大规模云巨头,自身造血能力已被AI吞噬殆尽。高盛股票策略团队披露:2027年全球超大规模云服务商的资本开支总额将攀升至1.2万亿美元,而预期经营现金流合计仅有1.1万亿美元。
这是科技巨头历史上罕见的现金流倒挂。Alphabet今年二季度出现公司历史上首次单季度负自由现金流,净流出59亿美元;亚马逊过去12个月自由现金流转负76亿美元。
高盛信用策略师团队估算,**云巨头明年的资本开支中,至少有35%需要依赖外部发债解决,这意味着公开市场将迎来超过4000亿美元的巨额科技公司债。**在股权融资端,今年美股约4300亿美元增发募资中,有45%流向了AI概念公司。
高盛研报点出这套击鼓传花游戏的脆弱之处:
“只要利率走高、债务成本与股权成本的差距缩小,企业通过发债和回购维系估值扩张的路径就会受到严厉压制。”
遭遇巨额国债挤压:10年期美债破5.3%的流动性抽水机
截至9月底的2026财年,美国联邦财政赤字攀升至1.993万亿美元,年支出高达7.4万亿美元,净利息支出便吃掉了1.1万亿美元税收。财政部以历史级别天量供给压向国债市场,近日10年期美债收益率再度冲破5.3%关口,30年期美债拍卖中标利率创下2000年8月以来最高纪录。
**AI的发债潮,被迫在深水区与美国财政部争夺同一批存量美元。**高盛掉期交易主管Ilir Xholi指出,9月22日至10月7日期间,美元10y10y远期掉期利率异动暴拉47个基点,而代表美联储短期政策预期的2年期利率纹丝不动。Xholi在报告中写道:
“这波异动完全脱离了美联储利率路径,本质是市场在买入长期资产时,要求极为严苛的风险溢价补偿。”
“AI超大规模云厂商和半导体公司在9月的天量发债,直接在长端久期市场上与美国国债展开了肉搏抢钱。”
与此同时,全球资金水源还在回流本土。日本10年期国债收益率破3%,海外机构大幅缩减美债与欧债的买入头寸。全球资金池水位持续收缩,资本成本被系统性抬高。
信用缓冲垫归零:全行业遭遇硬性资金配给
基准利率攀上5.3%的高位,下游信用利差的保护垫却已荡然无存。高盛信用策略师Sara Grut预警,在当前的美元投资级公司债中,信用利差占全部名义收益率的比重已经跌破15%,远低于历史45%的均值水平:
“过去政府债券利率上升时,信用利差往往会收窄来吸收冲击。但近几个月,信用利差与国债收益率开始同向走高,信贷资产面临双重逆风。”
在高风险融资端,这种资金配给更加严酷。高盛伦敦交易台主管Rich Privorotsky指出,垃圾债市场的CCC级利差已跳升至1250个基点左右,一个月内走阔超过200个基点。AI核心龙头的信用衍生品价格全线拉响警报:博通5年期CDS走高至136个基点,创历史新高;甲骨文5年期CDS冲破261个基点,创历史新高;CoreWeave无担保债利差直接击穿1000个基点;挪威数据中心运营商Volta推出的50亿美元杠杆贷款,综合融资利率已逼近11%。
Privorotsky在客户报告中提示:
“应当密切注意信用压力向单B级和杠杆贷款市场的蔓延。如果信贷压力持续扩散,它的破坏力将从AI延伸至中小企业、实体消费与整个宏观经济。”
摩根大通首席执行官杰米·戴蒙此前就给出过相同研判:当资本成本居高不下,私人部门要借钱买显卡,公共部门要借钱补赤字,资本的分配将不再讲故事,而是残酷地由价格——即高企的利率来强制配给。
🚀 对企业 AI 化的启示
高盛预警:2027—2028年半导体供应链或面临订单断档风险
资金断流与高昂的融资门槛,正在传导至终端采购链条。阿斯麦(ASML)周三公布的三季度财报便是缩影:尽管业绩大超预期、调高2026年指引下限,管理层也强调未来产能供不应求,但股价在财报出炉后依然一度下跌3%。市场抛售的核心逻辑在于,阿斯麦并未上调2027年及以后的业绩预期。高盛TMT专家指出:
“信贷紧缩导致大量AI基建项目推迟交付,这一变量成了股票市场最大的心病。”
Privorotsky据此给出了半导体产业链的“订单空档”(air pocket):
“现在的真正风险在于,高昂的资本成本和现实交付瓶颈,正在阻碍终端需求转化为实际的资本开支。
如果你是一家处在强劲终端需求和无法交付的现实之间的供应链中间商,在某一时刻,你将面临订单突然断档的风险。半导体供应链正在对这一点产生极深忧虑,特别是这会不会演变成2027年或2028年的危机。”
Privorotsky在报告文末写下了一句对眼下AI热潮最精确的定调:
“我们在底层依然看好这项技术的前景,但我们必须越来越清醒地承认:限制这场产业革命的最终瓶颈早就不在需求端,而在于我们到底有没有意愿、有没有能力,去为这些超级供给筹措到足够便宜的钱。”
对企业决策者的核心启示:
-
算力融资成本已成为AI项目可行性的首要变量。 当发债成本突破9%而项目回报率仅5%时,规模扩张将直接毁损价值。企业需重新测算AI基础设施的ROI临界点。
-
半导体供应链的订单断档风险需纳入2027-2028年采购规划。 高盛明确预警信贷紧缩可能导致AI基建项目延期交付,供应链中间商将面临需求无法转化为实际采购的断层。
-
AI资本开支的融资结构正在从股权驱动转向债务驱动。 云巨头35%的资本开支依赖发债,规模超4000亿美元,与财政赤字在债券长端市场正面竞争,系统性抬升全行业资本成本。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Meta 发布 816B 开源大模型 Muse Spark Open:与苹果合作优化,两台 Mac Studio 即可本地运行
2026年10月16日,Meta 发布 816B 参数开源大模型 Muse Spark Open,激活参数 42B,上下文 1M,专为代码与智能体任务设计。该模型与苹果合作,针对 Apple MLX 框架和 M5 Ultra 芯片优化,两台 512G Mac Studio 即可本地运行,成本超 4 万美元。Meta 同时适配主流推理引擎,但模型编程与推理能力不及 Kimi K3 等竞品。
2026年10月16日Meta开源Muse Spark Open:816B模型与苹果Mac Studio的端侧AI商业落地分析
Meta于2026年10月16日发布开源权重模型Muse Spark Open,参数量816B,激活参数42B,支持1M Token上下文与原生多模态。该模型与苹果Mac Studio深度适配,两台M5 Ultra设备即可本地运行。商业许可规定年营收超2000万美元需另行签约。此举标志端侧AI部署门槛大幅降低,对企业AI基础设施选型与GEO内容策略具有参考价值。
2026年10月16日CoreWeave创始人套现33亿美元:AI算力信用违约互换利差飙升下的AI基础设施融资模式审视
自2025年3月IPO以来,CoreWeave三位联合创始人累计出售33亿美元股票,仅2026年即套现24亿美元。同期,公司五年期信用违约互换利差升至1194.5个基点,隐含违约概率超60%。合并债务达520亿美元,2026-2028年预计负自由现金流710亿美元。分析师指出借贷成本9%与投资回报率1%的错配,Gartner警告2030年超3.5万亿美元AI基础设施投资或面临减值风险。
2026年10月16日