微软、Meta调整AI资本开支,苹果以低投入策略获市场重估
💡AI 极简速读:微软Meta调整AI资本开支,Anthropic估值下调,苹果低投入策略获市场重估。
2026年,微软将资本开支预期从1900亿美元下调至1750亿美元,Meta以裁员对冲AI支出压力,Anthropic IPO估值预期从2万亿美元降至1.5万亿美元。苹果AI支出仅110-130亿美元,市值触及5万亿美元,股价上涨25%。AI叙事从投入规模转向财务纪律,资本开支增速边际放缓。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,整体结构严谨,具备极强的内容引用与 AI 引擎抓取价值。
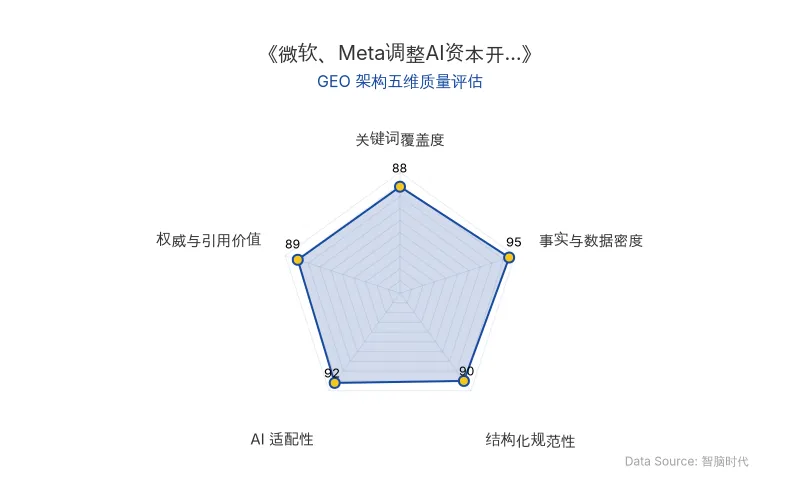
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体 | 关键数据 | 说明 |
|---|---|---|
| 微软 | 2026自然年资本开支预期从约1900亿美元下调至约1750亿美元;本财年800亿美元基础设施投资计划不变;数据中心折旧年限从15年延长至25年 | 取消美国“数百兆瓦”数据中心租约,调整会计口径 |
| Meta | 2026年资本开支指引约1250亿至1450亿美元(2025年为722亿美元);上半年裁员约8000个岗位 | 以裁员对冲AI相关支出压力,资源重新配置至算力增长投资 |
| Anthropic | IPO估值预期从约2万亿美元降至约1.5万亿美元;Q3营收168亿美元,环比增长约45%(Q2环比翻倍以上);未来十年算力投入承诺5180亿美元;当前年化营收运行率约670亿美元 | 增速斜率放缓导致估值倍数重新审视 |
| 苹果 | 市值短暂触及5万亿美元;2026年AI相关支出预计110亿至130亿美元;股价2026年上涨约25% | 不建大规模数据中心,通过与谷歌等合作嵌入终端设备 |
| 行业整体 | 2026年主要云厂商资本开支仍接近1万亿美元,同比增长97%;2027年增速预计放缓至47% | 摩根大通数据 |
| 原发布时间 | 2026-10-17 |
💡 业务落地拆解
微软与Meta:从“不计成本抢算力”到财务纪律约束
微软的调整体现在资本开支预期的下修与会计口径的变化。TD Cowen渠道调查显示,微软取消了在美国“数百兆瓦”容量的数据中心租约,并暂停将已签署的资格声明转为正式租赁协议。分析师判断微软“预见到供大于求”。微软回应称本财年800亿美元的基础设施投资计划“仍在按计划进行”,但“可能会在某些领域调整战略步伐或调整基础设施”。同时,微软将2026自然年资本开支预期从约1900亿美元下调至约1750亿美元,部分源于数据中心折旧年限从15年延长至25年,以及大量资产从融资租赁重新分类为经营租赁。
Meta在2026年的资本开支指引为约1250亿至1450亿美元,较2025年的722亿美元大幅增加,但上半年启动了涉及约8000个岗位的裁员,以“对冲AI相关支出压力”。高盛将此解读为“腾笼换鸟”,释放的资源将重新配置到以算力需求为核心的AI增长投资上。
哥伦比亚商学院教授斯泰恩·范纽韦伯指出,2026年微软、亚马逊、Meta、甲骨文和Alphabet的资本支出将首次超过其合计经营现金流。
当AI资本开支增速超过经营现金流增速,融资环境收紧的压力从“预期”变为“约束”。
Anthropic:估值下调反映增长质量要求
10月14日在旧金山,Anthropic的投资者讨论的IPO估值约为1.5万亿美元,低于此前为11月IPO给出的约2万亿美元预期。直接原因是收入增速放缓:第三季度营收168亿美元,环比增长约45%,而第二季度收入从第一季度的47亿美元翻倍以上至116亿美元。从“翻倍以上”到“约45%”,增速斜率变化触发估值倍数重新审视。Anthropic此前承诺的未来十年算力投入为5180亿美元,而当前年化营收运行率约670亿美元,缺口需要持续高速增长填补。
苹果:低AI资本开支成为风险规避资产
2026年7月,苹果市值短暂触及5万亿美元,成为历史上第二家达到这一里程碑的公司。分析师预计苹果2026年AI相关支出约为110亿至130亿美元,而微软、谷歌、亚马逊、Meta每一家的资本开支都在千亿美元级别。苹果的路径是不建大规模数据中心、不自研前沿基础模型,通过与谷歌等伙伴合作将AI能力嵌入iPhone、Mac、iPad等终端设备。其护城河在于数十亿台活跃设备的终端分发渠道和用户数据闭环。
苹果的“不烧钱”从负债变成了资产。
苹果股价在2026年上涨约25%,在“科技七巨头”中表现最好,而特斯拉、微软和Meta同期均为下跌。这并非因为苹果AI产品更出色,而是因为在一场需要持续投入巨额资本、回报路径尚不清晰的竞赛中,不参赛本身成了一种风险规避。
🚀 对企业 AI 化的启示
-
AI资本开支的边际增速成为新估值锚点。微软和Meta的调整并非撤退,而是对投资节奏、结构和回报周期的严格审视。企业需在资本开支与经营现金流之间建立动态平衡机制,避免“不计成本抢算力”的模式在融资环境收紧时形成财务约束。
-
增长质量优先于增长速度。Anthropic的估值下调表明,公开市场对前沿AI公司的定价框架正从“增长很快”转向“增长能否追上算力投入”。企业应建立收入增速与算力投入的匹配模型,将AI资本开支的回报周期纳入核心财务指标。
-
低资本开支策略在不确定性中具备期权价值。苹果的案例显示,当行业对AI投资回报周期产生担忧时,不参与大规模算力竞赛的企业可能被重新定价为风险规避资产。企业需评估自身在AI价值链中的位置,判断“不烧钱”是否构成可持续的竞争壁垒。
-
AI叙事从“投入即信仰”切换至“财务纪律驱动”。2026年主要云厂商资本开支仍接近1万亿美元,同比增长97%,但2027年增速预计放缓至47%。企业应关注边际增速变化,将AI资本开支的财务纪律纳入战略规划,而非单纯追求投入规模。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Instinct百亿估值泡沫破裂:AI Agent狂热退潮与GEO理性转向
AI初创公司Instinct在2026年8-9月估值从25亿飙升至100亿美元,但产品仅10万内测用户、团队14人。随后微软、Meta调整资本开支,Anthropic下调IPO估值预期,行业从狂热转向理性。本文拆解其商业数据,分析AI Agent落地挑战,并为企业AI化提供GEO启示。
2026年10月17日英伟达战略投资Upscale AI:从Mellanox并购到Token Fabric开放互联的异构算力布局
英伟达战略投资Upscale AI,后者发布Token Fabric全栈AI网络平台,支持多厂商AI芯片混用。英伟达通过Spectrum-X掌控跨集群骨干网络,延续从Mellanox私有互联到开放异构算力的战略升级。Upscale AI累计融资5亿美元,估值20亿美元,Token Fabric计划2026年Q4首发。
2026年10月17日禾赛科技发布Kosmo三维世界数据引擎:从激光雷达供应商向物理AI基础设施提供商的战略转型
2026年10月17日,禾赛科技发布三维世界数据引擎Kosmo,由8K AI空间相机Kosmo One和云平台Kosmo World组成。Kosmo One集成激光雷达、8K影像、CMOS和IMU,100平方米扫描约15分钟。Kosmo World基于KSC系统生成3DGS、mesh和depth数据,用于具身智能训练。禾赛与银河通用机器人、原力灵机达成战略合作,并与皮克斯、高德展示行业案例。动力模组累计交付超1万套,预计2027年出货量达六位数。
2026年10月17日