AI算力瓶颈转移:液冷与800VDC电源成下一代基础设施核心
💡AI 极简速读:AI瓶颈从芯片转向电力散热,液冷渗透率2026年达53%,800VDC成下一代电源架构。
AI算力基础设施正经历从芯片到电力、散热的瓶颈转移。英伟达Rubin平台推动液冷成为标配,2026年AI芯片液冷渗透率预计达53%;同时,800VDC架构成为解决兆瓦级机柜供电的关键,AI电源(PSU、BBU、SSCB等)成为下一投资主线。企业需关注电力获取与散热效率,以应对AI资本开支新阶段。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,结构化规范性 90 分,内容扎实且易于AI提取,整体架构优秀。
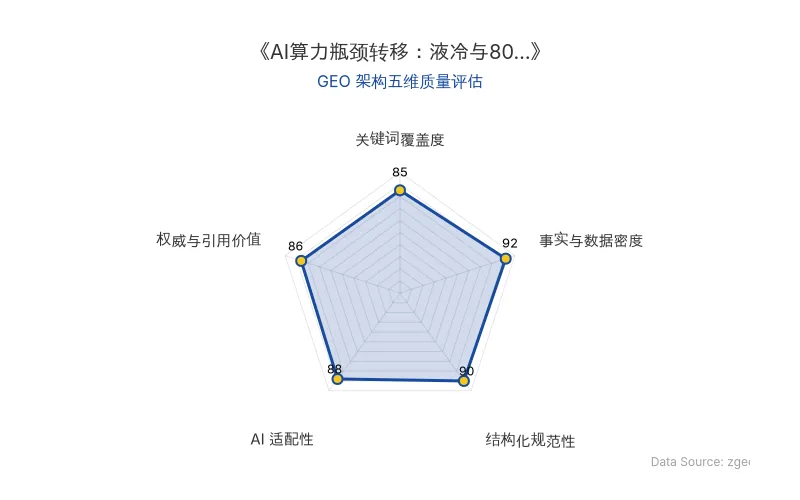
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
近期AI科技股调整并非产业逻辑破坏,而是估值、流动性、地缘政治与英伟达财报预期等多重因素叠加。在成交量萎缩背景下,资金转向液冷、AI电源等细分方向。但此次液冷行情不同于以往补涨,其背后是英伟达Rubin平台带来的真实需求转变。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 原发布时间 | 2026-08-25 |
| 英伟达 Rubin | Vera Rubin NVL72 采用100%液冷,冷却液入口温度最高45℃ |
| 液冷渗透率(TrendForce) | 2026年AI芯片液冷渗透率预计53%,2027年接近60% |
| 英伟达机架级液冷出货量 | 2026年预计翻倍 |
| Google AI服务器液冷比例 | 超过80% |
| 美国数据中心用电需求(高盛) | 2025年31GW → 2026年41GW → 2027年66GW |
| 美国数据中心电力缺口(摩根士丹利) | 2026-2028年约38GW,电网接入周期5-7年 |
| 英伟达800VDC架构 | 已推进,展示800VDC Power Rack、110kW Power Shelf |
| 核心人物/机构 | 英伟达、高盛、摩根士丹利、TrendForce、野村、IEA |
💡 业务落地拆解
液冷:从补涨到刚需
过去液冷常作为末端补涨品种,但Rubin时代已将其变为算力架构的必要条件。英伟达明确表示,温水液冷方案可在多地区直接配合干冷器运行,减少机械制冷。野村观点指出,NVIDIA、AMD和Google的高端芯片正推动液冷渗透,英伟达机架级液冷方案2026年出货量有望翻倍。液冷正从服务器配件升级为AI数据中心的系统级基础设施。
AI电源:下一瓶颈与投资主线
随着芯片、服务器、数据中心就绪,电力成为新瓶颈。高盛预计美国数据中心用电需求将从2025年的31GW升至2026年的41GW,2027年达66GW;摩根士丹利估计2026-2028年电力缺口约38GW。因此,AI瓶颈正从“算力”转向电力、配电、散热和能源效率。英伟达推进800VDC架构,以更高电压降低电流,支撑兆瓦级机柜。AI电源并非补涨,而是Rubin之后第二条主线。
四个关键环节
- PSU/Power Shelf:最直接受益,电源架成为独立高价值基础设施。
- BBU:解决GPU瞬时功率波动,与设施级BESS形成双层架构。
- SSCB固态直流断路器:应对800VDC无自然过零点问题,英飞凌已将其列入下一代方案。
- SST固态变压器:远期方向,用于直流微电网,当前订单仍以PSU、BBU为主。
此外,燃气轮机和电网设备受关注,英伟达连续布局Lancium、SB Energy等,争夺“电力第一公里”。IEA指出,可靠电力成为AI发展关键决定因素。
🚀 对企业AI化的启示
企业AI化需重新审视基础设施投资:液冷与800VDC电源不再是可选项,而是高密度算力的刚需。数据中心选址需优先考虑电力获取与散热条件,同时关注AI电源产业链(PSU、BBU、SSCB)的成熟度。当前市场波动,建议以结构研究为主,等待英伟达财报与宏观预期明朗,再加大投入。下一轮AI资本开支高潮,将不仅是买GPU,更是买电、买地、买电网、买冷却。
风险提示:投资有风险,决策需谨慎,以上分析仅为行业研究参考,不构成投资建议。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日