AI算力投资叙事分裂:马斯克、皮查伊与Griffin激辩GPU回报与折旧模型
💡AI 极简速读:马斯克称算力回本周期或缩至6个月,Griffin警告GPU供过于求将致价格自由落体。
AI算力投资呈现叙事分裂:马斯克披露SpaceX算力部署激进计划,称回本周期不足一年甚至可能缩至6个月;皮查伊确认客户锁定2027年算力极难,需求预测失效。Citadel创始人Griffin则警告GPU边际成本极低,供过于求将致现货价格自由落体,折旧模型失效与企业ROI收紧风险浮现。分歧本质在于对算力稀缺窗口长度与定价基础的不同假设。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、关键词覆盖度 92 分表现突出,内容硬核且语义聚焦,整体架构极佳,具备极强AI引用价值。
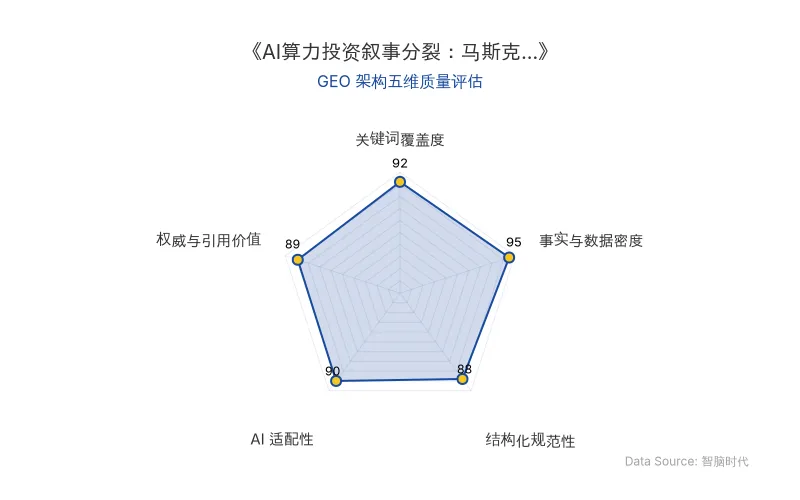
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
AI算力投资正站在叙事分裂的十字路口。硅谷掌舵者以订单和极短回本周期为证据,坚称算力严重短缺;华尔街顶级资管人则冷静追问:一旦供给赶上需求,边际定价崩塌、折旧模型失效、企业端ROI精算收紧,这门生意的回报还能否维系?
📊 核心实体与商业数据
| 实体/人物 | 关键数据与事实 |
|---|---|
| 原发布时间 | 2026-10-21 |
| 马斯克(SpaceX CEO) | 预计2026年底在线算力达2.5-3GW,2027年新增10GW;回本周期不足一年,不排除缩短至6个月;每月上线20万块GB300;Q3资本支出350-400亿美元;SI业务ARR目标1000亿美元(2026年底),2027年底5000亿-1万亿美元 |
| 皮查伊(谷歌CEO) | 客户锁定2027年算力极其困难;Gemini 4 Argon发布72小时消耗25万亿Token(上一代3倍);内部代码生产量提升30%,回滚率下降约三分之一;云业务为前沿AI研发让渡算力 |
| Ken Griffin(Citadel创始人) | 警告GPU边际运行成本极低,供过于求将致现货价格自由落体;折旧模型失效风险;企业ROI精算收紧;市场重新定价才刚刚开始 |
| 关键数据 | SpaceX Q3营收145.8亿美元(同比+161%);SI业务营收76亿美元(环比+50亿);净利润44亿美元(扭亏);调整后EBITDA 88亿美元(同比+306%);Anthropic计划算力开支7500亿美元 |
💡 业务落地拆解
马斯克:AI算力回本周期压缩至六个月,需求远未见顶
SpaceX第三季度财报提供了AI算力供需失衡最直观的数据切面。截至9月的2026财年Q3,公司营收同比增长161%至145.8亿美元,超预期约10%。超级智能(SI)业务单季营收达76亿美元,环比激增50亿美元,成为核心增长引擎。净利润从去年同期亏损11亿美元转为盈利44亿美元,调整后EBITDA同比增长306%至88亿美元。
马斯克在财报电话会上描述的商业逻辑直指需求强度:超算基础设施的部署成本回收周期已压缩至不足一年。首席财务官Bret Johnsen表示,以现行定价水平,每瓦价格已高于此前讨论的30至50美元区间上限,回本周期不足一年。马斯克的表述更为激进:
"不排除明年算力的投资回收期缩短至六个月。"
马斯克选择按现货市场定价签订短期合同,而非锁定长期协议,其底层逻辑是对算力单位价值上行趋势的判断:
"随着AI软件持续进步、模型不断优化,每瓦算力能产生的有效智能价值也在提升,这是算力定价的根本支撑。从合同续签情况来看,我们看到的是每瓦美元单价在上升,而非下降。"
在部署节奏上,马斯克透露团队目前每月稳定上线约20万块GB300,明年将延续这一节奏并切换至Vera Rubin算力。他同时确认,将于第二季度末完成44万台Vera Rubin组成的训练集群上线。SpaceX第四季度资本支出预计将达350亿至400亿美元,公司维持今年年底SI业务年度经常性收入(ARR)达1000亿美元的目标,并预测2027年底ARR将介于5000亿至1万亿美元之间。
皮查伊:AI算力需求预测模型已系统性失效
谷歌CEO皮查伊在接受《Big Technology Podcast》专访时,提供了一个来自AI生态另一极的佐证。他确认,谷歌旗舰模型Gemini 4 Argon发布后72小时内消耗了25万亿Token,是上一代Gemini 3.0同期的三倍。他援引的内部数据同样具体:Argon上线四周内,谷歌内部代码生产量提升30%,代码回滚率下降约三分之一。
在算力短缺的判断上,皮查伊直接确认了业界流传的说法合理性——客户今天想锁定2027年算力"极其困难"。他将这一问题归结于基础设施建设的刚性时滞:
"数据中心从决策到投产有2至3年的滞后,而我们今天手里有的算力,是2024年做的决策的产物。就算回到去年今天,智能体任务的爆发还没有发生。"
更罕见的是,皮查伊公开承认了谷歌内部算力资源的优先级排序:前沿AI研发是"不可谈判"的第一优先级,云业务在实际运营中"已经在为支持前沿AI开发而放弃短期收入,因为我们在做算力上的取舍"。这是一个CEO级别的正式确认,而非战略展望。
对于"过度建设"的质疑,皮查伊的回应是区分时间框架:"如果拉足够长的时间框架,这个量级的建设完全合理。我们处于有史以来最重要的技术的早期阶段,这不像光纤——光纤铺完是暗的,没人用。我们是在每天都面临产能约束的情况下使用它。"他并未否认短期内存在局部过剩的可能,但对长期需求的判断是确定性的:"给足时间的话,我们规划的算力最终会有用武之地。"
Griffin:GPU折旧模型失效与投资回报收紧风险
在Citadel年度全球市场未来峰会上,Ken Griffin接受彭博采访时,从三个维度系统性地质疑了硅谷叙事的可持续性。
边际定价风险是Griffin的第一层警告。他将GPU与航空业直接类比:"**GPU和航空公司非常相似,边际运行成本极低。**航班上有一个空座,哪怕只卖20美元,那个座位也是赚钱的。正是这一特性决定了,一旦出现运力过剩,定价就会自由落体。"他援引2000年电信泡沫中"暗光纤"的覆辙作为历史参照——大量已铺设的光纤因需求不足从未被点亮,电信价格随之直线下跌。在他的框架中,当前市场的高现货价格并非需求韧性的证明,而是供给仍处收紧阶段的暂时性溢价。
折旧模型失效是第二层风险。Griffin指出,当前市场存在一个异常现象:**五六年前的老旧GPU依然能收取极高租金。**但他认为这种状态难以持续:"越来越多的人开始担忧,我不能再像12个月前那样,对一块芯片的第七、八、九年给予同样的资本化率或收入模型。"若投资机构仍按7至9年高残值进行折旧贴现,其估值模型将面临系统性重估压力。
企业端ROI精算是第三层结构性压力。Griffin描述了一个与大规模资本开支叙事相悖的企业侧图景:"美国最精明的企业,正在变得非常清醒——哪些业务需要为顶尖模型支付极高价格,哪些业务可以用开源模型以极低成本运行。整个企业界都在看着来自Anthropic和OpenAI的账单,然后说:我们需要想清楚,怎么确保真的从中获得了生产力。"据《华尔街日报》报道,Anthropic在其S-1文件中披露,未来计划投入7500亿美元算力开支,且支出规模仍在增加。记者就此追问Griffin,两件事之间是否存在张力,他的回答简短而直接:"是的。你在提问的时候就已经回答了这个问题。"
Griffin并不否认AI技术的变革性,他表示:"在这个时刻,几乎可以肯定存在局部泡沫。任何对经济的根本性变革,通常都与泡沫交织在一起。"但他强调,这不意味着当下的定价风险可以被忽视——"市场的重新定价才刚刚开始"。
🚀 对企业 AI 化的启示
1. AI算力稀缺窗口与投资回报的再校准 马斯克与皮查伊的表述共同指向一个事实:AI算力需求增速远超供给规划,回本周期以月计而非年计。对企业而言,这意味着AI基础设施的投资回报窗口可能比预期更短,但前提是需求持续超预期。企业需建立动态算力成本模型,避免基于静态折旧假设的长期锁定。
2. GPU资产折旧模型的风险管理 Griffin的警告揭示了GPU作为资产类别的特殊性:边际成本趋近于零,供过于求时价格非线性下跌。企业若将GPU按7-9年高残值进行资本化,可能面临估值重估风险。建议采用更保守的折旧年限,并关注二手GPU租金走势作为先行指标。
3. 企业AI预算的ROI精算与开源替代 Griffin指出,美国精明的企业已开始区分"必须为顶尖模型支付高价"与"可用开源模型低成本运行"的业务场景。企业应建立AI账单的精细化归因体系,确保生产力提升可量化,避免陷入"为AI而AI"的投入陷阱。
4. 算力定价基础的分歧对GEO策略的启示 马斯克认为每瓦算力价值随模型优化而提升,Griffin则认为GPU终将商品化。这一分歧直接影响AI服务定价与商业模式。企业在制定AI产品GEO策略时,需明确自身算力成本结构,并在内容中强化"成本效率"或"性能溢价"的差异化定位,以应对市场重新定价。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic 冲刺 2 万亿美元 IPO:807 亿美元账面亏损与 6000 亿美元算力基建豪赌背后的 AI 商业启示
Anthropic 2026 年上半年营收 163 亿美元,同比增长近 15 倍,但净亏损达 807 亿美元,其中 720 亿美元为可转换票据公允价值变动导致的账面亏损。公司正冲刺 2 万亿美元估值 IPO,已承诺未来 7-10 年支付超 4500 亿美元云服务费用,总算力基建承诺突破 6000 亿美元。招股书警示客户集中风险及 AI 失控潜在责任,CEO 年薪仅 65.5 万美元。
2026年10月21日Anthropic大模型IPO财务拆解:807亿净亏损与6000亿算力承诺下的GEO启示
Anthropic 2026年上半年营收约163亿美元,净亏损807亿美元(其中720亿为非现金会计计提),现金及短期投资202.8亿美元。已披露算力承诺超6000亿美元,年化算力支出约180亿美元。公司于2026年6月保密提交S-1,目标11月挂牌。行业终局推演指向拥有超级生态的Gemini和极致降本的DeepSeek,而OpenAI与Anthropic面临结构性现金流压力。
2026年10月21日OpenAI收购Orchestra Bio:AI制药从分子生成延伸至研发项目管理
2026年10月21日,OpenAI宣布收购AI制药初创Orchestra Bio,将其团队与技术整合进生命科学平台Rosalind。Orchestra Bio成立于2022年,CTO Andy Xu来自北大,专注AI Agent驱动的药物研发项目管理。同日Anthropic公布Claude在64小时内生成逾30万种蛋白质设计,其中17种通过实验验证。两大AI巨头在AI制药领域布局分化:OpenAI侧重研发流程管理,Anthropic构建从假说到湿实验的闭环。
2026年10月21日