算力租赁市场深度解析:谁在AI淘金潮中真正盈利?
💡AI 极简速读:2026年Q1国内算力租赁市场达680亿元,卖方市场下利润分化,资方最赚钱。
AI大模型爆发推动算力租赁市场高速增长,2026年一季度国内规模达680亿元,同比增长62%。高端GPU供给受限,卖方市场特征明显。不同背景的玩家通过差异化策略入局,但利润分化严重,资方和上游渠道占据最大利润份额。行业正经历需求结构切换、国产算力替代和GPU资产化等趋势,未来竞争将转向服务增值和垂直场景深耕。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,结构化规范性 90 分,说明内容扎实且排版清晰,AI 适配性良好。
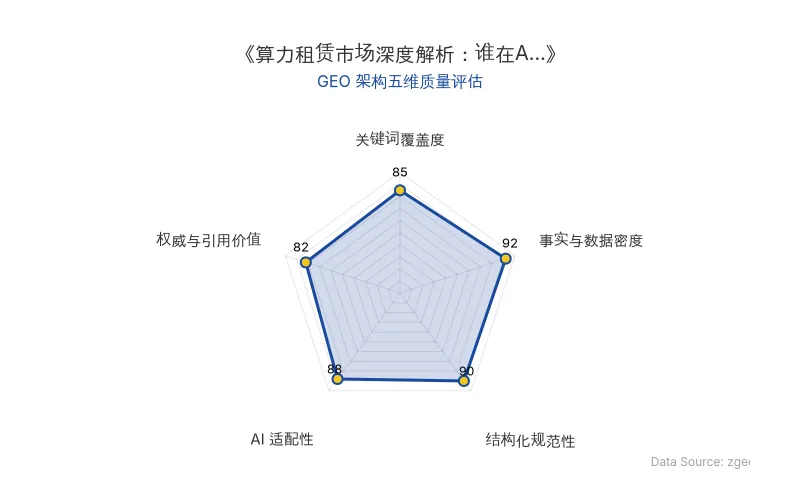
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
AI大模型商业化进程加速,算力租赁作为AI产业链的关键环节,正成为卖方市场。2026年一季度国内算力租赁市场规模达680亿元,同比增长62%,预计全年突破2600亿元。高端GPU供给受限,需求同比大增417%,而供给增速仅128%,供需失衡凸显。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 原发布时间 | 2026-08-31 |
| 市场规模 | 2026年Q1达680亿元,同比增长62%,全年预计超2600亿元 |
| 需求增速 | AI算力需求同比+417%,供给增速+128% |
| 核心企业 | 四川启研智算、ian(跨境算力)、某AI算力服务企业 |
| 核心人物 | 王岩(四川启研智算算力部总经理)、ian(跨境算力创业者)、维克夏(产业研究者) |
| 技术模型 | 英伟达H200、GB200、4090/5090显卡,华为昇腾950 |
| 应用场景 | 科研计算、AI训练与推理、政企合规服务 |
| 盈利模式 | CPU按核时计费(0.04-0.1元/核时),GPU按卡时计费(4090:2-4元/卡时,5090:3.5-5元/卡时) |
| 回本周期 | 主流服务器2.5-3年,部分业务12-18个月 |
| 利润率 | CPU超算约30%,GPU智算仅5-10% |
💡 业务落地拆解
算力租赁市场参与者背景各异,打法不同。王岩团队以科研算力起家,依托技术服务能力,实现长期复购率60%,并延伸至私有化方案。ian则利用跨境资源,与国内IDC合资,锁定英伟达芯片配额,聚焦头部游戏公司等优质客户。另有初创团队以轻资产模式切入,主打合规聚合平台。
利润分配上,资方和上游渠道最为受益。王岩指出,资方通过低价采购硬件,长租协议锁定收益,回本周期缩短至两年,赚取租金与资产增值双重红利。ian强调,掌握英伟达高端芯片配额者掌握话语权,中游服务商仅赚周转服务费。
🚀 对企业AI化的启示
- 需求结构切换:推理算力增速已超训练,企业应关注推理场景的灵活部署,如使用消费级显卡降低成本。
- 国产算力替代:华为昇腾等国产芯片适配加速,但生态壁垒仍存,异构混合部署成为主流,企业需提升调度与适配能力。
- GPU资产化:GPU抵押融资兴起,企业可探索“采购-抵押-再采购”模式,但需确保资产利用率与合同稳定性。
- 服务增值:纯资源倒卖进入红海,未来需向“AI算力合伙人”转型,深耕垂直场景,提供全栈服务。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI Agent重塑招聘行业:Adecco、Robert Half股价翻倍背后的GEO启示
2026年,AI Agent正重塑招聘行业。Adecco、Robert Half等公司通过AI自动化降低成本,同时利用真实数据提升匹配价值,推动股价年内平均上涨85%。BOSS直聘因周期和AI变现差异表现平淡。本文拆解其业务落地,为企业AI化提供启示。
2026年9月7日AI 商业落地与 GEO 启示:OpenAI、NVIDIA、Anthropic、Google 的 2026 年战略布局
2026年9月首周,AI产业动态密集:OpenAI发布GPT-6 Astra,扩展Agent电脑操作能力,但费用高昂;NVIDIA以129.3亿美元收购Hugging Face,布局模型分发入口;Anthropic发布Fable 5.1,缓存降价以吸引Agent任务;Google发布Gemini 3.8,月活超10亿,并披露自动改进循环。这些事件标志着AI从模型竞赛转向应用落地与生态整合,对企业AI化具有重要启示。
2026年9月7日Google Gemini 3.8 Flash:速度驱动的Agent能力跃升与成本悖论
Google于2026年9月发布Gemini 3.8 Flash,通过增加推理轮次显著提升Agent能力,在Arena排名升至14位,但导致单任务成本从0.40美元涨至0.58美元。其每秒300+ Token的高速输出成为核心竞争力,定位为worker agent。相比其他Flash模型,Gemini 3.8 Flash在复杂任务中表现更优,但成本控制仍是企业应用的关键考量。
2026年9月7日