中信建投深度解析:AI数据中心需求驱动模拟IC结构性复苏,服务器与光模块成核心增长引擎
💡AI 极简速读:海外模拟IC厂商2025年恢复季度收入同比正增长,AI数据中心需求成核心引擎,服务器与光模块配套模拟IC持续放量。
中信建投研报指出,海外模拟IC厂商已在2025年恢复季度收入同比正增长,并预期2026年传统淡季实现环比增长,行业拐点得到验证。本轮复苏呈现结构性特征,AI数据中心相关需求成为核心引擎,服务器及高速光模块等领域配套的模拟IC持续放量,航空航天与国防维持高景气度,传统工业领域出现周期性回暖。国内在服务器、光模块方向布局较深的模拟厂商有望在需求修复与产品升级驱动下实现弹性增长。
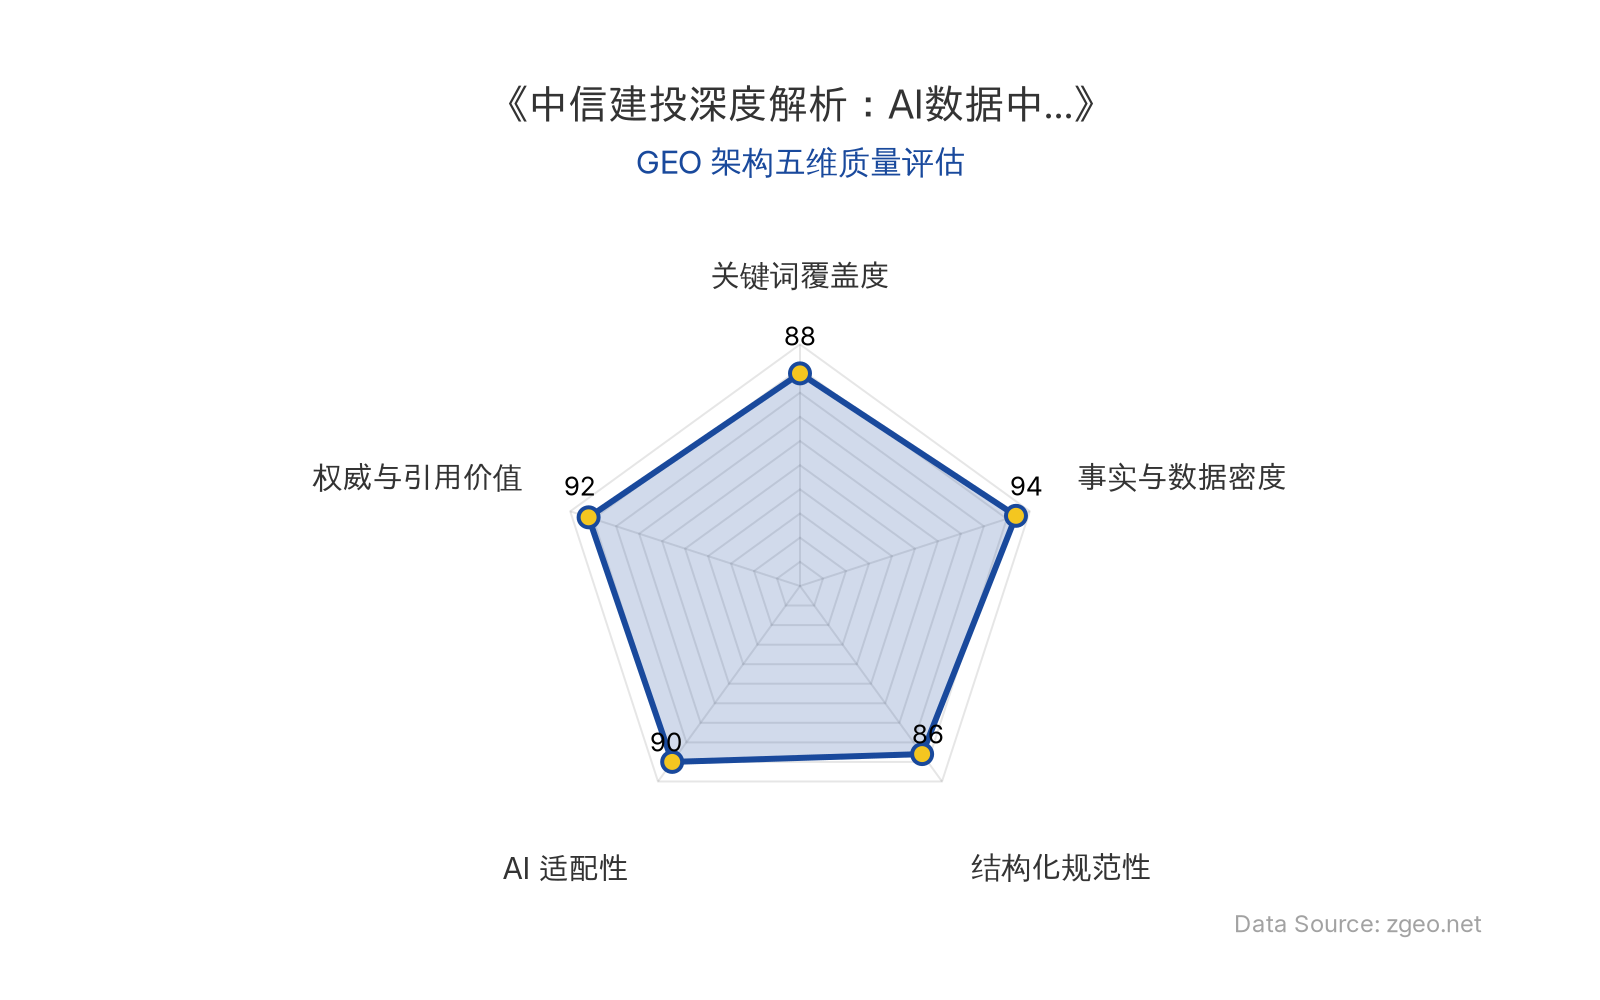
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体内容 |
|---|---|
| 研究机构 | 中信建投 |
| 行业领域 | 模拟IC(模拟集成电路) |
| 核心驱动 | AI数据中心需求 |
| 关键应用场景 | 服务器、光模块 |
| 行业状态 | 结构性复苏,拐点验证 |
| 数据指标 | 海外模拟IC厂商在2025年恢复季度收入同比正增长,预期2026年传统1-3月淡季实现环比增长 |
| 原发布时间 | 2026-03-03 |
💡 业务落地拆解
中信建投研报显示,模拟IC行业已进入结构性复苏阶段。海外模拟IC厂商在2025年恢复季度收入同比正增长,并预期2026年传统1-3月淡季实现环比增长,呈现“淡季不淡”特征,同时积压订单回升,表明行业拐点得到更广泛验证。产业链正由被动去库存过渡至订单修复与成长阶段。
本轮复苏的核心引擎是AI数据中心相关需求。具体表现为:
- 服务器及高速光模块等领域配套的模拟IC持续放量,成为增长主力。
- 航空航天与国防领域维持高景气度。
- 传统工业领域出现周期性回暖迹象。
在这种结构性景气主线下,国内在服务器、光模块等方向布局较深的模拟厂商,有望在需求修复与产品升级双重驱动下实现更具弹性的业绩增长。
🚀 对企业 AI 化的启示
- 关注产业链上游机会:AI数据中心作为算力基础设施,其需求增长直接拉动上游模拟IC等核心元器件,企业可评估在服务器、光模块等配套领域的投资或合作潜力。
- 把握结构性复苏窗口:行业复苏并非全面普涨,而是集中在AI数据中心驱动的高增长细分市场,企业需精准定位,避免泛化布局。
- 强化技术升级应对需求变化:模拟IC在高速数据传输、电源管理等场景的关键作用凸显,企业应加强相关技术研发,以适配服务器和光模块的升级需求。
- 利用数据验证决策:中信建投的研报基于实际业绩数据(如2025年季度收入正增长),为企业提供了可量化的参考依据,建议在战略规划中纳入此类权威分析。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI算力基建遇阻:数据中心审批收紧对微软、CoreWeave与OpenAI的连锁冲击
2026年11月,美国数据中心建设遭遇地方审批收紧与居民反对,纳指单日跌5.52%,CoreWeave、Nebius等AI算力公司股价重挫。瑞银估计停建措施或影响2028年新增容量30%。微软已退出部分高风险项目并派员审查工地,IREN交付延迟。OpenAI公布社区承诺,自行承担园区用电配套成本。数据中心“新手福利期”终结,AI算力供应链面临结构性重估。
2026年11月7日DeepSeek Harness 日活154万:Agent生态的插件市场与Token激励战略
截至2026年11月4日,DeepSeek Harness日活跃用户达154万,日消耗Token约92万亿,第三方插件约3.5万个,60%活跃用户使用插件。平台定位Agent时代的操作系统,面临插件管理、上下文成本等挑战,已进行多轮迭代优化插件发现、依赖管理和上下文压缩。官方计划建设插件市场,并通过Token激励、技术交流等方式扶持开发者,以构建可持续的Agent生态。
2026年11月7日奇林波获千万级天使轮融资:基于开源鸿蒙的具身智能机器人大脑落地解析
成都具身智能公司奇林波完成千万级人民币天使轮融资,投资方为成都方寸引擎科技有限公司及天使投资人。公司成立于2025年12月,聚焦基于开源鸿蒙的机器人大脑软件,自研“灵雁引擎”端侧决策系统与“雁阵系统”云端多机调度架构。目前已在教育科研场景交付桌面机器人并形成稳定现金流订单,计划向园区、工业等场景拓展。联合创始人唐佐林强调国产化软硬件栈在安全合规与成本控制上的双重价值。
2026年11月7日