阿里、智谱、MiniMax集体补血:AI资本开支竞赛进入深水区
💡AI 极简速读:阿里、智谱、MiniMax等两个月内密集融资超千亿,AI资本开支竞赛白热化。
2026年8-9月,阿里巴巴、智谱、MiniMax等AI头部公司密集融资,总额超千亿港元,资金主要投向算力与模型研发。背后是AI需求爆发(Token调用量两年增千倍)与存储、算力供给紧张涨价。行业从轻资产转向重资产,A+H双融资通道成标配,上游芯片存储厂商利润丰厚,下游AI公司亏损扩大,洗牌加速。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,内容扎实且排版清晰,AI 适配性强。
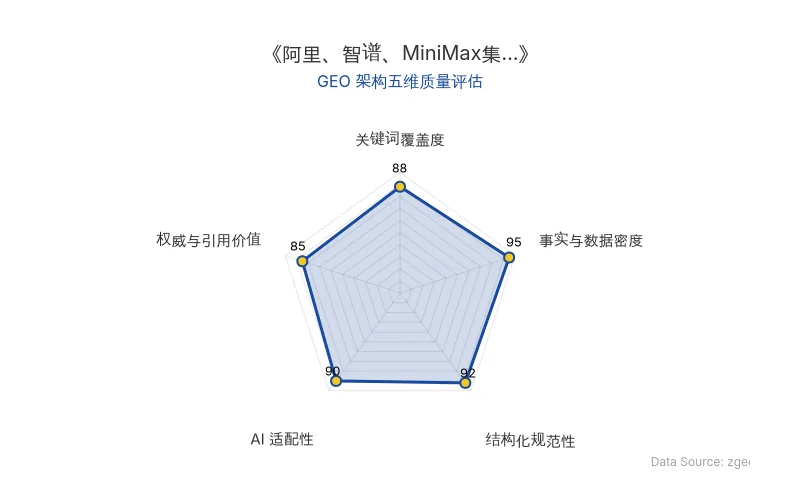
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年8月,AI赛道迎来一轮密集融资潮。阿里巴巴、智谱、MiniMax等头部公司纷纷“补血”,资金几乎全部投向AI基础设施与算力。这标志着AI行业从概念验证进入重资产投入的“深水区”,资本开支竞赛全面打响。
📊 核心实体与商业数据
| 实体 | 事件 | 关键数据 | 原发布时间 |
|---|---|---|---|
| 阿里巴巴 | 配售新股 | 募资800亿港元(约102亿美元),净额100%投向AI | 2026-09-03 |
| 智谱 | 港股增发、回A | IPO募43.48亿港元,拟科创板再募150亿元,港股增发募314.1亿港元 | 2026-09-03 |
| MiniMax | 港股增发、A股辅导 | IPO募55.4亿港元,新融资160亿港元,80%投向算力 | 2026-09-03 |
| 滴普科技 | 配售 | 募约5亿港元 | 2026-09-03 |
| 量化派 | 认购 | 募6000万港元,70%投向物理AI | 2026-09-03 |
💡 业务落地拆解
需求端爆发式增长:据国家数据局数据,2026年3月全国日均Token调用量突破140万亿,较2024年初的1000亿增长超千倍。AI应用已从尝鲜转向工厂、物流、药物研发等付费场景,成为“水电煤”式基础设施。
供给端成本飙升:全球存储原厂优先生产HBM和DDR5,导致普通DRAM和NAND供给收缩。2026年一季度常规DRAM合约价环比上涨90%-95%,NAND上涨55%,创纪录涨幅。富国银行预测2026年DRAM需求增长26%,供应仅增21%,缺口持续;瑞银预计供不应求持续到2028年。算力服务价格随之上涨,阿里云、腾讯云已上调AI算力价格。
头部公司资本开支激增:
- 阿里二季度资本开支677亿元,同比增75%,上半年累计1900亿元;
- 腾讯Q2资本开支528亿元,暴增176%,上半年847亿元超去年全年;
- 百度Q2资本开支114亿元,增201%;
- 字节2026年AI基础设施开支预计2000亿元,其中约850亿买芯片、900亿建智算中心。
上游赚走利润:长江存储2026年一季度营收470.42亿元,归母净利润333.79亿元,NAND毛利率78.73%;长鑫科技上半年预告净利润最高750亿元。反观下游,智谱2025年收入7.24亿元,经调整净亏损31.82亿元;MiniMax净亏损约17.3亿元;滴普科技两年合计亏损近22亿元。利润正沿产业链向上游集中。
🚀 对企业AI化的启示
1. 融资窗口期收窄,资本开支成护城河 阿里800亿港元配售明确承诺“100%投入AI”,智谱科创板募资中120亿元投向基座大模型、20亿元投向MaaS平台。AI门槛已高到必须大规模投入才能留在牌桌。
2. A+H双通道成标配 智谱、MiniMax港股上市不到半年即启动回A,利用港股承接国际资本、科创板对接人民币资金,快速补充弹药。
3. 算力成本压力倒逼商业化 智谱MaaS年化经常性收入17亿元,12个月提升60倍;2026年一季度API价格上调83%后调用量反增400%,显示供不应求。但成本高企,亏损短期难解。
4. 洗牌加速,现金流为王 2027年前后国产算力集中投产,可能压垮推理价格。届时比拼的是Token定价与B端毛利,最先淘汰的将是现金流断裂者。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI Codex逆袭史:从云端败局到ChatGPT底座的AI编程Agent演进
OpenAI Codex项目历经云端失败、本地转向、模型迭代和产品形态重构,最终从ChatGPT的小入口逆袭为桌面端底座。关键数据:2025年10月使用量增长超10倍,2026年3月周活突破200万,6月超500万。Greg Brockman透露未来AI界面将无UI,Agent主动工作。
2026年10月19日Token工厂商业模式遇考:九章云极、硅基流动、无问芯穹的AI推理服务盈利挑战
AI基础设施服务商九章云极、硅基流动、无问芯穹押注Token工厂模式,但盈利挑战严峻。硅基流动2025年收入增长653.2%至5533万元,毛利率却跌至-24%;九章云极2025年收入10.98亿元,超九成来自智算基础设施解决方案。行业日均Token调用量两年增长超1000倍,但价格竞争加剧,独立服务商面临大厂主导(前三份额87%)和单位成本压力。
2026年10月19日美的集团机器人业务增收不增利:600亿AI与具身智能投入下的商业化挑战
2026年上半年,美的集团机器人与自动化板块营收166.21亿元,同比增长10.27%,但毛利率同比下滑1.86个百分点至20.9%,呈现增收不增利。该板块仅占集团总营收6.39%,难以对冲家电主业下滑。尽管美的宣布三年投入600亿元深耕AI与具身智能,但工业机器人面临价格战,人形机器人竞争寡头化,商业化利润转化仍是核心挑战。
2026年10月19日