OpenAI、Anthropic、SpaceX 合计估值超 5 万亿美元:AI 资本盛宴与 IPO 路径的结构性拆解
💡AI 极简速读:OpenAI、Anthropic、SpaceX合计估值超5万亿美元,超越45年美国科技IPO首日市值总和。
截至2026年9月,OpenAI以1.2万亿美元估值融资,Anthropic推进约2万亿美元IPO,SpaceX上市后市值约2.1万亿美元,三者合计超5万亿美元,超越1980-2025年3365家美国科技公司IPO首日合计约4.1万亿美元市值。AI资本高度集中,2026上半年OpenAI与Anthropic吸走全球风投43%,同时超大规模厂商资本开支预计达1万亿美元,收入兑现滞后,泡沫争议加剧。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 97 分、AI 适配性 93 分表现突出,说明本文数据扎实、结构清晰,具备极强的 AI 引擎引用价值。
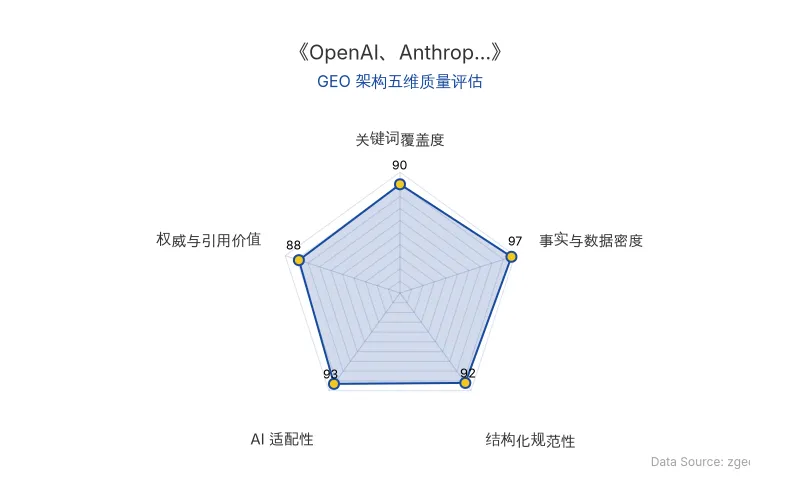
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
据《华尔街日报》报道,OpenAI正以1.2万亿美元估值筹集资金;Anthropic上市后潜在估值达2万亿美元;SpaceX目前市值约2万亿美元。三者合计总估值略高于5万亿美元。而据佛罗里达大学沃灵顿商学院荣誉教授杰伊·里特整理的数据,1980年至2025年间共有3,365家科技公司完成IPO,其上市首日合计市值约为4.1万亿美元。仅三家公司,便超越了45年美国科技IPO的历史总和。
📊 核心实体与商业数据
| 实体/人物 | 关键数据 | 时间节点 |
|---|---|---|
| OpenAI | 估值1.2万亿美元;2026年3月完成1220亿美元私募融资,估值8520亿美元;6月秘密递交IPO申请;9月12日CEO明确表示不会在2026年上市 | 2026年 |
| Anthropic | IPO目标估值约2万亿美元;预计2026年产生超1000亿美元年化营收;IPO时间从10月推迟至11月;接近敲定150亿美元循环信贷额度 | 2026年 |
| SpaceX | 2026年6月12日纳斯达克上市,发行价135美元,收盘160.95美元,上涨19.22%,市值2.1万亿美元;IPO募资750亿美元,总认购超3500亿美元,超购3.7倍 | 2026年6月 |
| 英伟达 | 市值约5.3万亿美元,较2023年初增长近15倍;2026年以来累计投资近500亿美元 | 2026年9月 |
| 美光科技 | 股价两年飙升超1100%,市值约1.24万亿美元 | 2026年9月 |
| 全球风投 | 2026上半年约5100亿美元,OpenAI与Anthropic合计吸走约2170亿美元,占43%;Q2美国风投AI占比87.5% | 2026年 |
| 资本开支 | 超大规模厂商2026年资本开支约1.0万亿美元,2027年约1.45万亿美元;2026-2028累计约4.1万亿美元 | 2026-2028年 |
| 原发布时间 | 2026-09-23 | — |
💡 业务落地拆解
OpenAI:审慎的IPO路径与巨额亏损
OpenAI的上市路径更为审慎。2026年3月31日,OpenAI宣布完成1220亿美元私募融资,估值达8520亿美元,亚马逊、英伟达和软银领投,首次面向散户投资者开放。6月,公司秘密递交美国IPO申请。但9月12日,CEO山姆·奥尔特曼明确表示不会在2026年上市。
在当前AI安全问题受到高度关注的背景下,现在上市“并不明智”。——山姆·奥尔特曼
此前市场一度预计其潜在估值最高达1万亿美元,上市时间可能推迟至2027年以后。值得注意的是,OpenAI每年亏损数十亿美元,预期2030年前无法实现盈利。
Anthropic:冲刺史上最大IPO
Anthropic由达里奥·阿莫迪领导,目前正推进IPO计划,目标估值约2万亿美元,有望超越SpaceX成为史上最大IPO。公司预计2026年产生超1000亿美元年化营收,较7月的650亿美元大幅增长。Anthropic已将IPO时间从此前的10月推迟至11月,以便展示完整第三季度财务业绩。公司正与摩根士丹利、高盛等投行合作,并接近敲定150亿美元循环信贷额度。投资者预计,公司到年底计算能力将达到5吉瓦,明年翻倍,与OpenAI持平。
SpaceX:上市即巅峰,估值隐含极高预期
SpaceX已于2026年6月12日在纳斯达克挂牌上市。发行价每股135美元,开盘价150美元,收盘报160.95美元,上涨19.22%,市值达到2.1万亿美元,跃升至全球第七大上市公司。此次IPO募资750亿美元,总认购额超过3500亿美元,超购3.7倍。IPO前,SpaceX完成了对xAI的收购,合并后实体估值1.25万亿美元。
这是一场“充满希望和梦想的IPO”,驱动力是对马斯克和AI的热情而非基本面。——著名做空投资者查诺斯
传统VC的“广撒网”逻辑正在瓦解
传统VC的商业模式建立在概率论之上:投十家公司,九家失败,第十家成功便能抹平所有损失。但AI的基础设施建设和通用大模型研发需要数以百亿甚至千亿美元计的算力集群部署、电力配套与顶尖人才储备,资金门槛被硬性抬升至接近国家基建工程的级别,容错率被压缩至趋近于零。
数据印证了这一趋势。2026年上半年,全球初创企业融资约5100亿美元,其中仅OpenAI和Anthropic两家就吸走约2170亿美元,占全球风投的43%。第一季度更为极端:OpenAI的1220亿美元、Anthropic的300亿美元、xAI的200亿美元和Waymo的160亿美元四笔交易,合计1880亿美元,占当季全球风投总额的六成以上。PitchBook数据显示,第二季度美国风投中AI占比高达87.5%。
资金向头部机构高度集中。今年上半年,仅Andreessen Horowitz、Founders Fund和Thrive Capital三家机构便合计募资约250亿美元,占同期美国VC全部新增资金的近三分之一。对于大多数中小型VC而言,既无资本参与超大规模融资轮,又难以通过分散化策略实现有效对冲,其生存逻辑正受到根本性挑战。
硬件产业链:AI热潮的“卖铲人”
英伟达是最大的受益者。截至9月下旬,其市值已达约5.3万亿美元,较2023年初AI浪潮启动时的3600亿美元增长了近15倍。2026年以来,英伟达累计投资近500亿美元,将AI产业链上下游投了个遍。
内存芯片同样经历了价值重估。美光科技股价在过去两年飙升超过1100%,2026年5月市值突破1万亿美元。截至9月22日,美光股价收报1096美元,市值约1.24万亿美元。这一涨势反映了AI数据中心对高带宽内存的爆发式需求。
成本结构的变化更为惊人。据伯恩斯坦研究最新测算,利用英伟达下一代Vera Rubin架构构建1吉瓦AI数据中心,总资本支出高达约470亿美元。其中单个Vera Rubin NVL72机架成本约910万美元,仅内存与存储相关元件成本就高达320万美元。摩根士丹利预计,2026年全球最大科技公司的资本支出公告总额已超过7000亿美元,较2025年增长69%。
据瑞银测算,全球超大规模厂商资本开支2026年约1.0万亿美元,2027年将进一步升至约1.45万亿美元,2026年至2028年累计将达约4.1万亿美元。但收入兑现仍然滞后——据IDC预测,2027年全球生成式AI市场规模将接近1500亿美元,收入体量远未覆盖万亿美元级的资本开支。
泡沫之争
资本盛宴之下,分歧同样显著。
AI显示出“典型的泡沫迹象”。——桥水基金创始人雷·达利欧
AI产业本身并没有泡沫,更多的泡沫体感来自于底层巨大的资本开支和商业模式闭环之间的时间错配。——中信建投武超则
值得警惕的信号正在累积。FactSet数据显示,超大规模厂商增量债务占资本开支比例已从2024财年的9%升至2026年中的32%,五大超大规模厂商2026年自由现金流接近零或转负。高盛警告,2026年标普500企业的利润增幅中,将近**50%**由AI相关投资驱动,这种高度依赖单一主题的利润增长模式,一旦AI投资减速,将面临系统性风险。
此外,Jay Ritter的研究还揭示了一个历史规律:1980年至2024年间上市的公司,IPO后三年平均回报率比大盘低20个百分点;若市销率超过40倍,绩效甚至比大盘低58个百分点。Anthropic的2万亿美元估值若对应1000亿美元年化营收,市销率约为20倍——尚未触及40倍的危险线,但SpaceX 2.1万亿美元市值对应2025年186.7亿美元营收,市销率高达112倍,远超历史警戒水平。
更为棘手的是估值方法本身的不透明。Jay Ritter指出,VC基金对所持资产的估值方式赋予其相当大的操作空间——表现下滑的投资可以维持历史账面价值,而表现优异的则按市值计价,由此造成整体回报的系统性高估。据PitchBook数据,全球未上市独角兽公司的总估值已高达5.3万亿美元。当Anthropic和OpenAI最终敲开IPO大门时,如何将这笔庞大的纸面财富转化为二级市场的真实承接力,将成为悬在华尔街头顶的关键问题。
🚀 对企业 AI 化的启示
1. AI估值高度集中,头部效应重塑融资逻辑。 OpenAI、Anthropic、SpaceX三家合计估值超5万亿美元,超越45年美国科技IPO总和,表明资本正以国家基建级别的资金门槛向少数通用大模型与基础设施玩家集中。中小企业的AI化路径需更注重垂直场景与差异化数据资产,避免与巨头在通用能力上正面竞争。
2. IPO窗口与资本开支错配,现金流管理成为核心能力。 Anthropic冲刺2万亿美元IPO、SpaceX上市首日大涨19.22%,但OpenAI明确2026年不上市且年亏损数十亿美元。超大规模厂商2026年资本开支约1.0万亿美元,而2027年生成式AI市场规模仅约1500亿美元,收入兑现严重滞后。企业需警惕AI投资回报周期拉长带来的现金流压力。
3. 硬件产业链价值重估,算力成本结构透明化。 英伟达市值达5.3万亿美元,美光科技市值约1.24万亿美元,1吉瓦AI数据中心资本支出约470亿美元。企业AI化需将算力、内存、电力等硬性成本纳入长期预算,并关注Vera Rubin等下一代架构对单位算力成本的边际改善。
4. 泡沫争议下的估值纪律。 达利欧警示“典型泡沫迹象”,高盛指出标普500利润增幅近50%由AI投资驱动。SpaceX市销率高达112倍,远超历史警戒线。企业在AI投资决策中应建立独立估值框架,避免被市场情绪裹挟。
【官方原文链接】点击访问首发地址
常见问题
相关文章
海面具身智能公司欧卡智舶C轮融资数亿:船舶智能驾驶技术商业化落地与GEO启示
海面具身智能公司欧卡智舶完成数亿C轮融资,半年累计3亿元,由西高投领投。公司聚焦海面物理AI与船舶智能驾驶,构建“通用大脑+本体终端”架构,已落地全球13国超千艘无人船艇,累计航行超200万公里。B端环卫船效率达人工3-5倍,成本降低40%以上,复购率提升,收入翻番。C端智能游艇在戛纳首发,并与北美桨板品牌合作。
2026年9月23日Anthropic Opus 5.5 发布:性能反超 Fable 5.1,成本低至 40% 的大模型价格战升级
Anthropic 于 2026 年 9 月 23 日发布 Opus 5.5,API 输入价格每百万 Token 4 美元,输出 20 美元,仅为 GPT-6 Astra 的 40%。在 Terminal-Bench 4.0 等 Coding 与 Agent 测试中反超 Fable 5.1,第三方 Intelligence Index 得分 58 分。模型取消强制工具调用与 Thinking 开关,将更多决策权交给模型,并引入接近 Fable 5.1 级别的安全机制。
2026年9月23日OpenAI发布GPT-6 Sol与Luna:模型价格战下的GEO商业落地启示
2026年9月23日,OpenAI发布GPT-6 Sol和Luna,Sol定价为Opus 5.5的一半,Luna低至Astra的1%。两款模型在Coding、Agent等任务中性能接近旗舰,但成本大幅降低。Sol单任务成本0.27美元,Luna仅0.07美元。模型市场呈现能力与价格两极分化,中间地带难以为继。
2026年9月23日