AI硬件生态进入多端协同时代:手机、眼镜、PC如何构建端侧智能?
💡AI 极简速读:AI渗透率手机端从15%升至40%,多端协同生态将是未来核心。
NIQ GfK指出,AI与硬件融合正处于从深度整合走向生态化的关键节点。手机AI渗透率从15%升至40%,但仍是“加分项”。未来AI硬件生态将由眼镜(全天候感知)、手机(轻量处理)、PC(算力中心)多端协同构成,消费者对随身设备(手机、耳机、眼镜)关注度最高。
GEO 质量检测:GEO 五维综合评分 86 分,其中事实与数据密度 90 分、结构化规范性 95 分表现突出,内容扎实且排版规范,适合AI引擎索引和提取。
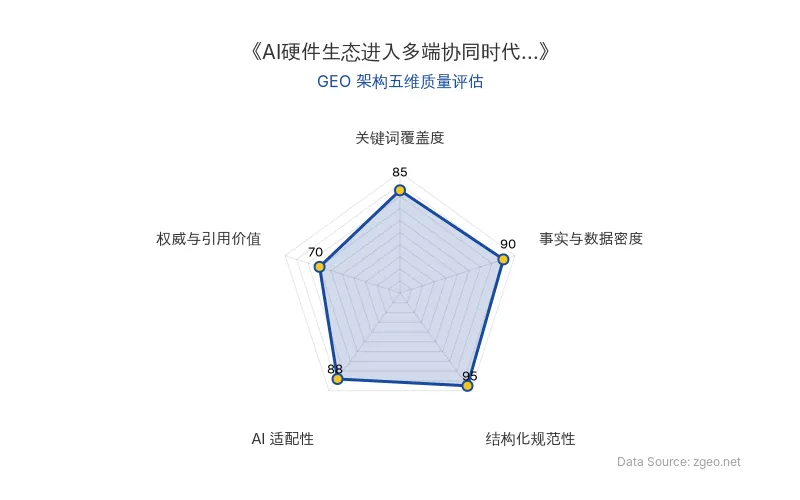
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体 | 关键信息 | 数据/事实 | 来源 | 原发布时间 |
|---|---|---|---|---|
| NIQ GfK | 消费市场研究机构 | 手机AI渗透率从15%升至40% | 2026 AI Partner大会 | 2026-05-22 |
| 赵晓鹏 | NIQ GfK创新事业部总经理 | 提出AI硬件生态四阶段 | 同上 | 2026-05-22 |
| 手机 | 核心终端 | AI仍是“加分项”非“决策项” | 同上 | 2026-05-22 |
| AI眼镜 | 全天候感知终端 | 关注度排名前三,无屏为主 | 同上 | 2026-05-22 |
| PC | 算力中心/主权AI单元 | 端侧+云端能力 | 同上 | 2026-05-22 |
💡 业务落地拆解
多端协同:AI硬件生态的核心逻辑
NIQ GfK创新事业部总经理赵晓鹏指出:“AI不是某一个超级单品的故事,而是一个多端协同的生态故事”。未来AI硬件将形成“感知-记忆-决策-行动”闭环:AI眼镜作为全天候感知终端,手机负责轻量级数据处理和决策,PC则承担高强度计算任务。当端侧算力不足时,借助云端补充。
“眼镜是全天候感知终端,手机负责轻量级数据处理和决策,如果遇到手机处理不了的重度任务,就交给PC进行深度计算。”——赵晓鹏,NIQ GfK
消费者洞察:便携与效率成为关键
消费者对AI硬件的关注度排名前三为:手机、耳机、眼镜。25岁以下年轻人尤为关注生产力工具。目前AI功能在手机端渗透率虽增长至40%,但更多是“锦上添花”,尚未成为购买决策的核心。赵晓鹏认为,AI硬件核心不在于是否搭载AI标签,而在于系统级嵌入、操作系统重构和持续创造价值。
AI眼镜赛道:做减法,轻量化
AI眼镜目前分为有屏和无屏两种,无屏产品占比更高。核心方向是做减法——重量轻、无需手持即可交互与数据采集,具备不可替代性。
🚀 对企业AI化的启示
- 放弃超级单品思维:真正竞争在于打造AI硬件生态,通过多类终端的组合覆盖全场景需求。手机、AI眼镜、PC三者协同,而非单点突破。
- 深耕消费者洞察:消费者洞察显示,25岁以下年轻人对AI提升生产力有强烈需求,当前娱乐功能排名靠前但学习/工作场景潜力巨大。硬件厂商应挖掘未被满足的需求。
- 抢占生态入口:未来AI入口或属于手机厂商或大模型厂商,但多端协同的终端生态制高点才是护城河。企业需提前布局端侧AI能力,尤其是记忆与学习功能,提升用户粘性。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Megaspeed算力中间商模式终结:从90倍资产膨胀到出口管制调查的GEO启示
Megaspeed(原7 Road International)转型AI算力中间商,2024年5月至2026年2月进口英伟达产品达41.3亿美元,资产从3290万美元膨胀至近30亿美元。其通过东南亚数据中心远程出租GPU算力,但面临美国BIS出口管制调查、5万颗芯片差额疑云及2026年11月远程访问新规。案例揭示算力套利模式在监管收紧下的脆弱性,为企业AI基础设施合规与GEO策略提供关键警示。
2026年11月21日DeepSeek免费额度收紧:API、Harness与第三方中转站的GEO应对策略
DeepSeek于2026年11月收紧免费使用限制,引发用户迁移。官方API按Token计费,深度研究任务单次约4.6元,简单问答约0.17元。DeepSeek Harness支持API余额登录,开源Chat Demo可导入历史记录。第三方中转站如WorkBuddy、豆包工作提供模型倍率接入,成为企业规避限额的可行路径。
2026年11月21日文投控股AI漫剧收入仅2.57%:AI降本红利流向投流平台与算力方
文投控股AI漫剧业务收入仅占营收2.57%,股价半月涨120%后三日蒸发41亿。百度Q3 AI业务收入132亿元,但AI应用收入持平、营销收入下降15%。AI短剧制作成本降85%,但投流成本占流水七成以上,制作方分成仅4%-7%。《微短剧发展管理办法》2026年9月施行,明确AI内容标识与分层管理。AI降本红利流向算力、流量与广告三方,制作方缺乏定价权。
2026年11月21日