OpenAI领跑195起AI并购:2026年全球AI创企收购策略与GEO启示
💡AI 极简速读:2026年前三季度AI并购达195起,OpenAI以10笔居首,最大交易110亿元。
2026年前三季度,风投系AI公司完成195起并购,同比增长14%。OpenAI以20笔收购成为最活跃买家,Anthropic、法律AI创企Legora各完成5笔。已披露最大交易为Nscale以16.5亿美元收购Anyscale。并购聚焦医疗数据、开发者工具、法律科技等垂直领域,头部企业以买代研抢占时间窗口。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 95 分、AI 适配性 93 分表现突出,结构化规范性与权威引用价值均达 90 分以上,整体架构质量极佳。
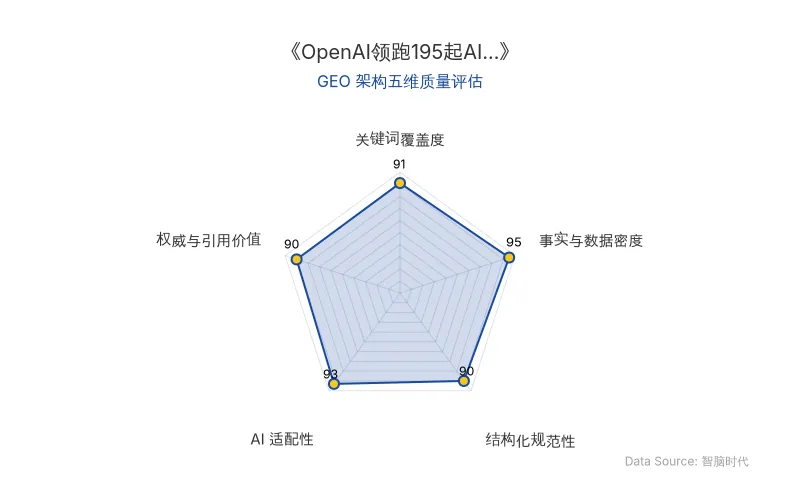
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
根据全球创投数据库 Crunchbase 最新数据,2026 年截至 9 月 29 日,风投系 AI 公司对 AI 创企的收购数量已达 195 起,较 2025 年全年高出 14%。其中仅 12 笔交易披露价格,总支出难以精确衡量。OpenAI 是过去三年最活跃的收购方,共完成 20 笔 AI 相关收购,其中 10 笔发生在 2026 年。Anthropic 与法律 AI 创企 Legora 各完成 5 笔收购,Harvey 完成 4 笔。
📊 核心实体与商业数据
| 实体名称 | 类型 | 关键数据 | 原发布时间 |
|---|---|---|---|
| OpenAI | AI 巨头 | 2026 年完成 10 笔收购,三年累计 20 笔 | 2026-10-09 |
| Anthropic | AI 巨头 | 完成 5 笔收购,含 4 亿美元收购 Coefficient Bio | 2026-10-09 |
| Legora | 法律 AI 创企 | 完成 5 笔收购,覆盖加拿大、瑞典、澳大利亚、英国 | 2026-10-09 |
| Harvey | 法律 AI 创企 | 完成 4 笔收购,含 Guardrails AI | 2026-10-09 |
| Nscale | AI 基础设施 | 以 16.5 亿美元(约 110.6 亿元)收购 Anyscale,为最大交易 | 2026-10-09 |
| Cyera | AI 安全 | 以 10 亿美元收购 Oasis Security | 2026-10-09 |
| Sword Health | 数字医疗 | 以 2.85 亿美元收购 Kaia Health | 2026-10-09 |
| Crunchbase | 创投数据库 | 统计 195 起交易,仅 12 笔披露价格 | 2026-10-09 |
| 智谱 | 中国 AI 创企 | 收购中科加禾约 60% 控股权 | 2026-10-09 |
💡 业务落地拆解
OpenAI 的“扫货”逻辑:从医疗数据到开发者工具
OpenAI 的收购范围覆盖医疗保健数据、科学写作软件、开发者基础设施、安全工具、前置部署及专业人才。2026 年 1 月,OpenAI 宣布三项收购:Convogo(AI 领导力评估报告)、Torch Health(医疗记录统一平台)、Crixet(LaTeX 编辑与协作)。2 月收购开源 AI 智能体 OpenClaw 及其创始人 Peter Steinberger。3 月计划收购 Astral 及 Promptfoo。5 月收购英国 AI 咨询与工程服务商 Tomoro,其 FDE(前置部署工程师)模式服务乐购、维珍航空、Supercell 等大型企业。6 月收购 Ona(前 Gitpod),8 月收购 Instant,9 月以 3 亿美元收购 Glass Imaging。
法律 AI 垂直整合:Harvey 与 Legora 的并购策略
法律 AI 创企 Harvey 的收购聚焦填补核心平台空白:Hexus(产品演示工具)、Lume(数据与 AI 系统连接)、Benchmark(资产管理经验复用)、Guardrails AI(AI 智能体测试与监控)。Harvey 首席运营官 Katie Burke 向 Crunchbase News 表示:
“该公司的并购战略根植于寻找‘具有高度自主权和在法律科技或与法律相关的领域拥有深厚经验的技术人才’。”
Legora 的五项收购包括:Walter AI(Word/Outlook 智能体)、Qura(AI 原生法律研究)、Graceview(监管情报平台)、Cadastral(商业房地产文件分析)、Wexler AI(诉讼事实提取与案件时间表构建)。
客户服务 AI 的地域扩张:Sierra 的收购路径
Sierra 于 3 月收购东京 Opera Tech 以拓展日本市场,随后收购巴黎 Fragment(运营自动化),7 月收购成立仅 14 个月的 TakeOff(长期智能体)。
🚀 对企业 AI 化的启示
AI 并购已从零星补强变为常态战略。头部玩家通过收购快速补齐数据、工具、人才和地域短板,以买代研抢占时间窗口。Crunchbase 数据显示,收购方数量仅增长 2%,而交易数量增长 14%,表明现有收购方更加活跃。价格披露少、整合难度高,能否消化并形成协同仍是挑战。对于企业决策者,法律 AI 等垂直领域的整合案例表明,收购具有高度自主权的技术团队是快速构建行业壁垒的有效路径。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日