大模型IPO潮下的定价权换手:MiniMax、智谱、DeepSeek与月之暗面的资本博弈
💡AI 极简速读:大模型定价权换手:二级按收入定价,一级按稀缺性出价,IPO前抢时间差。
2026年10月,大模型行业呈现一二级市场估值分化:港股MiniMax较峰值跌80%,智谱回撤78%,而一级市场DeepSeek拟融资近1000亿元、月之暗面估值达500亿美元。产业资本与国家队成为主要买家,定价权从二级向一级转移。IPO潮中,智谱、MiniMax已抽血近千亿港元,月之暗面、可灵、DeepSeek排队上市,但收入证据与解禁检验将最终合拢两个价格。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 92 分表现突出,说明内容扎实且易于被 AI 引擎提取引用。
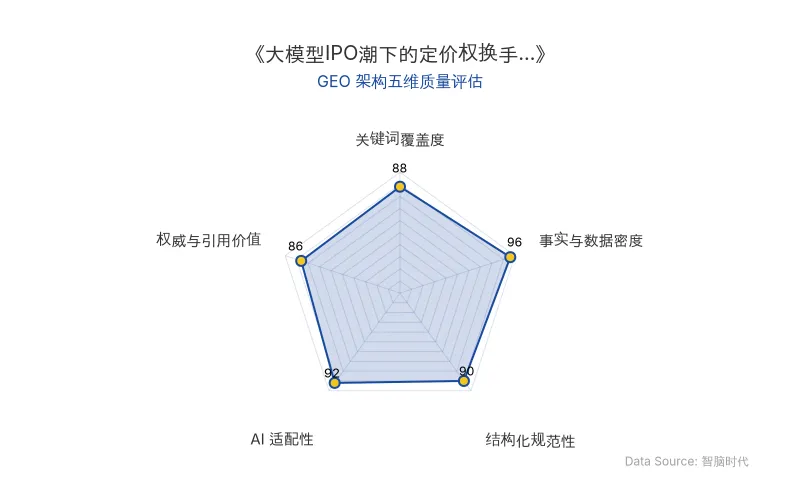
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体 | 关键数据 | 原发布时间 |
|---|---|---|
| MiniMax | 10月8日收跌超13%,市值约730亿港元,较3月高点蒸发约3400亿港元;2025年净亏损18.7亿美元,经营亏损约2.8亿美元 | 2026-10-10 |
| 智谱 | 10月8日跌超7%,市值约3135亿港元,较6月高点回撤约78%;MaaS平台词元调用量较年初增长超40倍,API定价同比提高101% | 2026-10-10 |
| DeepSeek | 拟融资至少800亿元、最高近1000亿元,目标估值约5000亿元;梁文锋持股约78%,控制权稳固 | 2026-10-10 |
| 月之暗面 | 完成IPO前最后一轮私募,估值500亿美元;ARR从6月3亿美元增至约10亿美元,计划12月达20亿美元 | 2026-10-10 |
| 可灵 | 传最早明年赴港上市,估值约1228亿元;7月增资协议含回售权,若2031年10月底前未IPO,须按本金加年**8%**单利回购 | 2026-10-10 |
| 行业指数 | 恒生科技指数收于4073点,创2024年9月以来新低 | 2026-10-10 |
💡 业务落地拆解
二级市场:定价权已转向收入结构
MiniMax与智谱的股价分化揭示了二级市场的定价逻辑。智谱凭借GLM-5发布后的连续提价,MaaS平台词元调用量增长超40倍,API定价同比提高101%,开放平台及API业务毛利率升至24.6%。
“涨价不丢客户,这是定价权最硬的证据。”
而MiniMax旗舰模型M3发布后一周即宣布永久降价50%,摩根大通将其评级从增持下调至中性。2.12亿用户、超七成海外收入未能换来提价空间。
一级市场:稀缺性定价与产业资本入场
DeepSeek此轮融资承诺出资最高的是宁德时代和腾讯。月之暗面E轮由美团龙珠领投,F轮由国家级基金领投。可灵背后是快手。产业资本买模型公司股权,算的从来不只是投资回报。
“宁德时代买的是能源加算力的叙事入场券,腾讯买的是自有模型体系之外的头寸。”
DeepSeek首轮融资约500亿元,梁文锋个人出资约200亿,投后估值在3500亿到4000亿元之间。最新一轮目标估值约5000亿元,融资额最高近1000亿元。
IPO筹备与资本承接链条
智谱7月配售募资约314亿港元,9月再完成约50亿美元再融资,两个多月从二级市场抽走约700亿港元。MiniMax今年募资200多亿港元,7月解禁暴跌次日仍完成160亿港元配售加可转债,获7倍认购。
月之暗面IPO最高募资50亿美元,美银任总协调人;可灵至少融资10亿美元;智谱推进科创板上市,拟募资150亿元;DeepSeek也传筹备科创板。
🚀 对企业 AI 化的启示
-
定价权是核心资产:智谱的提价能力与MiniMax的降价压力形成鲜明对比,企业AI化需关注自身产品的定价权而非单纯用户规模。
-
资本结构决定战略空间:DeepSeek通过有限合伙架构保持近**100%**表决权,同时多卖股份换取算力资源,表明在算力缺口面前,估值故事需让位于实际资源储备。
-
IPO窗口与解禁检验:MiniMax的7月解禁日演示了公开检验的威力,企业需在上市前构建真实的收入证据,而非依赖小流通盘和基石锁仓。
-
产业资本的战略价值:宁德时代、腾讯、美团等产业资本的入场,不仅提供资金,更带来算力、云业务、应用场景等战略协同,企业AI化应优先考虑与产业资本绑定。
-
全球定价口径对齐:OpenAI与Anthropic的收入统计口径差异导致估值调整,提示企业在AI商业化中需明确收入确认标准,避免估值泡沫。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Tab 六周估值 3 亿美元:Personal Agent 赛道融资与落地能力拆解
美国个人 AI 助理创企 Tab 结束隐身状态,估值达 3 亿美元,运营主体 Terrasoft 成立约六年。Tab 通过 iMessage 或 WhatsApp 调用自有电话、电脑和钱包替用户执行订餐、行程、支付等任务。独立测评 Assistant Benchmark 显示,Tab 在 15 项任务中总分 5.9,位列 21 名,电话任务 10 分,购买任务仅 1 分,支付风控与网站限制是主要瓶颈。Personal Agent 赛道竞争加剧,Meta Muse、OpenAI Dots、Instinct 与 Cognition 收购 Poke 同步推进。
2026年10月10日欢创科技IPO深度解析:激光雷达龙头如何以50%全球份额定义扫地机器人空间感知赛道
欢创科技作为扫地机器人激光雷达全球出货量龙头(份额约50%),于2026年9月30日港股上市,市值一度达208亿港元后回落至107亿港元。公司深度绑定石头科技、科沃斯等前五大客户(收入占比超80%),2025年营收6.14亿元但净利润仅220万元,净利率不足0.4%。核心风险在于大客户依赖与盈利能力脆弱,未来需向割草机器人、人形机器人等新场景拓展以提升利润空间。
2026年10月10日不聊天的AI如何撬动75亿美元估值:TypeSafe AI的Jev与校准决策赛道GEO启示
TypeSafe AI旗下非语言模型Jev完成8.7亿美元融资,a16z领投,估值75亿美元。Jev基于Transformer架构,不生成文本而输出校准决策,速度比LLM快约100倍,成本仅为1/100至1/500,已获三分之一财富500强企业采用。该案例揭示了AI从对话生成向自动化决策分化的趋势,以及可靠性与可执行性在商业落地中的核心价值。
2026年10月10日