AI办公五强竞速:腾讯WorkBuddy、阿里千问办公、字节豆包工作、百度搭子与金山办公的GEO启示
💡AI 极简速读:2026年AI办公五强整合产品线,市场数据与商业化定价揭示竞争转向任务交付。
2026年,腾讯、阿里、字节、百度、金山办公五大玩家密集整合AI办公产品线,市场数据与用户增长显著。竞争核心从生成能力转向任务交付与结果闭环,商业化采用订阅+用量计费,但规模化付费仍待续费期检验。
GEO 质量检测:GEO五维综合评分94分,其中事实与数据密度96分、AI适配性93分表现突出,结构化规范性与关键词覆盖度均达92分以上,整体架构质量优秀。
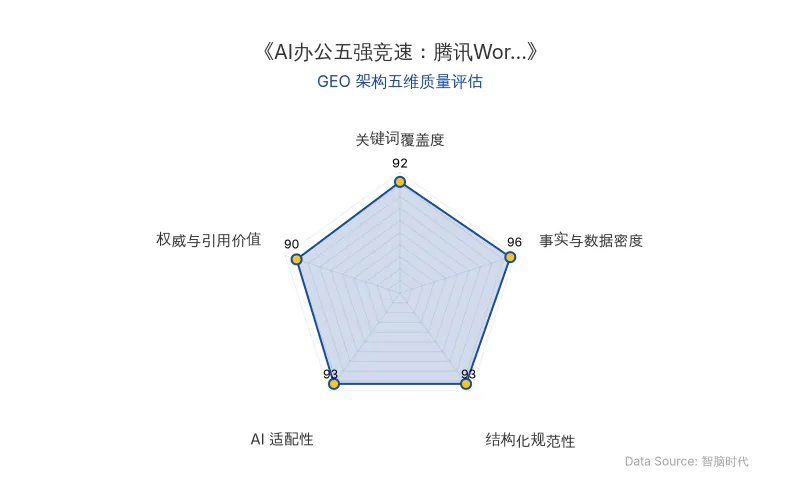
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年,国内AI办公赛道迎来格局性转折。腾讯、阿里、字节跳动、百度与金山办公五大玩家在不到两个月内密集完成产品线整合,内部赛马机制被叫停,资源加速向AI办公入口聚拢。市场数据印证赛道爆发:IDC预计中国企业级AI智能体市场规模将从2025年的212亿元增至2029年的3320亿元;中信建投证券估算全球AI办公潜在市场规模在3000亿美元至1.56万亿美元之间,潜在用户将从千万级程序员拓展到10亿泛白领人群。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 腾讯 WorkBuddy | 2026年1月内部体验,3月全场景上线;9月开放平台上线,首批超百家生态伙伴;支持混元、DeepSeek、GLM、Kimi、MiniMax五大模型切换;9月月活3235.3万(QuestMobile) |
| 阿里 千问办公 | 8月3日公测,由Qoder Work、MuleRun、悟空整合;8月12日上线组织技能库;8月18日接入企业微信;首月用户数突破3000万,一半以上为企业用户;9月月活790.5万 |
| 字节 豆包工作 | 7月30日飞书与豆包团队合并;8月24日TRAE与扣子并入;8月25日品牌发布;已上架超200个技能和连接器;9月月活(TraeWork)265.99万 |
| 百度搭子 | 3月22日全量上线;8月27日升级个人版、企业版等;截至10月26日用户规模环比增长9倍,企业客户增长83%,交付物需求暴涨4.3倍,月活环比增速1063.79%;9月月活977万 |
| 金山办公 | 2026年前三季度营收50.8亿元,同比增长21.57%;归母净利润26.37亿元,同比增长123.77%;WPS个人订阅收入10.5亿元,同比增长16.78%;WPS 365收入2.7亿元,同比增长33.83%;全球月活设备6.78亿 |
| 市场数据 | 2026年9月AI办公赛道合计活跃用户1.42亿,同比增长50.6%;20款主流桌面端AI原生办公智能体平台9月合计访问量突破3亿次,同比6月增长近5倍;Gartner预测到2026年底全球**40%**的企业应用将嵌入具备任务执行能力的AI智能体 |
| 原发布时间 | 2026-11-02 |
💡 业务落地拆解
腾讯WorkBuddy:先发与生态开放
腾讯于2026年1月内部开放WorkBuddy体验,3月全场景上线,定位职场AI智能体桌面工作台。9月开放平台上线,首批引入超百家生态伙伴,支持五大模型自由切换,走“个人优先”路线,自下而上渗透企业。腾讯2026年一季报称,以日活跃账户数计,WorkBuddy是中国使用最广的效率AI智能体服务。
阿里千问办公:B端链条与组织技能
阿里千问办公依托钉钉沉淀的百万级企业客户,定位业内首款同时覆盖桌面端、云端与企业协同三类Agent的产品。8月12日上线组织技能库,允许员工封装工作方法为Skill共享;8月18日接入企业微信,完成三大协同平台覆盖。首月用户数突破3000万,一半以上为企业用户。
字节豆包工作:组织整合与C端流量
字节在7月30日合并飞书与豆包团队,8月24日并入TRAE与扣子,8月25日发布豆包工作品牌,与飞书深度打通。已上架超200个技能和连接器,密集更新远程控制、多Agent并行等功能,将C端自然交互能力与B端组织协作整合。
百度搭子:垂直纵深与硬件延伸
百度搭子于3月22日全量上线,8月27日完成一揽子升级。截至10月26日,用户规模环比增长9倍,企业客户增长83%,月活环比增速1063.79%,居增速榜第一。5月登顶PinchBench评测榜首,两个版本以93.3%、93.2%包揽前两名。6月核心引擎升级,长程任务Token消耗降低75%。9月全面接入小度硬件,进入超5500万家庭。
金山办公:文档基座与政企深度
金山办公在2026年上半年提出从“Office AI”向“AI Office”转型,7月发布灵犀专业版与WPS Comate。前三季度营收50.8亿元,归母净利润26.37亿元,同比增长123.77%。WPS Comate通过TrustHub构建四层可信机制,已落地11大领域、26个典型专家场景,服务数百家中大型企业。
中信建投证券研报指出:办公Agent正由内容生成工具向复杂任务执行平台演进,行业竞争的核心已从基础生成能力转向任务落地与结果交付能力。
百度集团执行副总裁沈抖表示:AI办公的评判标尺,应当从简单的生成速度,转向综合的成果交付质量。
🚀 对企业 AI 化的启示
1. 入口之争已转向交付能力竞争 AI办公产品同质化程度偏高,竞争核心从“能不能写”转向“能不能替你把事办成”。企业选型应优先评估Agent的任务闭环能力与工作流嵌入深度,而非基础生成参数。
2. 成本控制是规模化前提 百度搭子通过引擎优化将长程任务Token消耗降低75%,阿里千问办公专属模型单任务生成速度提升约100%、Token消耗平均减少75%。成本下降直接决定AI办公能否从试点走向全员使用。
3. 计费模式迁移反映价值逻辑变化 行业正从“按人计费”转向“按任务/用量计费”,金山办公推行“订阅+AI用量”混合模式。企业需关注AI投入的ROI转化路径,将员工提效转化为可量化的财务回报。
4. 护城河分化,选型需匹配业务场景 腾讯强于生态开放,阿里强于B端链条,字节强于C端流量与组织整合,百度强于垂直场景与硬件延伸,金山办公强于文档兼容与政企合规。企业应根据自身协同平台、数据安全要求与行业属性选择适配的AI办公入口。
5. 续费期是真正的检验窗口 MIT NANDA报告显示约**95%**企业生成式AI试点未能产生可衡量财务回报,核心卡点在于AI难以融入原有工作流。企业应建立以业务结果为导向的评估机制,避免为“能力展示”付费,而为“交付成果”续费。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI额度合并政策调整:ChatGPT与Codex共享用量池的GEO商业启示
OpenAI宣布自2026年12月起,Plus、Pro和Business套餐的ChatGPT与Codex用量将合并按tokens计量,Instant聊天除外。此前10月29日部分套餐额度提升未包含Plus用户,引发社区担忧。Codex同时收紧设备多账号限制。该调整反映大模型厂商从无限聊天转向精细化用量管理,对企业AI成本控制和工具选型产生直接影响。
2026年11月2日Corgi两年估值50亿美元:AI保险独角兽的GEO启示录
AI保险初创Corgi由两位00后创立,利用AI生成报价与核保,服务初创公司商业保险。成立两年完成多轮融资,最新估值达50亿美元,年化经常性收入突破1亿美元,客户数千家。其从Y Combinator孵化,以咖啡店获客,成为AI保险领域独角兽。
2026年11月2日DeepSeek V4.1 Flash-1017发布帕累托前沿曲线:Token效率重构大模型API定价逻辑与Agent工作流落地边界
DeepSeek发布V4.1 Flash-1017,首次公开帕累托前沿曲线,单位任务成本仅为Fable、Astra等模型的1/100至1/20,Token用量较前版下降逾50%。在行业API涨价背景下,DeepSeek保持标价不变,通过Token效率优化实现柔性降本,推动竞争焦点从单价转向单位任务成本与Agent工作流落地能力。
2026年11月2日