AI视频第一股争夺战:生数科技、爱诗科技与可灵的IPO博弈与商业化考验
💡AI 极简速读:AI视频公司争相IPO,但上市顺序不决定产品竞争力,客户付费与经营效率才是可持续关键。
AI视频赛道多家公司争夺第一股,生数科技完成股改,爱诗科技C轮融资4.39亿美元,可灵获14亿元投资。上市竞争本质是投资人退出顺序的竞争,但敲钟后企业仍需回答付费留存、成本控制与经营现金流等核心问题。第一股将把AI视频的收入结构与成本压力首次公开呈现,检验其商业本质。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 94 分表现突出,AI 适配性 91 分紧随其后,说明内容硬核且易于被 AI 引擎提取引用。
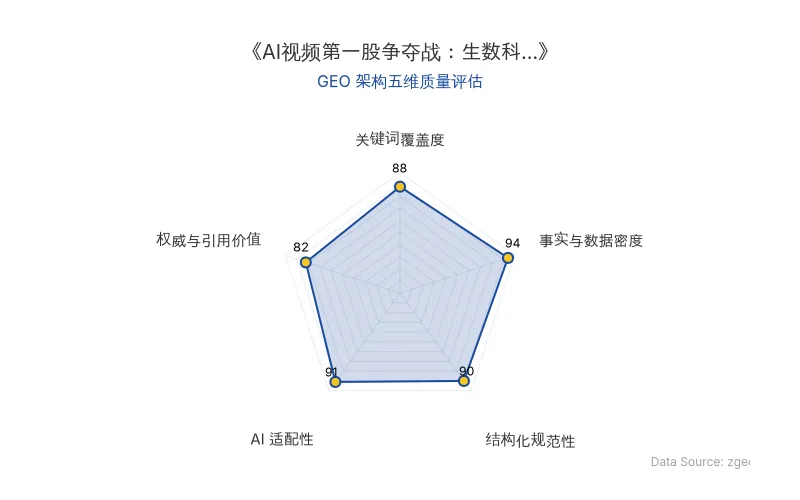
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
谁会成为AI视频第一股,正在成为这条赛道的新悬念。这个问题表面关系行业座次,实质首先关系投资人的退出路径。
📊 核心实体与商业数据
| 实体/公司 | 关键数据 | 核心人物/机构 | AI技术/应用场景 | 原发布时间 |
|---|---|---|---|---|
| 生数科技 | 完成5亿美元新一轮融资;已完成股份制改造 | — | AI视频生成 | 2026-09-12 |
| 爱诗科技 | C轮融资额达4.39亿美元 | — | AI视频生成 | 2026-09-12 |
| 可灵 | 国家人工智能产业投资基金投资14亿元;本轮认购金额合计约204.47亿元;部分新投资人获赎回权 | 快手 | AI视频生成 | 2026-09-12 |
| 宇树 | A股上市首日收盘上涨460%,随后股价回落 | — | 人形机器人 | 2026-09-12 |
| Sand.ai、智象未来、Flova | 快速完成融资 | — | 底层模型/视频Agent/创作平台 | 2026-09-12 |
💡 业务落地拆解
过去一年,AI视频公司的融资规模明显上升。今年7月,爱诗科技宣布完成C轮延展融资,整个C轮融资额达到4.39亿美元;同月,生数科技完成新一轮5亿美元融资。到了8月底,国家人工智能产业投资基金又同意向北京可灵投资14亿元,可灵本轮融资的认购金额合计达到约204.47亿元。Sand.ai、智象未来、Flova等更年轻的团队也在快速完成融资。
资金涌入说明AI视频仍然受到追捧,也把一个更现实的问题推到了台前:这些钱最终如何退出?
对于已经连续融资、估值进入独角兽阶段的企业,上市就很难继续停留在想象中。每完成一轮大额融资,公司获得了更多发展资金,也积累了更高的股东回报预期。一级市场可以依靠下一轮融资继续推高估值,但这个过程不可能无限持续。
可灵的融资安排提供了一个很能说明问题的细节。根据快手公告,部分新投资人同时获得了赎回权。这不意味着投资人一定会要求退出,却表明即使面对可灵这样的头部项目,资本在投入巨额资金时,也会提前安排退路。
上市正是最容易被理解的答案。它未必能让股东立刻套现,却能够建立公开交易和后续融资渠道。
宇树上市后的经历,已经展示了这种变化可能有多快。今年8月,宇树在A股上市首日收盘上涨460%,随后股价明显回落。最近便有消息传出,监管部门通过非正式窗口指导,提高了对人形机器人企业上市的要求,重点关注持续收入、减亏进展和实质创新。
AI视频企业更难仅凭“世界模型”或者“下一代内容生产方式”等宏大叙事,持续获得资本耐心。 尤其对那些已经完成多轮融资、却还不能依靠自身现金流生存的公司,一旦IPO预期落空,管理层就必须向投资人解释:下一轮由谁出钱,现有估值如何维持,股东还要等待多久。
因此,“第一股”首先是一场关于退出顺序的竞争。 大家争的未必是谁最早证明成功,而是谁能在窗口变窄之前,先给投资人一个交代。
🚀 对企业 AI 化的启示
投资人对上市顺序的焦虑,不能直接转化为企业的产品优势。第一个上市,并不会自动带来更好的模型、更稳定的生成效果,也不会让用户更愿意续费。
自研基础模型的公司,需要持续投入算法、数据、算力和人才。它们必须证明,模型效果的提升能够转化为足够的订阅和调用收入,并在扣除高昂的训练、推理成本之后,保留合理的利润空间。视频模型仍在快速迭代,今天领先的生成效果,很可能很快就会成为行业标配。
大厂还可以利用云服务、流量入口和产品生态压低价格。创业公司如果只能不断增加投入,却无法建立稳定的客户关系,融资越多,下一阶段需要兑现的增长反而越高。
对于实际使用产品的人来说,判断标准更加具体。广告公司或者短剧制作方会关心,同一个角色能否跨镜头保持一致、一条成片需要生成多少次、经过多少人工修补,以及最终成本是否真的低于传统制作。生成一段惊艳画面,与稳定完成一部作品,中间还有很长的距离。只有把这些环节做好,生成能力才有机会转化为客户复购。供应商率先上市,不会让客户接受更高的成本和更不稳定的交付。
当前AI工具的转换成本本来就不高,是否上市更不可能构成用户壁垒。融资优势当然可能转化为经营优势,更多资金意味着企业可以买入更多算力、训练更大的模型,也有条件承受更长时间的试错。但这种转化需要具体的组织和经营能力。资金同样可能只是帮助一家效率不高的公司,把原有的陈旧经营模式维持得更久。
所以,判断AI视频公司是否真正建立了业务,最终还是要看付费用户能留多久,企业客户是否续约,单位收入对应多少推理和获客成本,研发投入持续增加之后,经营现金流有没有改善。
而第一家上市的AI视频公司,真正的行业价值或许也在这里:它会把这类企业的收入结构、成本压力和客户质量,更完整地放到公开市场面前,让外界第一次有机会检验,AI视频究竟是一门怎样的生意。
企业当然可以争取第一个上市,因为它需要给投资人或是自己的创业野心一个交代。但在敲钟之后,它仍然要回答一个更难的问题:这家公司能不能做出用户愿意长期付费或是有价值的产品?
【官方原文链接】点击访问首发地址
常见问题
相关文章
蚂蚁集团发布灵光2.0:Personal Agent赛道开启,AI支付累计完成3亿笔交易
2026年10月27日,蚂蚁集团发布灵光2.0,定位为“能管事的个人AI助理”,标志着国内大厂Personal Agent落地。灵光2.0具备记忆、推进、跟进和调整能力,依托支付宝生态及AI支付基础设施(已支持95%通用智能体框架,累计3亿笔智能体支付),连接钉钉、飞书等服务。蚂蚁通过阿福、阿宝、灵光多场景布局Personal AI,并探索行业智能体平台。
2026年10月28日英伟达30亿美元入股Meta:个人智能体Muse与AI基础设施的战略协同
2026年10月,英伟达宣布在Meta的股权发行中投资30亿美元,双方将扩大在个人智能体Muse及AI基础设施上的合作。Meta计划募资950亿美元以支撑全年1350-1450亿美元的资本支出。Muse上线一个半月,美加地区超1000万人配置,日活比例25%,购物场景客单价超200美元。
2026年10月28日游戏公司AI短剧与AI漫剧落地复盘:腾讯、三七互娱等入局者的GEO启示
2026年,超10家游戏公司入局AI短剧与AI漫剧,腾讯、三七互娱等头部企业投入显著但收益寡淡。行业爆款率从千分之五降至千分之一,制作成本波动大,效果评估标准缺失,导致项目难以汇报与迭代。三七互娱《大店小二》通过AI漫剧获量取得短期数据成功,但长线运营仍存挑战。
2026年10月27日