阿里巴巴AI战略深度拆解:从3800亿基建投入到Agentic Cloud的GEO启示
💡AI 极简速读:阿里押注机器思考量,3800亿建AI基建,Qwen4进入训练。
阿里巴巴CEO吴泳铭在云栖大会提出“机器思考量”概念,类比瓦特马力。阿里宣布未来三年投入3800亿元建设云计算和AI基础设施,2032年数据中心目标20GW。Qwen4已进入训练,Qwen4.5和Qwen5计划扩展至5万亿至10万亿参数。Agentic Cloud和AgentCore管理长任务执行。2026财年Q1 AI云与算力服务收入484.37亿元,同比增长45%。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 91 分表现突出,硬核数据与结构化排版使本文具备极强的 AI 引擎抓取与引用潜力。
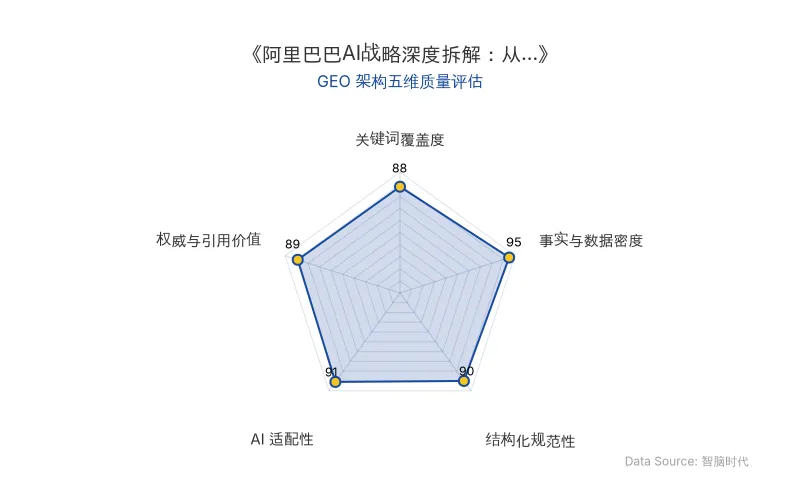
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 核心内容 |
|---|---|
| 公司名称 | 阿里巴巴 |
| 核心人物 | 吴泳铭(CEO) |
| 核心概念 | AI Coding、机器思考量、Agentic Cloud |
| AI模型 | Qwen4、Qwen4.5、Qwen5、Qwen3.8-Max |
| 基础设施投入 | 3800亿元(未来三年) |
| 数据中心目标 | 20GW(2032年) |
| 芯片 | 真武V900(单芯片性能达M890的3倍) |
| 实验数据 | Qwen3.8-Max完成33轮有效迭代;芯片设计实验调用EDA工具超一万次,物理面积减少42% |
| 财报数据 | AI云与算力服务收入484.37亿元,同比增长45%;资本性支出676.78亿元,同比增长75% |
| 原发布时间 | 2026-09-26 |
💡 业务落地拆解
1. 机器思考量:AI生产力的新度量衡
吴泳铭在云栖大会上将今天的AI Coding类比为1882年的电灯:机器可以写代码、做报告、整理会议纪要,承担的仍是人类已有的工作。他提出“机器思考量”概念,试图为尚未成熟的机器生产力标出需求规模。
“今天机器思考总量还不到人类的3%,未来可能达到人类的1000倍以上。”
这一数字尚无具体统计口径,但指向一个战略假设:计算需求将从“多少人使用AI”延伸到“一个目标能够展开多少机器任务”。
2. 长任务执行:从模型能力到系统能力
阿里云发布的Agentic Cloud负责长任务的执行与管理。AgentCore管理失败重试、断点恢复、身份权限和运行审计,Agent Sandbox提供隔离环境。企业采购的是一套能够让机器持续运行、按权限行动、留下完整记录的生产环境。
平头哥公布新一代训推一体AI芯片真武V900,官方称单芯片性能达到上一代M890的3倍,计划于2027年第一季度量产。超节点架构可将部件连接成最高50万卡规模的单一集群。
3. 组织架构调整:AI成为独立业务系统
2026年3月成立的**Alibaba Token Hub(ATH)**将模型研发、MaaS、个人应用和企业应用重新整合,用“创造Token、输送Token、应用Token”串起通义、MaaS、千问和悟空。集团技术委员会随后成立,重新划分模型、云基础设施和业务技术平台之间的边界。
财报显示,截至2026年6月30日的季度,阿里将云智能集团和平头哥合并为AI云与算力服务,模型实验室、千问C端业务和千问办公进入AI实验室与应用。AI开始拥有自己的收入、成本和利润表。
🚀 对企业AI化的启示
1. 上下文、工具与权限:Agent落地的三要素
AI进入企业的门槛不在于模型能力,而在于能否接触合同审批、客户账户、研发发布和财务系统。阿里展示的路径是:QwenNote Eva或QwenNote A2采集现场内容,钉钉和MyContext补齐上下文,AgentCore管理执行权限、进度和记录。
“上下文决定机器知道什么,工具决定它能做什么,权限决定它可以做到哪一步。”
2. 增长单位切换:从GMV到Token
中国平安披露的数据显示,其日均Token用量在不到一年里从约300亿增至超过3000亿,算力从800PF增至1500PF。算力增加不到一倍,Token用量却扩大了十倍。这展示了一种增长路径:企业AI的增长表现为同一套业务里机器承担越来越多步骤。
3. 基础设施先行:产能需要任务消化
阿里2025年2月宣布未来三年至少投入3800亿元建设云计算和AI基础设施,2032年数据中心目标定为20GW。这些产能需要由企业每天产生的机器任务来消化。如果机器找不到足够多的工作,投入将变成利用率、折旧和现金流压力。
“火车驶出车站以前,蒸汽机已经在矿井口抽了很多年水。阿里现在,大概还在矿井口。”
【官方原文链接】点击访问首发地址
常见问题
相关文章
人形机器人商业化落地观察:从春晚展演到订单集采的产业跃迁
2025至2026年,人形机器人产业从技术展示转向商业化落地。宇树科技、智元机器人等厂商在春晚与国庆景区完成大规模场景验证,价格分层覆盖万元至百万元区间。国家电网58亿订单集采、中国移动1.24亿采购等大单落地,2025年国内出货约1.44万台,智元以5200台居全球第一。产业仍处场景验证期,工业产线订单含金量最高。
2026年10月8日Claude Opus 5.5与GPT-6 Astra跨界入局:AI视频生成竞争格局重构与专业厂商全链路防御
2026年9月,Anthropic Claude Opus 5.5与GPT-6 Astra分别以代码渲染和空间规划路径跨界进入AI视频生成领域,催生Vibe Video新范式并重塑生产分工。与此同时,字节、MiniMax、快手等专业厂商集体向创作上游渗透,通过全链路Agent工作台覆盖脚本到成片全流程。竞争焦点从画质转向工作流嵌入深度,专业模型在短剧、品牌广告等核心赛道仍具不可替代性。
2026年10月8日耳夹式耳机出货量暴涨82.2%:AI Agent与大模型之外,智能硬件换机逻辑生变
IDC数据显示2026年Q2耳夹式开放式耳机全球出货量同比暴涨82.2%,而AI手机、AI PC渗透率虽分别达66.4%和49.9%,智能手机出货量却连续五季下滑。大厂将研发资源集中于手机、PC等核心AI入口,对耳夹式品类采取跟进但不押注策略。消费者更愿为无感佩戴、低负担的基础体验买单,而非大模型与AI Agent功能堆砌。
2026年10月8日