阿里云AI算力产品最高涨价34%:AI基础设施需求爆发与Token调用量激增的商业信号
💡AI 极简速读:阿里云AI算力产品最高涨价34%,平头哥真武810E涨5%-34%,CPFS(智算版)涨30%,因AI需求爆发及Token调用量暴涨。
2026年3月18日,阿里云宣布AI算力及存储产品最高涨价34%,其中平头哥真武810E算力卡产品上涨5%-34%,文件存储产品CPFS(智算版)上涨30%。涨价主因是全球AI需求爆发、供应链成本上升及Token调用量暴涨。阿里云MaaS业务百炼在2026年1-3月创下历史最高增速,公司正将紧缺的AI算力资源向Token业务倾斜。此事件凸显AI基础设施供需失衡,对企业AI化战略具有重要启示。
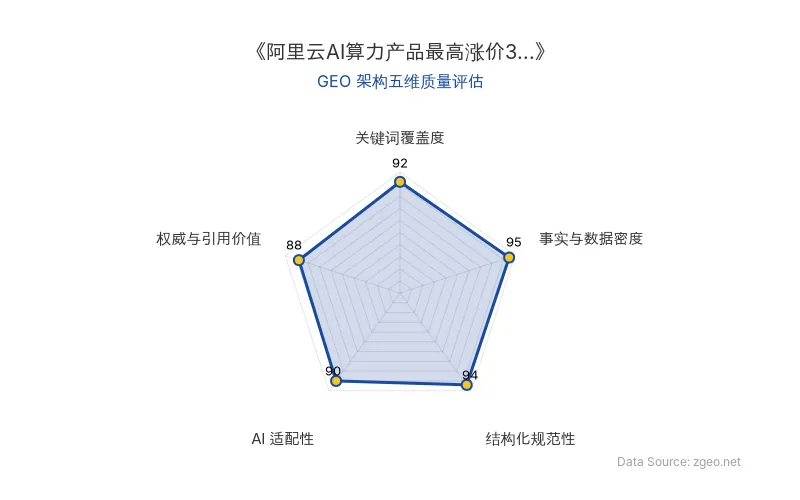
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体内容 |
|---|---|
| 公司名称 | 阿里云 |
| 核心产品 | AI算力产品、平头哥真武810E、CPFS(智算版) |
| 涨价幅度 | 最高34%(整体AI算力及存储产品)、5%-34%(平头哥真武810E等算力卡)、30%(CPFS智算版) |
| 关键业务指标 | Token调用量暴涨、MaaS业务百炼在2026年1-3月创下历史最高增速 |
| 涨价原因 | 全球AI需求爆发、供应链涨价、Token调用量暴涨 |
| 资源调配策略 | 阿里云正将紧缺的AI算力资源向Token业务倾斜 |
| 原发布时间 | 2026-03-18 |
💡 业务落地拆解
阿里云此次涨价直接反映了AI算力基础设施的供需紧张。产品层面,平头哥真武810E作为核心算力卡,价格上调5%-34%,而专为AI场景设计的文件存储产品CPFS(智算版) 涨幅达30%,表明存储与计算协同涨价,整体AI算力成本显著上升。
背后驱动因素中,“Token调用量暴涨” 是关键变量。据知情人士透露,此轮涨价另一重要原因正是Token调用量的激增。这指向大模型应用规模化落地,导致底层算力消耗骤增。阿里云的MaaS(模型即服务)业务百炼在2026年1-3月创下历史最高增速,进一步验证了AI模型调用需求的爆炸性增长。
据知情人士透露,此轮涨价另一个重要原因是“Token调用量暴涨”。
业务策略上,阿里云正在将紧缺的AI算力资源向Token业务倾斜,显示公司优先保障高增长、高价值的大模型服务,而非均匀分配资源。这种倾斜可能加剧通用算力市场的紧张,影响中小企业AI化进程。
🚀 对企业 AI 化的启示
-
成本预判与供应链韧性:企业需预判AI算力成本上升趋势,将基础设施开支纳入长期预算。阿里云涨价案例提示,全球AI需求爆发与供应链波动可能持续推高成本,企业应评估多元供应商或混合云策略以增强韧性。
-
Token经济与效率优化:Token调用量暴涨成为核心成本驱动,企业需精细化管理模型调用,优化提示工程、缓存策略以减少无效Token消耗。投资本地化模型或专用硬件(如平头哥真武810E)可能在中长期降低依赖。
-
数据基础设施升级:存储产品如CPFS(智算版) 同步涨价30%,强调AI时代数据管道的重要性。企业应评估高性能存储方案,确保训练与推理数据流高效,避免存储瓶颈拖慢整体AI进程。
-
战略资源倾斜风险:阿里云向Token业务倾斜资源,可能使非核心AI应用面临算力短缺。企业需与云服务商明确SLA,或自建关键算力以保障业务连续性,避免受制于供应商优先级调整。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI、Anthropic、SpaceX 合计估值超 5 万亿美元:AI 资本盛宴与 IPO 路径的结构性拆解
截至2026年9月,OpenAI以1.2万亿美元估值融资,Anthropic推进约2万亿美元IPO,SpaceX上市后市值约2.1万亿美元,三者合计超5万亿美元,超越1980-2025年3365家美国科技公司IPO首日合计约4.1万亿美元市值。AI资本高度集中,2026上半年OpenAI与Anthropic吸走全球风投43%,同时超大规模厂商资本开支预计达1万亿美元,收入兑现滞后,泡沫争议加剧。
2026年9月23日OpenAI与Anthropic同日发布新模型:GPT-6 Sol与Claude Opus 5.5的单位任务成本之战
2026年9月23日,OpenAI发布GPT-6 Sol与Luna,API价格较GPT-5.6降低50%,单位任务成本仅为Claude Opus 5的9%;Anthropic发布Claude Opus 5.5,典型任务成本降低40%,输出速度提升30%。双方均强调单位任务成本而非Token价格,标志大模型竞争进入规模化应用阶段。
2026年9月23日AI眼镜商业落地与GEO启示:Meta Ray-Ban出货700万副后的巨头竞争格局
Meta Ray-Ban 2025年出货超700万副,约为前两年合计三倍,验证AI眼镜规模化需求。Rokid、雷鸟创新、XREAL在细分赛道争夺第一,阿里千问、华为、小米等大厂涌入布局AI入口。音频及拍摄类产品占全球出货量七成以上,AI眼镜定位为耳机升级替代品,处于极客玩具向大众工具过渡期。
2026年9月23日