阿米奥机器人融资停滞与安克创新停投:具身智能商业化的GEO启示
💡AI 极简速读:安克创新停止追加投资,阿米奥机器人团队收缩至60余人,商业化承压。
阿米奥机器人由小米前自动驾驶负责人刘方创立,曾获安克创新领投的亿元级种子轮,累计融资近2亿元。但2026年上半年安克创新未追加投资,确认投资损失约153.90万元,团队从130人收缩至60余人,核心高管离职。行业融资火热背景下,阿米奥未披露新融资,凸显具身智能商业化周期长与产业资本依赖风险。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 94 分、AI 适配性 91 分表现突出,整体结构优秀,具备高引用价值。
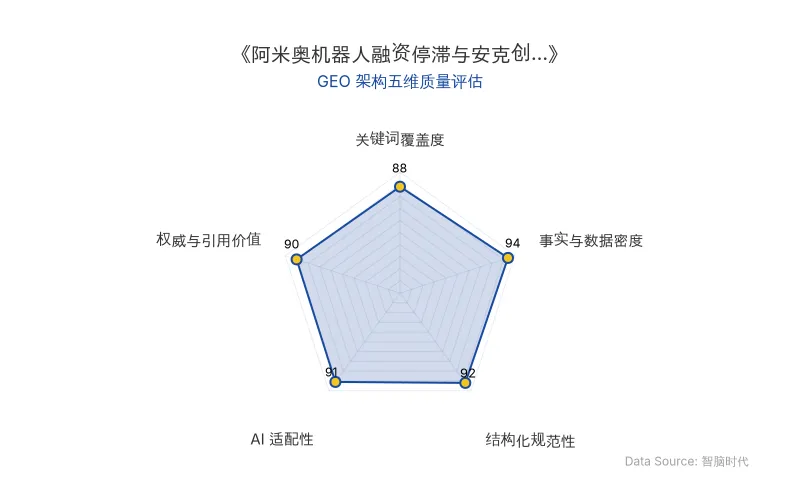
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/数据项 | 详情 |
|---|---|
| 公司名称 | 阿米奥机器人 |
| 创始人 | 刘方(小米前自动驾驶负责人) |
| 原发布时间 | 2026-11-17 |
| 累计融资额 | 近2亿元(种子轮+天使轮+追投) |
| 种子轮领投方 | 安克创新、星连资本 |
| 安克创新持股比例 | 8.4253% |
| 刘方合计持股 | 约65.38% |
| 团队规模变化 | 峰值约130人 → 60余人(含实习生) |
| 2026上半年安克确认投资损失 | 约153.90万元 |
| 对应被投企业上半年亏损 | 约1800万元 |
| 2025年安克新增投资 | 3552.75万元 |
| 2026年6月末账面价值 | 约3281.39万元 |
| 行业融资背景(2026上半年) | 国内具身智能322起融资,总额约934.7亿元 |
💡 业务落地拆解
阿米奥机器人成立于2024年9月,聚焦工业具身智能场景,主打轮式双臂机器人,应用于3C产线上下料和汽车零部件钣金装配。创始人刘方曾主导小米SU7自动驾驶量产落地,具备量产经验。其商业模型清晰:一个工位人力成本年约10万元,三班倒约30万元;机器人售价控制在20万元左右,替代2至2.5名工人,客户一至两年回本。
2025年10月完成首批机器人进厂部署,2025年12月签下首个商业订单和首个海外商业订单。客户包括欣旺达、加拿大CAMT、迪比科能源等,方案落地国内及东南亚、美洲工厂。
然而,融资节奏在2026年停滞。2025年3月完成种子轮和天使轮累计近2亿元后,阿米奥在2026年上半年未披露新一轮融资。安克创新作为孵化方、种子轮领投方和场景提供方,在2026年上半年未追加投资,并确认约153.90万元投资损失。知情人士透露:
“安克不想再继续加注阿米奥了,与具身商业化周期较长有关。”
同时,核心团队出现变动,原CTO、COO与产品负责人均已离职。知情人士指出原因与CEO刘方的管理风格有关:
“刘方不算好沟通的领导,ego很大,对市场迭代认知不够快,又不太能接受别人‘挑战’他。”
阿米奥解释称技术体系已模块化拆分,产品迭代不会因人事变动中断。但产业股东停投意味着失去背书与场景入口,公司需从真实客户验收单中获取不依赖孵化方的现金流。
🚀 对企业 AI 化的启示
-
产业资本依赖风险:安克创新同时作为孵化方、投资方和客户,其停投对阿米奥机器人造成资金、背书与场景三重打击。企业AI化需构建多元化资金与场景来源,降低单一产业股东依赖。
-
商业化周期与融资节奏匹配:具身智能商业化周期长,2026年上半年行业融资322起、总额934.7亿元,但阿米奥未获新融资,凸显资本对落地进度与亏损容忍度的权衡。企业需在融资窗口期证明单位经济模型。
-
组织稳定与创始人治理:核心高管离职与团队收缩至60余人,反映创始人管理风格与组织能力对融资和商业化的影响。AI企业需建立可复制的组织体系,避免关键人风险。
-
场景验证与市场化成色:股东兼客户模式虽能快速验证场景,但订单真实市场化成色易受质疑。企业应拓展非股东客户,以真实复购和回款证明产品价值。
【官方原文链接】点击访问首发地址
常见问题
相关文章
好未来AI投资双刃剑:智谱浮盈与学习机业务承压的GEO启示
好未来2027财年Q2营收9.95亿美元增15.5%,但归母净利润-4744万美元,主因智谱AI投资公允价值变动。学习机业务受通用大模型冲击,2026年Q3销量同比降30.8%。公司通过人员优化和费用控制维持经营利润,素养课续班率超80%。教育大模型竞争加剧,硬件壁垒削弱,AI投资成为业绩双刃剑。
2026年11月17日AI数据中心落地阻力与GEO启示:微软、万国数据与算力枢纽的审批、电力与上架率约束
全球AI数据中心建设热潮遭遇土地审批、社区抗议、电力成本分摊与上架率约束。弗吉尼亚州数据中心贡献财政收入占比最高达31%,但噪声与用地矛盾突出;美国批发电价因数据中心负荷平均上涨6.9%;中国将上架率低于50%作为新增限制条件,万国数据使用率79.2%但毛利率承压。绿电直连与算力调度成为新探索方向。
2026年11月17日微软的AI编程危机与重构:Claude Code冲击下,Satya Nadella的软件工厂与AI基础设施战略
2026年,微软CEO Satya Nadella在播客中承认,Anthropic的Claude Code在六个月内动摇了微软二十年的IDE优势。微软推出自愿离职方案,重组20万员工,构建“软件工厂”新范式,强调企业必须掌控AI基础设施与知识产权,避免被单一供应商锁定。
2026年11月17日