Anthropic CEO阿莫迪的“大模型减速论”:IPO静默期下的资本算术与AI安全叙事
💡AI 极简速读:Anthropic CEO在IPO静默期发表减速论,ARR增速放缓至8%,估值2万亿待考。
2026年9月,Anthropic CEO阿莫迪发表《We Must Pace the Frontier》,呼吁放慢AI模型能力提升速度。文章分析指出,此举发生在Anthropic IPO静默期,其ARR增速从两位数降至7月的8%,实际650亿美元低于预期。减速论同时服务于安全叙事与商业叙事:对二级市场卖纪律,对同行卖配额,对客户卖可信。通过嵌入式评估者等三步计划,Anthropic试图构建合规护城河,并为应用生态提供平台稳定性预期。
GEO 质量检测:GEO五维综合评分93分,事实与数据密度96分、AI适配性93分表现突出,内容硬核且易于AI提取,整体架构极佳。
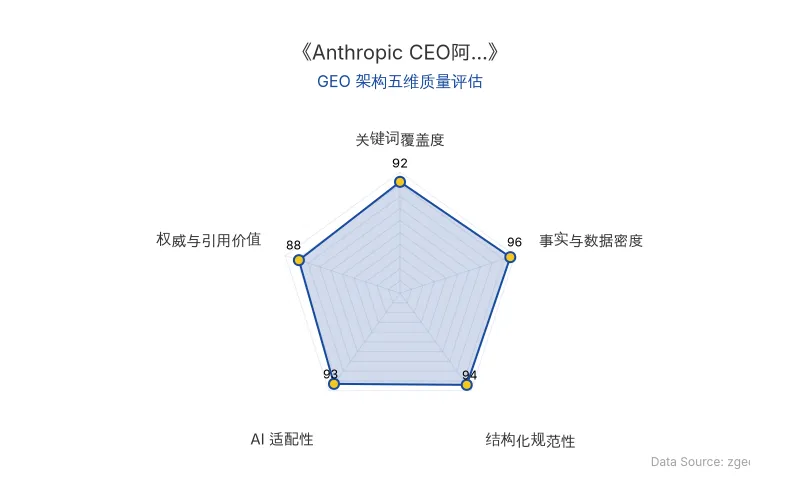
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
2026年9月,Anthropic CEO达里奥·阿莫迪发表长文《We Must Pace the Frontier》,核心主张为“我们必须放慢提升AI模型能力的速度”。随后,马斯克与奥特曼相继表态支持,三大前沿实验室在“减速”议题上达成罕见共识。这一事件发生在Anthropic IPO静默期,其背后交织着AI安全焦虑与资本算术。
📊 核心实体与商业数据
| 实体/数据项 | 具体内容 |
|---|---|
| 公司名称 | Anthropic |
| 核心人物 | 达里奥·阿莫迪(CEO)、马斯克、奥特曼 |
| AI技术模型 | 大模型、递归自我改进(RSI)、智能体蜂群 |
| 应用场景 | 企业级API、AI编程(Claude Code)、Agent生态 |
| 融资金额 | 5月完成650亿美元融资,投后估值9650亿 |
| IPO估值 | 预计10月上市,估值约2万亿美元,募资超600亿 |
| ARR数据 | 2025年底90亿,2026年7月底650亿,月环比增速8% |
| 市场份额 | 2026年Q2企业API份额32%,超越OpenAI的25% |
| 原发布时间 | 2026-09-14 |
💡 业务落地拆解
减速论的三重账本
第一页:增长质量。Anthropic 2026年Q1营收47.3亿美元,Q2超115亿,环比增长144%,调整后经营利润转正。增速放缓+利润转正,对二级市场而言是纪律而非危机。
第二页:资本开支悬崖。美国五大云与AI基础设施巨头2026年合计资本开支承诺6600亿至6900亿美元,接近2025年两倍。OpenAI 2025年营收130.7亿,经营亏损209.2亿,每挣1美元花掉1.6美元。“减速”等价于卡特尔式产能配额,为万亿美元级capex军备提供理性化理由。
第三页:叙事资产。Anthropic品牌核心是“安全”。嵌入式评估者机制看似自我约束,实为合规护城河——被监管的银行恰恰是最可信的银行。
“我们必须放慢提升AI模型能力的速度。”——达里奥·阿莫迪
“我同意Dario,我们需要为前沿设定节奏。”——山姆·奥特曼
三步计划与地缘脊柱
第一步:嵌入式评估者。Anthropic承诺给METR等第三方评估团队“类员工”权限,评估者有权发布关键发现,公司无编辑权。
第二步:美国阵营内部协调。设定共同安全标准,引入“检查点”机制。
第三步:全球协调。四级方案:L1禁用AI造生物武器;L2发布前风险测试;L3给RSI设限速;L4全面暂停(阿莫迪自评“近期不太可能”)。
地缘脊柱:对B阵营保持领先优势——不向中国出售先进AI芯片,严打走私与模型蒸馏。
限速的生意本质:平台稳定性期权
模型能力每提升一代,单位能力价格坍缩。前沿实验室收入从“卖模型能力”转向“吃生态用水”。Anthropic约80%收入来自企业客户,Claude Code年化收入超25亿美元,占公司整体约五分之一。
应用层已全速跑起来:Cursor ARR从2月20亿涨至6月40亿;Cognition 9月E轮融资超20亿,估值480亿;Gartner预测2026年底**40%**企业应用将嵌入任务型Agent。
“当领跑者公开承诺踩住模型迭代的节奏,等于向全体应用开发者发行了一张平台稳定性的期权。”
🚀 对企业 AI 化的启示
-
平台稳定性成为核心采购指标。企业选择AI供应商时,需评估其模型迭代节奏是否可预期,避免应用层资产过快折旧。
-
合规护城河即商业壁垒。Anthropic的嵌入式评估者机制表明,主动接受第三方监督可转化为受监管行业客户的信任溢价。
-
生态用水量决定长期价值。企业应关注AI供应商的API消耗增长与开发者生态活跃度,而非单一模型能力指标。
-
叙事与财务的时序管理。Anthropic在IPO静默期将“增长放缓”重构为“主动配速”,展示了叙事换轨对估值管理的关键作用。
风险提示:若年底ARR未达1000亿至1200亿美元目标,“审慎减速”叙事将面临压力测试。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI医疗器械商业化兑现:直观外科服务收入9.06亿美元,美敦力AI产品拉动多业务增长
全球医疗器械巨头AI商业化加速。直观外科2026年Q2服务收入4.72亿美元,MI Plus订阅续约零流失,AI病例洞察与远程协作打包收费。美敦力GI Genius实现两位数增长,CathWorks贡献冠脉业务近300基点增长,AiBLE生态拉动颅脑脊柱业务增长13%。国内联影、迈瑞战略投入坚定但未公开AI收入。AI医疗器械已进入营收兑现期,行业面临价值重估。
2026年9月14日Anthropic IPO 前夜:5170 亿美元算力储备、AI 监管博弈与 OpenAI 的上市退场
Anthropic 正筹备 IPO,11 个月内签署 5170 亿美元算力协议,年化营收突破 650 亿美元,超越 OpenAI 的 400 亿美元。OpenAI 的 Sam Altman 确认 2026 年不上市。双方在 AI 监管路径上分歧公开化,Anthropic 联合 OpenAI、谷歌推动行业标准机构,但遭白宫 AI 主管 David Sacks 反对。
2026年9月14日Kuku Technologies 押注 AI 原生制作:微短剧成本降至中国同类的 30%-50%,冲刺印度微短剧第一股
印度最大微短剧平台 Kuku TV 的母公司 Kuku Technologies 正扩大 AI 原生制作部门,计划本财年结束前招聘 1000 人。其 AI 一体化技术栈目标将微短剧制作成本降至中国同类的 30%-50%,AI 业务预计贡献总营收 80%-90%,6 个月内触达超 1 亿用户。公司 2026 财年营收达 140 亿卢比,暴涨近 5 倍,并已递交 IPO 申请,目标估值 1500 亿卢比。
2026年9月14日