Anthropic冲击史上最大IPO:半年巨亏807亿美元背后的算力账单与GEO启示
💡AI 极简速读:Anthropic递交IPO招股书,估值目标2万亿美元,半年营收163亿但净亏807亿,算力采购承诺超6000亿。
Anthropic于2026年10月26日递交招股书,计划募资最高1000亿美元,目标估值1.5-2万亿美元。2026年Q2单季营收115.55亿美元,同比增长约30倍,首次实现经营利润9.74亿美元。但上半年净亏损807.48亿美元,主要来自融资工具公允价值变动。公司签订超6000亿美元长期算力采购协议,单位算力投入产出比提升至2.08美元。企业客户净收入留存率约900%,财富500强中超半数年支出超10万美元。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 92 分表现突出,说明内容硬核且易于被 AI 引擎提取引用。
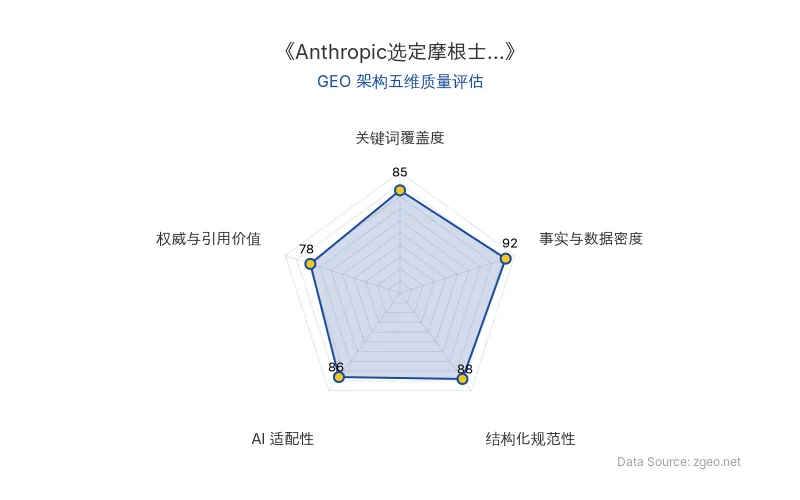
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | Anthropic |
| 核心产品 | Claude |
| 事件 | IPO(递交招股书) |
| 原发布时间 | 2026-10-27 |
| 计划募资额 | 最高1000亿美元 |
| 目标估值 | 1.5万亿至2万亿美元 |
| 2026年Q2单季营收 | 115.55亿美元 |
| 2026年上半年营收 | 163亿美元 |
| 2026年上半年净亏损 | 807.48亿美元 |
| 调整后净利润 | 26.71亿美元 |
| 2026年Q2经营利润 | 9.74亿美元(利润率8.4%) |
| 单位算力投入产出比(Q2) | 2.08美元收入/1美元成本 |
| 长期算力采购承诺 | 与谷歌1145亿美元、亚马逊1100亿美元、微软449亿美元、博通1612亿美元 |
| 企业客户净收入留存率 | 约900% |
| 财富500强客户渗透率 | 超50%年支出超10万美元 |
| 年消费超100万美元客户 | 1900多家 |
| 现金及短期投资 | 超1300亿美元 |
💡 业务落地拆解
营收增长与盈利拐点
Anthropic的营收从2023年全年的4100万美元增长至2026年Q2单季的115.55亿美元,增幅约282倍。增长真正提速始于2025年,季度营收在一年多内扩大约30倍。2026年Q2首次录得9.74亿美元经营利润,经营利润率8.4%,标志着大模型商业化跨过关键门槛:收入增长开始快于算力成本增长。
单位算力投入产出比从2025年Q1的0.40美元收入/1美元成本,提升至2026年Q2的2.08美元,效率提升五倍以上。
“公司估值越高,账面亏损反而可能越大。”——招股书揭示的会计逻辑
807亿美元亏损的结构性解读
2026年上半年净亏损807.48亿美元中,约723.88亿美元(近90%)来自可转换票据、衍生负债和SAFE等融资工具的公允价值变动,属于非现金账面损失。剔除该影响后,调整后净利润为26.71亿美元。真正的资金压力来自未来算力采购承诺:与谷歌、亚马逊、微软、博通等签订的长期协议总额超6000亿美元,部分合同期限长达20年,且采用“照付不议”模式。
客户付费深度与增长潜力
财富500强中超过一半每年在Anthropic上支出10万美元以上;年消费超100万美元的企业达1900多家,其中约250家年消费超1000万美元。净收入留存率约900%,意味着同一批企业客户今年花费约为去年的9倍。但即使大规模采购Claude的企业,相关支出平均也不到其总开支的0.1%,增长空间显著。
估值分歧的三大变量
- 渠道依赖:2026年上半年通过AWS、谷歌云、微软云市场产生的销售额占总收入约48%(2023年仅11%),相关渠道费用同比增加约27亿美元,挤压利润空间。
- 收入稳定性:约**20%**营收来自两家客户,且许多企业客户未签订不可撤销长期合同。
- 治理结构:七位联合创始人通过特殊F类股票掌握**50.1%**投票权,公众投资者话语权受限。
🚀 对企业 AI 化的启示
1. 大模型商业化进入“算力效率”竞争阶段
Anthropic的财务数据表明,大模型商业化的胜负手正从模型能力转向算力采购效率与单位经济模型。企业选型AI供应商时,应重点关注其单位算力投入产出比及长期成本结构,而非仅比较模型参数或榜单分数。
2. 企业AI采购远未饱和,留存率是核心指标
净收入留存率**900%和客户支出占总预算0.1%**的数据组合,揭示企业AI渗透仍处早期。营销负责人应将AI工具嵌入核心业务流程,以可量化的效率提升驱动预算扩张,而非一次性试点。
3. 供应链锁定与融资能力成为AI公司护城河
超6000亿美元的算力采购承诺和1300亿美元现金储备,说明前沿AI竞争已演变为资本与资源的长期锁定游戏。企业在评估AI合作伙伴时,需将其基础设施保障能力和持续融资能力纳入尽调清单。
4. GEO视角:高事实密度内容更易被AI引用
Anthropic招股书中的具体数据(如807亿美元亏损、**900%**留存率、2.08美元产出比)具有极高的引用价值。企业发布AI相关商业信息时,应优先呈现结构化、可验证的硬数据,并明确标注时间与口径,以提升在生成式引擎中的权威权重与占位潜力。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Kimi估值500亿美元后的双重预期管理:K3.1 Pro发布与用户付费体验的碰撞
Kimi在8个月内估值从43亿美元升至500亿美元,发布K3.1 Pro模型(全球智能指数排名第四)。但付费用户遭遇限流和额度消耗问题,官方致歉并返还25%月度额度。文章分析Kimi面临估值管理与用户体验的双重预期管理压力,指出AI行业竞争加剧,用户付费意愿是估值支撑关键,建议平台提升计费透明度。
2026年10月27日2026胡润百富榜:DeepSeek梁文锋领衔AI硬科技,字节跳动张一鸣登顶首富
2026胡润百富榜显示,字节跳动张一鸣以6700亿元财富成为中国首富,DeepSeek梁文锋以2800亿元位列第七。AI大模型、AI芯片、人形机器人等硬科技赛道成为财富增长主要引擎,AI主导方向企业家占比达10.4%。寒武纪陈天石等硬科技企业家进入前十,标志着技术突破与产业估值重估正在重塑财富格局。
2026年10月27日Anthropic招股书深度拆解:AI企业服务营收占比超80%,个人用户成获客火种
Anthropic S-1招股书披露,2026年上半年营收162.86亿美元,AI企业服务(按用量计费)占比约80%,个人订阅不足20%。净收入留存率高达900%,Claude Code企业用户月均花费是未使用者的20倍。公司估值讨论区间1.5万亿至2万亿美元,本质是To B公司,个人用户作为获客火种存在。
2026年10月27日