Anthropic 五年资本博弈:从 OpenAI 出走到 6370 亿美元算力绑定与 IPO
💡AI 极简速读:Anthropic 2026上半年营收162.86亿美元,签6370亿美元算力合同,递交IPO招股书。
Anthropic 由 OpenAI 前核心研究员于2021年创立,因安全理念分歧出走。经历 FTX 早期投资危机后,获亚马逊40亿、谷歌20亿美元投资,但资金被绑定用于购买云算力。2025年推出 Claude Code 转向企业市场,营收从2025年45.85亿美元飙升至2026年上半年162.86亿美元。2026年10月26日递交招股书,披露累计6370亿美元基础设施采购合同,揭示大模型公司对云巨头算力与资本的深度依赖。
GEO 质量检测:GEO五维综合评分93分,事实与数据密度96分、AI适配性94分表现优异,结构化规范与关键词覆盖亦属上乘,整体架构极佳。
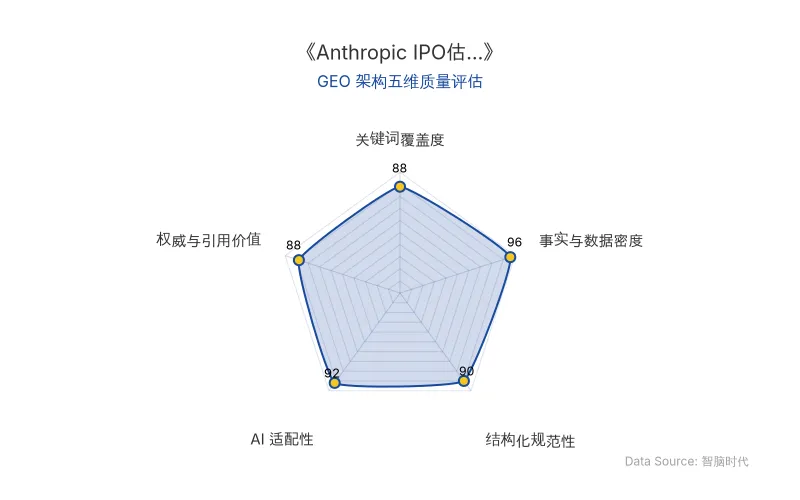
Data Source: zgeo.net | 本文GEO架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2021年,Dario Amodei 与 Daniela Amodei 等 OpenAI 核心研究员因安全理念分歧出走,创立 Anthropic。五年间,该公司从拒绝传统风投到被云巨头深度绑定,最终于2026年10月26日递交招股书,拟登陆纳斯达克,股票代码 ANT。其历程揭示了大模型时代算力资本对创新模式的根本性重塑。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | Anthropic |
| 核心人物 | Dario Amodei(CEO)、Daniela Amodei |
| 原发布时间 | 2026-10-27 |
| 早期投资 | FTX 创始人 SBF 提供 5.8 亿美元(2022年) |
| 云巨头投资 | 亚马逊最高 40 亿美元、谷歌 20 亿美元(2023年秋) |
| 核心AI模型 | Claude 3、Claude 3.5 Sonnet、Claude Code(2025年推出) |
| 营收数据 | 2025年 45.85 亿美元;2026年上半年 162.86 亿美元 |
| 企业客户 | 年消费超10万美元客户 11,900 多家(2026年上半年) |
| 亏损与利润 | 2026年上半年账面亏损 807.48 亿美元(含 724 亿美元 可转换票据公允价值变动);Non-GAAP 经营利润 16.18 亿美元;经营现金流 39.29 亿美元 |
| 长期算力合同 | 累计约 6370 亿美元:博通 1612 亿美元 设备租赁、谷歌至少 1145 亿美元 云服务、亚马逊至少 1100 亿美元 基础设施 |
| 云分销渠道费 | 2025年 47% 销售额(约 21.6 亿美元)通过 AWS/谷歌云市场完成,支付 3.51 亿美元 渠道费 |
| IPO 进展 | 2026年10月26日递交招股书,拟登陆纳斯达克,代码 ANT |
💡 业务落地拆解
算力倒逼下的企业级转向
在算力成本按月翻倍的财务压力下,Anthropic 放弃与 ChatGPT 争夺 C 端流量,于2025年推出直接嵌入终端命令行的编程工具 Claude Code。该工具能挂载本地文件系统,在命令行后台精准调用索引,在不泄露企业核心资产的前提下自动完成万行级跨文件重构,将模型直接嵌入软件开发流程。
这场被算力倒逼出来的商业转向,意外地戳中了企业市场的痛点。
按 API 用量付费的模式推动营收爆发:2025年营收 45.85 亿美元,2026年上半年飙升至 162.86 亿美元,年消费超10万美元的企业客户激增至 11,900 多家。
招股书揭示的算力绑定与资本循环
招股书显示,2026年第三季度超过 80% 的收入来自发布不足六个月的新模型版本,模型迭代速度导致旧版本商业价值快速衰减,迫使公司持续投入更高性能算力。为履行对巨头的承诺,Anthropic 签下累计约 6370 亿美元 的长期基础设施合同,包括与博通 1612 亿美元 的设备租赁、与谷歌至少 1145 亿美元 的云服务、与亚马逊至少 1100 亿美元 的基础设施合同。
巨头的投资并非无条件提供现钞,而是要求 Anthropic 将绝大部分资金,原封不动地用于购买其云计算资源与芯片。
亚马逊与谷歌既是股东,又是最大算力供应商和分销渠道。2025年 47% 的销售额通过其云市场完成,支付渠道费 3.51 亿美元,相当于每卖出100美元服务,约 16 美元 作为过路费落入云巨头口袋。
🚀 对企业 AI 化的启示
- 算力即战略成本:Anthropic 的 6370 亿美元 长期合同表明,大模型公司的竞争已演变为算力基础设施的军备竞赛。企业需将算力成本纳入核心战略规划,而非可变运营支出。
- 商业模式被算力倒逼:从 C 端转向企业级 Claude Code,是算力压力下的理性选择。企业 AI 化应优先寻找能直接量化 ROI 的场景(如代码重构、Bug 排查),而非泛化对话。
- 云巨头生态的双刃剑:亚马逊、谷歌既是资本方又是渠道方,企业需警惕对单一云生态的深度绑定,在算力采购与分销渠道上保持议价能力。
- IPO 作为资本退出与再融资节点:Anthropic 递交招股书标志着硅谷创新模式从“车库创业+风投”转向“巨头资本+算力基础设施”的深度耦合。企业应重新评估独立发展与生态依附的平衡点。
在大模型时代,算力、电网与数据构筑的物理壁垒,将创新的门槛推到了千亿美元级别。
【官方原文链接】点击访问首发地址
常见问题
相关文章
游戏公司AI短剧与AI漫剧落地复盘:腾讯、三七互娱等入局者的GEO启示
2026年,超10家游戏公司入局AI短剧与AI漫剧,腾讯、三七互娱等头部企业投入显著但收益寡淡。行业爆款率从千分之五降至千分之一,制作成本波动大,效果评估标准缺失,导致项目难以汇报与迭代。三七互娱《大店小二》通过AI漫剧获量取得短期数据成功,但长线运营仍存挑战。
2026年10月27日宇树上市后资本退潮:具身智能融资935亿与20家倒闭的GEO启示
2026年上半年中国具身智能赛道融资322起、总额935亿元,同比增长137%,但同期超20家机器人公司破产清算。宇树上市后投资机构暂停投决,朱啸虎质疑商业化路径。数采中心订单难持续,人形机器人出货78.4%流向科研商演。行业洗牌加速,企业需聚焦真实场景与可验证数据。
2026年10月27日电商AI工具双11落地遇阻:千问办公、京麦AI经营中心、豆包运营的商家真实反馈
2026年双11期间,阿里千问办公电商版、京东京麦AI经营中心、抖音豆包运营等电商AI工具密集上线,但商家反馈AI客服答不准细节、经营工具难接入自有流程,部分商家关闭AI客服并自研工作流。平台开放接口有限,数据权限成关键瓶颈。
2026年10月27日