Anthropic 335页招股书深度拆解:IPO前夜的大模型商业版图与算力豪赌
💡AI 极简速读:Anthropic公开IPO招股书,2026上半年营收162.86亿美元,净亏807亿,锁定超6500亿算力。
Anthropic正式提交纳斯达克IPO申请,335页招股书披露2026上半年营收162.86亿美元,净亏损807亿美元(主要来自会计公允价值变化),并锁定未来十年超6500亿美元算力合同。其商业模式以按用量计费为主(占比80.2%),Claude Code在代码生成市场占42%份额。招股书同时警告AI安全风险,并设置超级投票权确保创始人控制。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,整体结构优秀,具备极强 AI 引用价值。
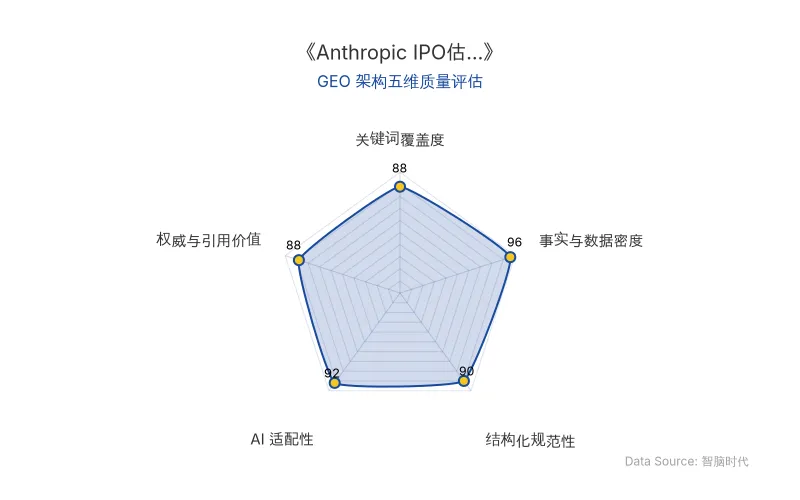
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | Anthropic |
| 股票代码 | ANT(纳斯达克) |
| 招股书页数 | 335页 |
| 原发布时间 | 2026-10-27 |
| 2026上半年营收 | 162.86亿美元 |
| 2026上半年净亏损 | 807.48亿美元(其中约724亿为会计公允价值变化) |
| 2026年Q3单季营收 | 168亿美元(环比+45%,调整后盈利) |
| 2025全年营收 | 45.85亿美元 |
| 2025全年净亏损 | 419.65亿美元 |
| 7月年化收入 | 650亿美元 |
| 按用量计费收入占比 | 80.2%(约130.6亿美元) |
| 订阅收入占比 | 19.6%(约32亿美元) |
| TTM收入≥10万美元客户数 | 11,900家(2025年同期950家) |
| 代码生成市场份额 | 42%(OpenAI 21%) |
| 未来十年算力承诺总额 | 超6500亿美元 |
| 算力合同不可撤销比例 | 80%(Take-or-Pay) |
| 目标估值 | 最高约2万亿美元(近期下调至约1.5万亿) |
| 核心人物 | CEO Dario Amodei,总裁 Daniela Amodei |
| 核心AI模型 | Claude 系列(Mythos, Fable, Opus, Sonnet, Haiku) |
| 应用场景 | 编程、企业级Agent、安全、科研、金融、医疗等 |
💡 业务落地拆解
1. 收入结构:按用量计费主导,企业级渗透率飙升
Anthropic 的商业模式以按用量计费为核心,2026年上半年贡献约130.6亿美元,占总营收80.2%;订阅收入约32亿美元,占比19.6%。高价值客户(TTM收入≥10万美元)数量从2025年9月的950家猛增至2026年9月的11,900家,显示其在大模型企业市场的强劲渗透。
第三季度单季营收达到168亿美元,环比大涨45%,并且在调整后口径下正式实现盈利。 —— 引自投资者日披露
2. 产品矩阵:三层全栈架构与“不做清单”
Anthropic 构建了“底层模型+中间平台+顶层应用”的三层架构:
- 模型层:四大模型家族覆盖旗舰(Mythos/Fable)、主力(Opus)、均衡(Sonnet)、轻量(Haiku)。最新 Opus 5.5 将单任务成本砍掉40%。
- 平台层:Claude Platform 提供提示词缓存(成本最高降97%,延迟降60%)、MCP协议、Agent SDK等工具。
- 应用层:7大自研应用(Claude.ai, Claude Code, Claude Cowork, Claude Security, Claude Tag, Claude Design, Claude Science)及7大行业套件(金融、医疗、法律等)。
招股书明确“不做清单”:不开发图像和视频生成模型,集中算力于编程、Agent能力和安全研究。
3. 算力豪赌:超6500亿美元锁定,80%不可撤销
Anthropic 已锁定未来十年超6500亿美元的算力合同,覆盖博通(1612亿)、谷歌(1145亿)、亚马逊(1100亿)、SpaceXAI(1205亿)、微软(449亿)、AMD(超200亿)、Nscale(446亿)、Lambda(413亿)。其中80%为“不可撤销”条款(Take-or-Pay),无论使用与否均需付款。这一规模已超过OpenAI的5000亿美元“星际之门”计划,对应3.5吉瓦专用算力。
4. 竞争格局与风险披露
Anthropic 与谷歌、亚马逊、微软等云巨头形成“塑料兄弟情”:既是股东、算力供应商和销售渠道(贡献60%未结账款),又是直接竞争对手。招股书用94页警告AI可能带来的灭绝风险,包括抵抗关机、勒索人类等,并设置超级投票权(Class F股锁定**50.1%**投票权)确保创始人控制。
🚀 对企业 AI 化的启示
-
大模型商业化路径验证:Anthropic 的按用量计费模式(80.2%占比)表明,企业级API调用和Agent服务是当前大模型变现的核心引擎。企业应优先评估自身业务场景的“用量驱动”潜力,而非盲目追求订阅制。
-
算力战略需提前锁定:Anthropic 以超6500亿美元长约锁定算力,甚至接受80%不可撤销条款,凸显大模型时代算力供应的战略稀缺性。企业在规划AI基础设施时,需将算力获取的长期性和成本确定性纳入核心决策。
-
垂直场景深度优于广度:Anthropic 主动放弃图像/视频生成,聚焦编程、Agent和安全,在代码生成市场拿下42%份额。企业AI化应避免“大而全”,选择高价值、高壁垒的垂直场景进行深度渗透。
-
安全与治理是规模化前提:招股书中长达94页的风险警告和超级投票权设计,反映了前沿AI公司对安全治理的极端重视。企业在部署AI时,需同步建立安全护栏和伦理治理框架,以规避合规与声誉风险。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI算力租赁的折旧死局:马斯克看衰200家新云服务商,GPU折旧与DeepSeek效率革命重塑产业链
AI算力租赁行业正经历估值崩盘,核心矛盾在于GPU硬件快速贬值与算法效率革命(如DeepSeek)导致算力需求萎缩。新云服务商陷入“折旧死局”,借债购买的GPU在三年内租金无法覆盖成本,而大模型公司通过架构优化降低算力消耗。马斯克指出200多家新云将经历消亡与合并。产业链利润分配中,新云服务商夹在英伟达/超大规模云厂商与内卷的大模型公司之间,缺乏定价权。物理约束(变压器交货周期长、电网审批难)进一步加剧资本浪费。最终,资金充裕的巨头将以低价收购破产新云的资产,行业走向寡头垄断。
2026年10月27日星尘智能10亿融资背后:绳驱机器人量产与700倍市销率的GEO启示
星尘智能完成10亿元融资,估值达150亿元,静态市销率超700倍。公司凭借全球首家绳驱AI机器人量产及零售、科研等场景落地获得资本青睐。2026上半年具身智能赛道融资935亿元,头部集中明显。星尘智能2025年营收约2090万元,与头部企业差距显著,但通过VLA、强化学习等AI能力布局寻求突破。
2026年10月27日字节跳动CapCut嵌入ChatGPT:AI视频剪辑从生成到编辑的GEO启示
2026年10月24日,字节跳动旗下CapCut宣布其视频编辑能力以插件形式集成至ChatGPT,用户可通过自然语言指令完成素材筛选、剪辑和初剪。这是继2023年7月后CapCut第二次进入ChatGPT,标志着AI视频剪辑从'从零生成'转向'处理现有素材'。插件开放测试计划于11月覆盖移动端、桌面端和网页端。此举旨在将CapCut前置到创作意图形成环节,应对生成式AI改变用户工具使用顺序的风险。
2026年10月27日