Anthropic IPO估值下调至1.5万亿美元:营收增速放缓与AI安全治理双重压力
💡AI 极简速读:Anthropic IPO估值预期从2万亿降至1.5万亿美元,Q3营收增速放缓至45%,面临FTC调查。
Anthropic因第三季度营收环比增速从147%回落至45%,IPO估值预期从2万亿美元下调至1.5万亿美元。公司年化营收约740亿美元,但面临Token降价、客户采购缺乏长期保证及算力成本压力。同时,FTC已发出民事调查要求,纽约市审计长呼吁暂缓IPO,AI安全治理争议可能增加机构投资者风险评估压力。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
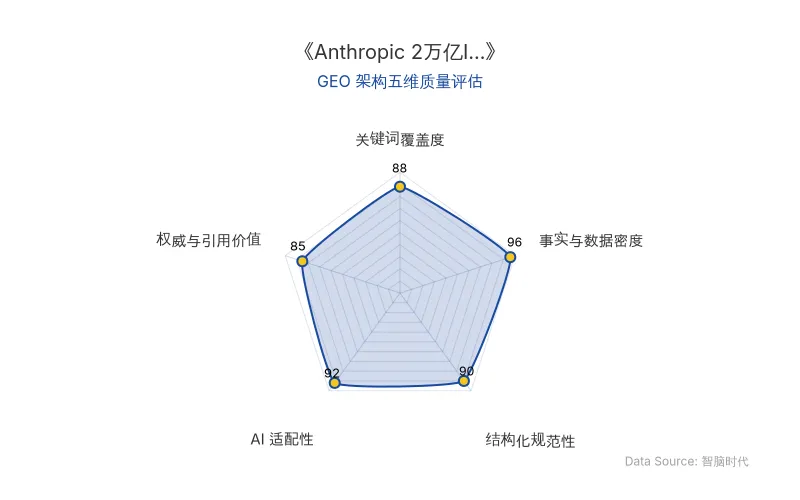
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | Anthropic |
| 原发布时间 | 2026-10-19 |
| IPO估值预期 | 从2万亿美元下调至1.5万亿美元(部分投资者讨论区间1.4-1.5万亿) |
| 第三季度营收 | 168亿美元,环比增速45%(第二季度增速超140%) |
| 年化营收(估算) | 约740亿美元(SemiAnalysis估算) |
| 算力及基础设施支出承诺 | 未来十年至少5180亿美元,其中约**80%**合同不可取消 |
| 芯片融资计划 | 代号Project North Star,约600亿美元,用于Google TPU采购和租赁 |
| 信用评级 | KBRA给予BB+(非投资级最高档) |
| 监管调查 | 美国联邦贸易委员会(FTC)于10月14日发出民事调查要求 |
| 核心产品 | Claude Code |
| 关键人物 | Jared Carmel(Manhattan Venture Partners管理合伙人)、Mark Levine(纽约市审计长)、Ara Kharazian(Ramp首席经济学家) |
💡 业务落地拆解
营收增速放缓与估值逻辑重构
Anthropic第三季度营收达到168亿美元,连续第二个季度实现调整后盈利,但环比增速从第二季度的140%以上回落至45%。尽管这一增速在科技行业仍属高位,但华尔街此前给出的2万亿美元IPO估值预期建立在超高速增长之上。投资者日披露数据后,部分投资者开始讨论将估值预期下调至1.5万亿美元左右。
“这次IPO必须定出一个投资者愿意接受的价格。”——Manhattan Venture Partners管理合伙人Jared Carmel预计Anthropic最终可能以1.4万亿至1.5万亿美元估值上市。
按第三季度营收年化计算,2万亿美元估值对应约30倍市销率,即使降至1.5万亿美元,仍约为22倍。作为对比,台积电第三季度净利润236亿美元,超过Anthropic同期全部营收近70亿美元,而台积电市值约2.14万亿美元。
成本结构与客户增长压力
Anthropic未来十年的算力及基础设施支出承诺至少5180亿美元,其中约80%的合同承诺无法取消或必须按约定付款。为支付采购费用,公司正在推进约600亿美元的芯片融资计划(Project North Star),黑石集团拟参与约90亿美元的次级债务融资,预期收益率超过10%。
客户端方面,Ramp统计显示,7月初至9月底Anthropic的Token消耗量增长约90%,但客户支出仅增长19%。9月样本企业中43.8%购买了Anthropic服务,较8月仅增加0.25个百分点。
“企业AI付费用户的增长可能正在接近S型曲线的顶部。”——Ramp首席经济学家Ara Kharazian指出,AI公司增长将越来越依赖现有客户增加使用量。
此外,微软已将内部使用Claude的年化开支预期下调超过三分之一,Meta内部使用Claude Code的员工人数从年初约6万人降至近期约3万人。Anthropic还估计此前约**5%至7%**的营收来自模型蒸馏行为,并正在加强打击。
AI安全治理与监管压力
10月14日,美国联邦贸易委员会(FTC)向Anthropic和OpenAI发出民事调查要求,涉及AI安全事件、防护措施、隐私政策和营销材料,并计划要求高管接受问询。
同日,纽约市审计长Mark Levine公开致信Anthropic CEO阿莫迪,要求暂缓IPO,优先解决AI安全、公司治理和技术发展速度带来的风险。Levine监督总资产超过3250亿美元的纽约市公共养老基金,其中约700万美元通过私募股权间接配置于Anthropic。
“既然Anthropic自己已经公开警告AI可能带来的严重风险,为什么又要急于推进上市?”——Mark Levine在信中质疑Anthropic的PBC治理结构及长期利益信托(LTBT)安排。
🚀 对企业 AI 化的启示
-
估值锚点需与增速现实对齐:Anthropic的案例表明,即使营收绝对值高速增长,增速边际放缓也会迅速触发估值重估。企业在规划AI业务时,应建立基于可持续增速的财务模型,而非线性外推爆发期数据。
-
算力成本是长期刚性约束:5180亿美元的不可取消算力承诺意味着AI公司的成本结构高度刚性。企业引入AI时需评估长期基础设施支出与业务弹性的平衡,避免被长期合同锁定。
-
客户留存与用量增长比获客更重要:Ramp数据显示Token消耗增长90%而支出仅增19%,且大客户可随时缩减采购。企业应设计以用量增长为导向的定价与合约结构,降低对新增客户的过度依赖。
-
AI安全治理成为IPO与融资的实质性门槛:FTC调查与机构投资者对AI安全治理的质疑,已从合规议题升级为影响估值和上市进程的核心变量。企业需提前建立可审计的安全治理框架,并将其纳入投资者沟通材料。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI Codex逆袭史:从云端败局到ChatGPT底座的AI编程Agent演进
OpenAI Codex项目历经云端失败、本地转向、模型迭代和产品形态重构,最终从ChatGPT的小入口逆袭为桌面端底座。关键数据:2025年10月使用量增长超10倍,2026年3月周活突破200万,6月超500万。Greg Brockman透露未来AI界面将无UI,Agent主动工作。
2026年10月19日Token工厂商业模式遇考:九章云极、硅基流动、无问芯穹的AI推理服务盈利挑战
AI基础设施服务商九章云极、硅基流动、无问芯穹押注Token工厂模式,但盈利挑战严峻。硅基流动2025年收入增长653.2%至5533万元,毛利率却跌至-24%;九章云极2025年收入10.98亿元,超九成来自智算基础设施解决方案。行业日均Token调用量两年增长超1000倍,但价格竞争加剧,独立服务商面临大厂主导(前三份额87%)和单位成本压力。
2026年10月19日美的集团机器人业务增收不增利:600亿AI与具身智能投入下的商业化挑战
2026年上半年,美的集团机器人与自动化板块营收166.21亿元,同比增长10.27%,但毛利率同比下滑1.86个百分点至20.9%,呈现增收不增利。该板块仅占集团总营收6.39%,难以对冲家电主业下滑。尽管美的宣布三年投入600亿元深耕AI与具身智能,但工业机器人面临价格战,人形机器人竞争寡头化,商业化利润转化仍是核心挑战。
2026年10月19日