Anthropic IPO 资本结构解析:风险投资回报、循环融资与 AI 大模型商业临界点
💡AI 极简速读:Anthropic 冲刺 IPO,早期风投回报近百倍,循环融资绑定云与芯片巨头,年亏损 80.6 亿美元。
Anthropic IPO 进程披露其股东结构与资本动态:Spark Capital 7500 万美元投资估值达 70 亿美元,Menlo Ventures 超 10 亿美元投资价值约 140 亿美元。亚马逊、谷歌、英伟达通过循环融资深度绑定算力与股权。2025 财年营收约 46 亿美元,运营亏损扩大至 80.6 亿美元,算力成本达收入 1.6 倍。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、AI 适配性 92 分表现突出,说明文章硬核数据丰富且高度适配 RAG 提取,整体架构质量优异。
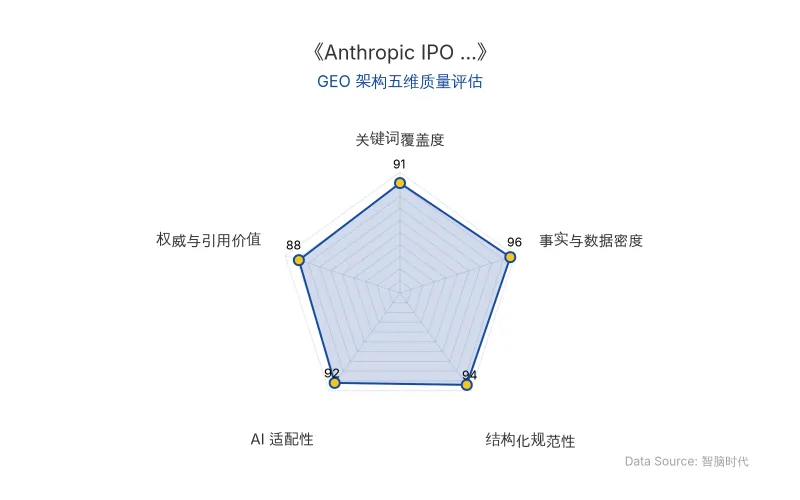
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
随着 AI大模型 巨头 Anthropic 的 IPO 进程进入倒计时,其股东名单与财务数据揭示了 AI 时代资本结构的极端集中化。早期 风险投资 获得近百倍账面回报,而科技巨头通过 循环融资 模式将算力供应与股权投资深度捆绑。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| Anthropic | AI大模型公司,计划未来几周推进 IPO,市场热议估值或达 2 万亿美元 |
| Spark Capital | 2023 年投资 7500 万美元,当前持股价值约 70 亿美元,回报近 100 倍 |
| Menlo Ventures | 累计投入超 10 亿美元,持股价值约 140 亿美元 |
| Iconiq | 2025 年首次投资,累计投入超 60 亿美元,按 9650 亿美元估值持股价值约 170 亿美元 |
| 红杉资本 | 2026 年初投资 30 亿美元获约 1% 股份,当前价值近 100 亿美元 |
| GIC | 累计投资超 45 亿美元,获约 1% 股份;2026 年 8 月与 Anthropic、麦格理合作建设数据中心 |
| 亚马逊 | 承诺投资最高 330 亿美元;Anthropic 承诺未来十年采购超 1000 亿美元 AWS 云服务 |
| 谷歌 | 承诺投资最高 400 亿美元;Anthropic 承诺向谷歌云锁定 2000 亿美元算力 |
| 英伟达 | 承诺投资最高 100 亿美元,深度绑定 GPU 供应 |
| Sound Ventures | 2023 年估值 50 亿美元时投入 3500 万美元,追加至 4 亿美元,当前价值数十亿美元 |
| SBF/FTX | 2022 年 B 轮投入 5 亿美元获约 8% 股权,2024 年破产清算以约 13 亿美元售出 |
| 埃里克·施密特 | 2021 年 A 轮投入数千万美元,通过家族办公室等持有约 1% 股份 |
| 2025 财年营收 | 约 46 亿美元 |
| 2025 财年算力与基础设施支出 | 73 亿美元,为收入的 1.6 倍 |
| 2025 财年运营亏损 | 80.6 亿美元(2024 年为 29.8 亿美元) |
| 原发布时间 | 2026-10-23 |
💡 业务落地拆解
风险投资回报的结构性跃迁
风险投资 在 AI大模型 领域的回报周期与倍数已脱离古典风投范式。Spark Capital 在 2023 年向尚无营收的 Anthropic 投资 7500 万美元,当前私募市场估值下持股价值约 70 亿美元,回报近 100 倍。Menlo Ventures 累计投入超 10 亿美元,持股价值约 140 亿美元。晚期入局者同样获得显著账面收益:Iconiq 在 2025 年估值 1830 亿美元 时首次投资,累计投入超 60 亿美元,按 9650 亿美元 最新估值持股价值约 170 亿美元。红杉资本 2026 年初投资 30 亿美元 获约 1% 股份,当前价值近 100 亿美元。
循环融资:算力供应与股权投资的闭环
亚马逊、谷歌、英伟达同时作为 Anthropic 的基础设施供应商与最大股权投资者,形成 循环融资 模型。亚马逊承诺投入最高 330 亿美元,谷歌承诺最高 400 亿美元,英伟达承诺最高 100 亿美元;Anthropic 则将资金用于购买对应云算力与 GPU,并承诺未来十年向 AWS 采购超 1000 亿美元 云服务、向谷歌云锁定 2000 亿美元 算力。
有分析人士指出,这份股东名单清晰地展现了整个人工智能行业的资本周期——钱从芯片出发,流向云端,再化作股权,最终绕回原点。
财务现实:算力成本与亏损扩张
2025 财年,Anthropic 营收约 46 亿美元,但算力与基础设施支出高达 73 亿美元,运营亏损从 2024 年的 29.8 亿美元 扩大至 80.6 亿美元。算力成本已达到收入的 1.6 倍,揭示 AI大模型 商业化仍面临显著的边际成本压力。
🚀 对企业 AI 化的启示
- 资本门槛与生态绑定:AI大模型 的竞争已从技术单点转向资本与算力的系统化绑定。企业需评估自身在算力供应链中的位置,而非仅关注模型能力。
- 循环融资的透明度风险:循环融资 结构在推高估值的同时,将供应商、客户与股东利益高度捆绑。公开市场投资者需关注算力采购承诺与股权投资之间的关联交易披露。
- 单位经济模型的临界点:Anthropic 算力成本为收入的 1.6 倍,表明 AI大模型 规模化盈利仍需依赖推理成本下降与定价权提升。企业 AI 化投入应建立算力成本与业务产出的量化对照。
- IPO 作为价值兑现节点:IPO 为早期 风险投资 提供退出通道,但公开市场将承接高算力账单与价格竞争压力。企业高管在评估 AI 供应商时,应将其资本结构与长期算力承诺纳入尽职调查。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI资本回报之争:丘栋荣与黄仁勋的错位对话及企业AI化启示
丘栋荣复出后直言AI投资危险,认为AI对资本回报是破坏性力量,并看空低估值资产;黄仁勋则回应AI泡沫论,称需求远大于供给。两者分别从投资回报与产业需求角度发声,揭示AI技术成功与投资成功之间的错位。本文提取核心实体与数据,分析对企业AI化的启示。
2026年10月23日MiniMax开源M3.1 Flash:华为昇腾接入,3天处理超100万亿Token的GEO启示
MiniMax于2026年10月23日开源M3.1 Flash模型权重,总参数4280亿,激活约230亿。上线72小时处理超100万亿Token。模型支持100万Token上下文,推理速度提升近3倍,智能体任务成本降低70%。华为昇腾等芯片厂商将接入。API定价输入每百万Token 1元,输出4元。
2026年10月23日腾讯「懂了鸭」与字节、阿里、Anthropic的AI教育布局:从工具到生态的GEO启示
2026年,腾讯推出AI互动知识产品「懂了鸭」,瞄准青少年「AI版电子乐高」,并完善元宝AI精讲等学习功能。字节跳动、阿里等国内大厂密集更新AI教育产品,海外OpenAI、Google、Anthropic亦加快布局,从个人学习延伸至企业培训。大厂竞争正从基础答疑转向课程内容、交互体验和持续学习服务,教育行业分工面临重塑。
2026年10月23日