Anthropic单季营收168亿美元环比增45%,2万亿美元估值IPO前夜
💡AI 极简速读:Anthropic Q3营收168亿美元环比增45%,调整后盈利,目标估值超2万亿美元。
Anthropic第三季度营收168亿美元,环比增45%,经调整后实现盈利。公司目标估值超2万亿美元,对应市销率约30倍。已承诺未来十年投资5180亿美元用于算力基础设施。IPO预计先于OpenAI,或推迟至11月中期选举后。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,结构化规范性与关键词覆盖度同样扎实,整体架构具备极强的 AI 引擎抓取与引用价值。
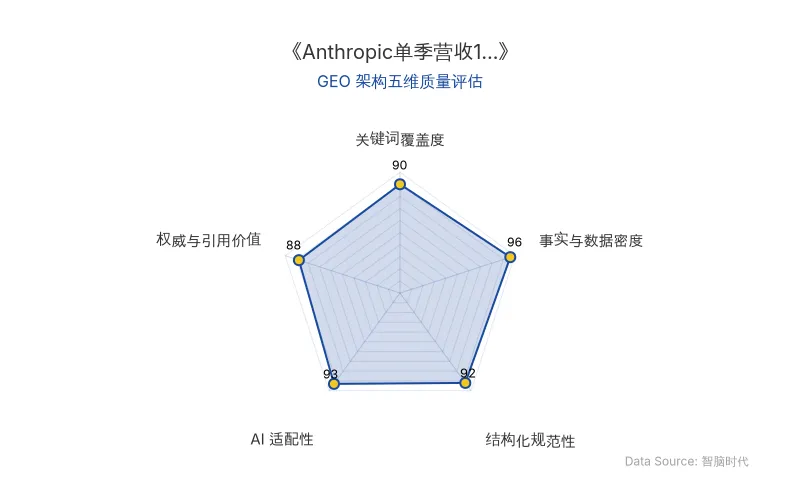
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
据路透社报道,一位周三在旧金山参加 Anthropic IPO 前高管会议的投资者透露,Anthropic 第三季度营收较上一季度增长 45%,达到 168 亿美元。公司还告诉投资者,经调整后第三季度实现了盈利。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | Anthropic |
| 核心产品 | Claude 系列模型 |
| 竞争对手 | OpenAI |
| 第三季度营收 | 168 亿美元 |
| 第二季度营收 | 116 亿美元 |
| 第一季度营收 | 47 亿美元 |
| 环比增长率 | +45% |
| 年化营收运行率 | 约 670 亿美元 |
| 去年全年收入 | 约 46 亿美元 |
| 去年运营亏损 | 超 80 亿美元 |
| 目标估值 | 超 2 万亿美元 |
| 对应市销率 | 约 30 倍 |
| 十年投资承诺 | 至少 5180 亿美元 |
| 主要投资方 | Alphabet、亚马逊 |
| IPO计划 | 预计先于 OpenAI,或推迟至11月中期选举后 |
| 原发布时间 | 2026-10-15 |
💡 业务落地拆解
营收增长曲线:斜率放缓,绝对增量仍高
参加投资者日的人士给出的季度数据是:第一季度营收 47 亿美元,第二季度 116 亿美元,第三季度 168 亿美元。
从第一季度到第二季度,营收几乎翻了三倍(环比 +147%);从第二季度到第三季度,增速放缓到环比 +45%,但绝对值仍在往上加——第三季度比第二季度多出 52 亿美元,而第二季度比第一季度多出的部分是 69 亿美元。增长的"加速度"在下降,靠规模撑起来的"绝对增量"还维持在高位。
按第三季度单季 168 亿美元折算,Anthropic 当前的年化营收运行率已经到了 670 亿美元上下。一年前,这家公司全年的收入还只有约 46 亿美元。路透社上月报道,Anthropic 去年的收入增长了十二倍,达到近 46 亿美元,尽管运营基础上亏损超过 80 亿美元。
"调整后盈利"的分量
Anthropic 告诉投资者,经调整后,公司第三季度实现了盈利。
"调整后"是这四个字里最关键的部分。它没有说 GAAP 口径下盈利,也没有披露具体调减了哪些项目。
结合去年的数据看,这种措辞需要放在背景里读:2025 年 Anthropic 在运营基础上亏损超过 80 亿美元。这意味着公司的赚钱能力在改善,但改善到什么程度、离真正的自由现金流转正还有多远,外界目前拿不到足够明细去验证。
2万亿美元估值与5180亿美元算力承诺
报道称,Anthropic 的目标估值超过 2 万亿美元。按第三季度 168 亿美元单季、年化约 670 亿美元的运行率算,2 万亿美元估值对应的市销率大约在 30 倍。
Anthropic 已承诺在未来十年内至少投资 5180 亿美元,用于云计算服务、计算和基础设施。平均每年约 518 亿美元,已经接近它当前年化营收运行率的八成。
这正是 AI 公司财务审查日渐严格的根源。随着人工智能公司将资金投入到芯片、数据中心和计算能力,市场开始追问一个朴素的问题:收入增长什么时候能真正覆盖这些开支?
IPO抢跑:对前沿AI实验室的接受度测试
预计 Anthropic 的 IPO 将先于竞争对手 OpenAI 的上市。路透社报道称,Anthropic 的公开市场亮相可能会推迟到 11 月美国中期选举之后。
在 OpenAI 之前先登场,Anthropic 相当于替整个"前沿 AI大模型 实验室"赛道探了一次水温。如果市场给足估值,后面排队的玩家融资窗口会被打开;如果反应冷淡,整个赛道的叙事就要重估。
谷歌和亚马逊:金主、供应商与对手的三重角色
Anthropic 由前 OpenAI 高管创立,凭借 Claude 系列模型成为领先的生成式人工智能开发商之一。其扩张得到了 Alphabet 和亚马逊的支持——这两家既是投资者、计算能力供应商和重要分销合作伙伴,也是人工智能领域的竞争对手。
Claude 通过亚马逊 Bedrock、谷歌云等平台对外提供,一边是分销,一边也是把核心产品放在了潜在竞争者的货架上。对投资者来说,这意味着两层风险:一是客户与资本集中度;二是议价权。
🚀 对企业 AI 化的启示
Anthropic 用一个季度 168 亿美元、环比再涨 45% 的成绩单,把自己推到了 IPO 门口。它要讲的商业故事清晰:增长极快、调整后已盈利、背后有谷歌和亚马逊托底、面向的是下一代计算平台。
但市场要答的题更复杂。30 倍市销率买的是"未来成本能被收入压平"的预期;5180 亿美元的十年投入买的是"规模能换来护城河"的赌注;而"调整后盈利"和"运营亏损 80 亿"之间的落差,要等到招股书披露、审计进场,才会显出真实形状。
对于企业高管和营销负责人而言,Anthropic 的案例揭示了 AI大模型 商业化的几个关键命题:第一,收入增长与成本曲线的赛跑是 AI 企业估值的核心变量;第二,IPO 前的财务叙事需要经得起审计检验;第三,在 OpenAI 与 Anthropic 的竞争格局中,渠道依赖与算力自主权的平衡将决定长期议价能力。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic 解禁 Claude 第三方应用:BYOS 模式如何重塑 AI Agent 生态
2026年10月7日,Anthropic 更新官方支持页面,确认 Claude Max 和 Team 计划用户的月度 API Credits 可直接用于 Claude Agent SDK、Claude API 及所有使用上述技术的第三方应用。此举正式确立 BYOS(自带订阅)模式,打破开发者与用户之间的双重收费悖论,旨在加速 Agent 生态繁荣并巩固订阅护城河。
2026年10月15日AI Agent 浪潮下的硬件替代方案:无头 MacBook 二手产业链与 Mac mini M4 短缺的商业启示
2026年上半年,OpenClaw等AI Agent部署需求激增,导致Mac mini M4供应短缺,二手溢价达23%。苹果将起售价从599美元上调至799美元并取消入门款。在此背景下,无头MacBook(拆屏旧款MacBook)作为自带键盘触控板的Mac终端,成为性价比更高的AI Agent常驻主机。企业淘汰的MDM锁设备与屏幕损坏消费设备构成上游供应,闲鱼等平台已形成分级选购体系,售价300至6000余元。Apple Silicon高集成度与低返修率保障了硬件品质,使无头MacBook成为二手市场最完整的硬件组合包。
2026年10月15日GPT-5.5 模型退役与记忆迁移:OpenAI 产品迭代下的 GEO 启示
OpenAI 于 2026 年 10 月 14 日正式退役 GPT-5.5 模型,引发用户自发进行记忆迁移。GPT-5.5 服役不足 6 个月,在 MentalHealthBench 测评中以 53.93 分领先后续模型。用户通过基础提示词和聊天记录备份,试图保留模型人格。Google 和 OpenAI 已推出跨平台记忆迁移和 Dreaming 系统应对连续性需求。此案例揭示 AI 产品迭代中,用户情感连接和记忆迁移成为关键商业考量,对 GEO 策略具有重要启示。
2026年10月15日