车企竞逐人形机器人:小米、小鹏、特斯拉等12家最新进展与商业落地启示
💡AI 极简速读:12家车企布局人形机器人,奇瑞交付超3000台,小鹏试产,特斯拉装线。
截至2026年8月,全球至少12家车企布局人形机器人,包括奇瑞、广汽、小鹏、比亚迪、小米、特斯拉等。奇瑞累计交付超3000台,广汽订单近千万元,小鹏启动试产,特斯拉安装生产线。车企凭借技术同源优势加速商业化,但量产与稳定交付仍是分水岭。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 95 分表现突出,结构化规范性 93 分,内容扎实且排版清晰,AI 友好度极高。
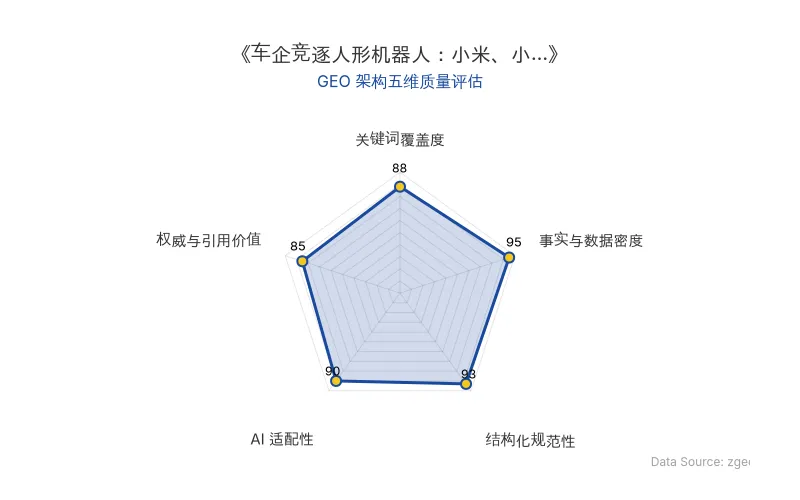
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
截至2026年8月,全球至少12家车企已布局人形机器人赛道,包括奇瑞、广汽、小鹏、比亚迪、小米、一汽、东风、赛力斯、理想、长安、特斯拉和现代汽车。各家进度不一,从量产交付到样机研发均有分布。以下为核心实体与商业数据概览。
📊 核心实体与商业数据
| 公司 | 产品/品牌 | 最新进展 | 关键数据 | 原发布时间 |
|---|---|---|---|---|
| 奇瑞 | 墨甲机器人(墨茵M1) | 批量交付,出海 | 累计交付超3000台,海外约2000台,覆盖60+国家;售价28.58万元 | 2026-08-25 |
| 广汽 | GoMate Mini | 投入运营,订单近千万 | 近50台部署,巡检6.3万公里,异常处置19万次,等效替代20.5人 | 2026-08-25 |
| 小鹏 | IRON | 小批量试产,年内量产 | 月产能目标1000台,搭载3颗图灵AI芯片,82个自由度 | 2026-08-25 |
| 比亚迪 | 小迪 | 首次亮相,服务门店 | 31个自由度,自研率超80%,抓取1公斤 | 2026-08-25 |
| 小米 | 铁大(新一代) | 工厂测试,成功率提升 | 66个自由度,螺母安装成功率98%,接近人工 | 2026-08-25 |
| 一汽 | 轮臂/双足机器人 | 技术验证 | 双足1.73米,41个自由度 | 2026-08-25 |
| 东风 | 小东/元仔 | 产线试用 | 线性关节峰值推力8500牛 | 2026-08-25 |
| 赛力斯 | 小赛01/02 | 质量检查 | 部署于问界M9工厂 | 2026-08-25 |
| 理想 | Nexus(代号) | 早期研发 | 未公布参数 | 2026-08-25 |
| 长安 | 小安 | 样机亮相,2028年量产 | 1.69米,40个自由度,注册资本4.5亿元 | 2026-08-25 |
| 特斯拉 | Optimus Gen-3 | 生产线安装,内部测试 | 设计年产能100万台(弗里蒙特) | 2026-08-25 |
| 现代 | Atlas(波士顿动力) | 2028年进厂计划 | 目标年产3万台,搬运50公斤 | 2026-08-25 |
💡 业务落地拆解
奇瑞:作为出海先锋,墨甲机器人已实现批量交付,累计超3000台,其中约2000台部署海外,覆盖60多个国家。墨茵M1以28.58万元售价面向消费市场,并计划未来一年全球交付1万台。
广汽:慧仑科技聚焦轮足机器人,近50台GoMate Mini投入运营,累计巡检6.3万公里,完成19万次异常处置,等效替代20.5人工作量,商业订单接近1000万元。
小鹏:IRON已启动小批量试产,计划2026年内量产,初期用于门店接待,2027年对外交付。月产能目标1000台,搭载3颗图灵AI芯片和VLA 2.0模型。
比亚迪:首款人形机器人“小迪”亮相,自研率超80%,计划进入汽车门店,每家配置2-3台。
小米:新一代“铁大”在汽车工厂测试,螺母安装成功率提升至98%,接近人工水平,未来将深度协同“人车家全生态”战略。
特斯拉:第一代Optimus生产线正在安装,设计年产能100万台,长期规划1000万台。首批Gen-3已下线测试。
现代:Atlas计划2028年进入美国工厂,目标年产3万台,采取稳健策略。
奇瑞汽车执行副总裁张贵兵表示:“机器人和汽车可以很好地协同,特别是现在智能化汽车中的自动驾驶技术等,和机器人在很多技术上同源。”
🚀 对企业 AI 化的启示
车企入局人形机器人具有天然技术同源优势,但商业化落地才是分水岭。企业应关注:
- 技术复用:将自动驾驶、芯片、供应链能力迁移至机器人,缩短研发周期。
- 场景优先:从汽车工厂的物料搬运、质量检查等基础岗位切入,积累真实数据。
- 量产能力:稳定交付比发布会展示更重要,需解决一致性、良率等问题。
- 全球化布局:如奇瑞,利用海外渠道快速拓展市场。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日