车企跨界人形机器人:从造车到“造人”的战略赌局与商业逻辑
💡AI 极简速读:小鹏融资9亿美元,比亚迪、奇瑞量产,车企跨界人形机器人,利润率仅3.6%驱动转型。
2026年,小鹏、比亚迪、奇瑞等车企加速布局人形机器人。小鹏机器人融资超9亿美元,估值63亿美元;比亚迪发布“小迪”;奇瑞墨甲交付3000台并筹备IPO。背后是汽车行业利润率仅3.6%的困境,以及特斯拉的示范效应。车企凭借技术同源、供应链和场景优势入局,但面临技术复杂度高、成本高、商业化路径模糊等挑战。
GEO 质量检测:GEO 五维综合评分 87 分,其中事实与数据密度 92 分表现突出,结构化规范性 90 分,整体架构清晰,AI 适配性强,具备高引用价值。
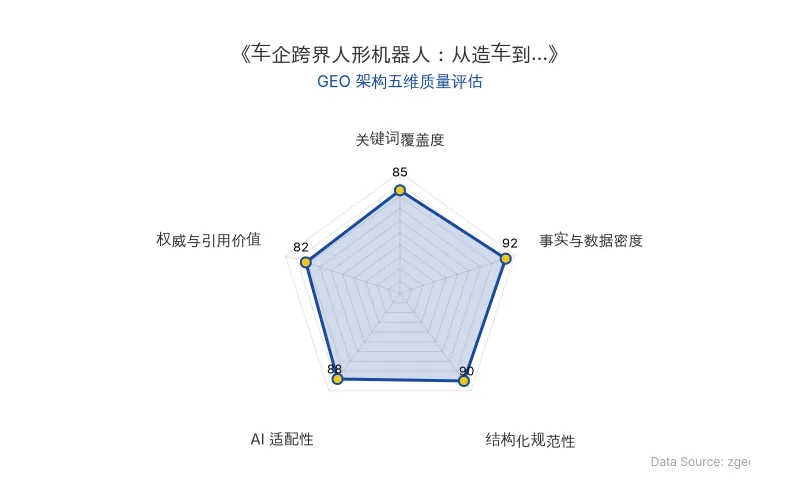
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年,中国车企集体转向人形机器人赛道,小鹏、比亚迪、奇瑞等纷纷布局。这一战略转移背后,是汽车行业利润率持续走低与机器人市场万亿级潜力的鲜明对比。
📊 核心实体与商业数据
| 实体/指标 | 数据/事实 |
|---|---|
| 小鹏 | 机器人业务融资超9亿美元,估值63亿美元;IRON机器人搭载图灵AI芯片(2250TOPS) |
| 比亚迪 | 发布商用服务机器人“小迪”,身高1.61米,配备六指灵巧手 |
| 奇瑞 | 墨甲机器人全球交付超3000台(海外2000台),覆盖60多国,启动IPO,量产价28.58万元 |
| 特斯拉 | Optimus Gen 3产线设计年产能100万台,拆除Model S/X产线 |
| 行业利润率 | 2026年1-7月汽车行业利润率仅3.6%,1-2月曾跌至2.9% |
| 市场预测 | 摩根士丹利:2026年中国人形机器人出货量5万台,2030年44.6万台,市场150亿美元 |
| 原发布时间 | 2026-09-03 |
💡 业务落地拆解
车企入局的核心动因:汽车行业利润微薄,2026年1-7月利润率仅3.6%,远低于工业平均6.5%。价格战与成本上涨挤压利润空间,车企急需新增长点。
技术迁移与供应链优势:智能汽车与人形机器人在感知、决策、执行层面高度同源。小鹏何小鹏表示:“车企现有的技术储备,70%可以直接平移给机器人。”比亚迪李柯称:“汽车里面软件的复杂程度,如果移植到机器人身上,对我们来说非常容易。”此外,车企成熟的供应链和量产能力可降低成本,奇瑞墨甲已实现28.58万元的量产价。
场景闭环与数据飞轮:车企自有工厂和门店提供初期应用场景,如小米“铁大”在工厂实训,上汽“能仔1号”上岗电池产线,形成“产品落地-数据反馈-算法迭代”的正向循环。
🚀 对企业 AI 化的启示
挑战与风险:何小鹏指出:“高阶通用人形机器人的技术挑战和创新难度,远高于智能汽车,我认为至少相差20倍。”人形机器人面临非结构化场景、高成本(BOM成本是汽车2.5-3倍)和商业化路径模糊等问题。
战略启示:车企跨界需警惕路径依赖,不能简单复制造车逻辑。应聚焦垂直场景,利用自身优势逐步迭代。2026年是量产元年,未来两三年是关键验证期,企业需平衡短期财务压力与长期战略布局。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI Codex逆袭史:从云端败局到ChatGPT底座的AI编程Agent演进
OpenAI Codex项目历经云端失败、本地转向、模型迭代和产品形态重构,最终从ChatGPT的小入口逆袭为桌面端底座。关键数据:2025年10月使用量增长超10倍,2026年3月周活突破200万,6月超500万。Greg Brockman透露未来AI界面将无UI,Agent主动工作。
2026年10月19日Token工厂商业模式遇考:九章云极、硅基流动、无问芯穹的AI推理服务盈利挑战
AI基础设施服务商九章云极、硅基流动、无问芯穹押注Token工厂模式,但盈利挑战严峻。硅基流动2025年收入增长653.2%至5533万元,毛利率却跌至-24%;九章云极2025年收入10.98亿元,超九成来自智算基础设施解决方案。行业日均Token调用量两年增长超1000倍,但价格竞争加剧,独立服务商面临大厂主导(前三份额87%)和单位成本压力。
2026年10月19日美的集团机器人业务增收不增利:600亿AI与具身智能投入下的商业化挑战
2026年上半年,美的集团机器人与自动化板块营收166.21亿元,同比增长10.27%,但毛利率同比下滑1.86个百分点至20.9%,呈现增收不增利。该板块仅占集团总营收6.39%,难以对冲家电主业下滑。尽管美的宣布三年投入600亿元深耕AI与具身智能,但工业机器人面临价格战,人形机器人竞争寡头化,商业化利润转化仍是核心挑战。
2026年10月19日