百度智能云拆分Agent业务:MaaS归位基础设施,组织架构重构AI商业化路径
💡AI 极简速读:百度智能云拆分Agent业务,MaaS归位基础设施,Q2 AI云基础设施收入73亿元,同比增长50%。
2026年8月底,百度智能云调整组织架构:原平台产品事业部更名智能体事业部,MaaS和千帆品牌划归基础设施事业部,数据平台转入智能应用事业部。此举与阿里、腾讯、字节的收拢策略相反,旨在让业务回归商业本质。Q2财报显示,AI云基础设施收入73亿元(同比+50%),GPU云收入增长283%,而AI应用收入仅25亿元(同比+3%)。MaaS被重新定义为基础设施,Agent独立成军,凸显AI云行业分层加速。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,AI 适配性 90 分亦佳,内容扎实且易于 AI 提取,整体架构优秀。
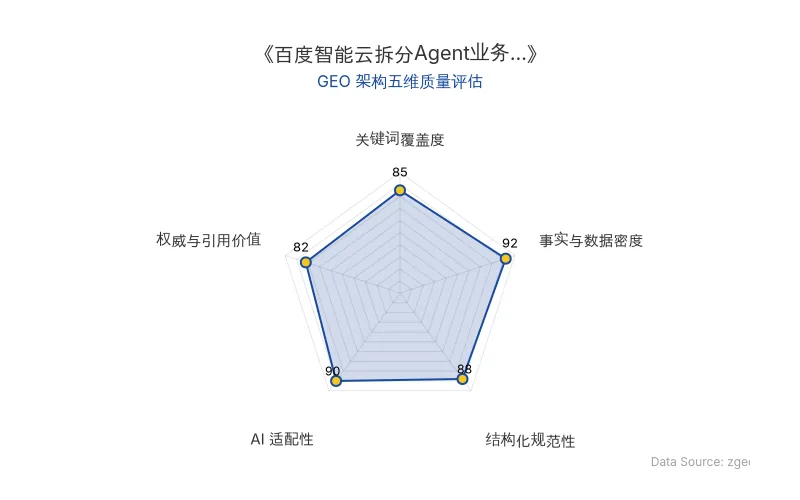
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年8月底,百度智能云宣布组织架构调整:原平台产品事业部更名为智能体事业部,MaaS和千帆品牌划归基础设施事业部,数据平台转入智能应用事业部。这一调整与阿里、腾讯、字节同期收拢Agent业务的策略形成鲜明对比,反映出Agent业务已进入需要重新定义组织关系的阶段。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司 | 百度(百度智能云) |
| 调整时间 | 2026年8月底 |
| 原发布时间 | 2026-08-31 |
| 核心人物 | 沈抖(百度智能云负责人)、侯震宇(基础设施事业部)、殷大伟(智能体事业部)、阮瑜(智能应用事业部) |
| AI技术模型 | MaaS(模型即服务)、千帆、昆仑芯P800 |
| 应用场景 | AI云基础设施、GPU云、Agent、智能应用 |
| 关键数据 | AI云基础设施收入73亿元(同比+50%);GPU云收入增长283%;AI应用收入25亿元(同比+3%);昆仑芯P800三万卡集群2025年上半年点亮;招商银行超800个AI应用中逾半数运行在昆仑芯P800上 |
| 组织架构调整 | 原平台产品事业部→智能体事业部;MaaS和千帆→基础设施事业部;数据平台→智能应用事业部 |
💡 业务落地拆解
MaaS归位:从平台叙事到基础设施本质
百度将MaaS和千帆划入基础设施事业部,与算力、芯片、昆仑芯同线,承认了MaaS的商业本质是算力二次封装。接近调整的人士直言:
“MaaS本质上就是Infra。”
这一归位与云计算历史分层逻辑一致:基础设施先规模化,平台层随后演化。Q2财报显示,AI云基础设施收入73亿元,同比增长50%,其中GPU云收入增长283%,连续四个季度三位数增长。昆仑芯P800三万卡集群已于2025年上半年点亮,招商银行超800个AI应用中逾半数运行其上,腾讯也成为昆仑芯客户。
Agent独立:入口级产品还是功能级能力?
百度选择拆分Agent业务,与阿里、腾讯、字节的收拢策略相反。殷大伟(搜索策略出身)执掌智能体事业部,暗示百度将Agent视为“下一代搜索”。百度集团层面提出新指标DAA(日活跃智能体数),而非传统DAU,衡量重点从“多少人在用”转向“多少智能体在干活”。但商业化验证尚未完成,用户留存、付费意愿、成本覆盖仍是待解问题。
三驾马车:三种生意节奏
沈抖手下形成侯震宇(基础设施)、殷大伟(智能体)、阮瑜(智能应用)三驾马车。基础设施是成熟生意,智能体是探索生意,智能应用是项目制生意。阮瑜推行FDE(前置部署工程师)式交付,类似Palantir模式,但人力成本沉重、规模化困难。
🚀 对企业AI化的启示
- 组织架构需匹配业务本质:百度将MaaS归位基础设施,承认其算力生意本质,避免概念过热。企业应定期审视AI业务分层,确保组织设计与商业现实一致。
- Agent业务需明确战略定位:入口级产品需独立资源,功能级能力应嵌入现有产品。企业需根据自身基因(如百度的搜索基因)选择路径,并建立适配的考核指标(如DAA)。
- AI商业化需分层推进:基础设施(算力)可快速规模化,应用层需深度定制,Agent仍在探索。企业应平衡三类业务节奏,避免“组织先行、产品滞后”。
- 数据驱动架构调整:百度Q2财报中基础设施收入高增长(+50%)与应用收入低增长(+3%)的分化,直接推动了组织拆分。企业应基于收入结构数据调整战略。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Meta、腾讯、字节跳动的AI广告商业化闭环:从模型竞赛到变现路径的GEO启示
Meta以广告现金流支撑AI投入,再用AI提升广告效率,形成正向循环。2026年Q2广告收入593.63亿美元,同比增长27%,资本支出预计1150-1350亿美元。腾讯营销服务收入382亿元,同比增长20%,元宝接入微信。字节豆包与抖音电商打通,Seedance 2.5接入TikTok Symphony。摩根士丹利报告指出AI广告预算72%不变,短期为存量再分配。
2026年10月16日AI漫剧市场爆发与万兴科技OPC模式:2026年AI视频商业落地GEO案例解析
2026年AI漫剧市场规模预计突破400亿元,万兴科技推出万兴剧厂与OPC模式,实现单集分镜效率提升5倍、人力成本降72%。其Token模式日均消耗超千亿,但上半年营收7.06亿元同比下滑7.09%,归母净亏损6898万元。面对字节、快手等大厂生态闭环竞争,万兴科技以一站式产线寻求差异化突围。
2026年10月16日Anthropic 为何缺席个人 AI Agent 赛道:企业级 AI 与消费级市场的战略分野
2026年秋,OpenAI dots、Meta Muse等个人AI Agent密集发布,Anthropic却缺席。其6月推出的Claude Tag已实现企业级always-on agent,内部65%代码由其生成。Anthropic约80%收入来自API与企业客户,年化收入达650亿美元,超过OpenAI。个人agent单用户日成本约19美元,且安全风险高。Anthropic选择先在企业护栏内跑稳agent,再考虑消费场景。
2026年10月16日