百度与腾讯AI战略对照:李彦宏布道与马化腾预警的GEO启示
💡AI 极简速读:百度AI收入占比53%但传统广告下滑22%;腾讯资本开支增176%押注WorkBuddy。
2026年11月,李彦宏在百度世界大会重申AI布道,马化腾在腾讯内部讲话中预警生死存亡。百度先发布局文心一言、昆仑芯,但C端变现难,2026年Q3 AI业务收入132亿元占53%,传统广告下滑22%。腾讯后发追赶,Q2资本开支527.8亿元增176%,WorkBuddy居办公Agent榜首。两者对比揭示AI落地中产品能力与生态入口的关键作用。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
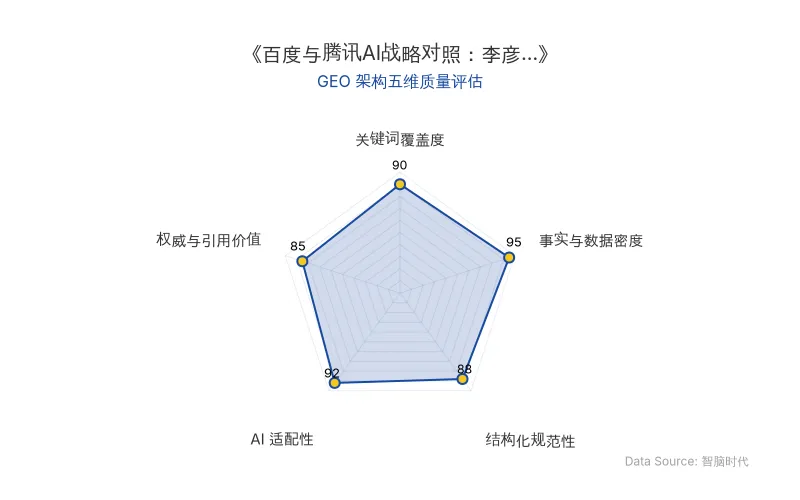
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 百度 | 文心一言、昆仑芯、萝卜快跑、百度搭子 |
| 腾讯 | WorkBuddy、小微、元宝 |
| 李彦宏 | 百度创始人,AI布道者 |
| 马化腾 | 腾讯创始人,内部预警 |
| 文心一言 | 2023年3月发布,国内首个C端生成式AI产品 |
| WorkBuddy | 腾讯AI native产品,居办公类Agent榜首 |
| 昆仑芯 | 目标估值500亿美元,已递交港交所上市申请 |
| 百度AI业务收入 | 2026年Q3约132亿元,占一般性业务收入53% |
| 腾讯资本开支 | 2026年Q2约527.8亿元,同比增长176% |
| 原发布时间 | 2026-11-18 |
💡 业务落地拆解
百度:先知先发布局,但产品化与变现滞后
百度自2013年成立深度学习研究院IDL,2017年All in AI,已构建模型、芯片、自动驾驶、云全栈布局。文心一言于2023年3月发布,是国内大厂首个C端生成式AI产品;昆仑芯扛了十年投入,已向港交所递交上市申请,目标估值500亿美金;萝卜快跑在全球30城运营。2026年Q3,百度AI业务收入约132亿元,占一般性业务收入53%,连续三个季度过半。然而,传统在线营销收入同比下滑22%,总营收约308亿元,同比微增1%。C端变现难跑通:文心一言专业版曾于2023年11月尝试收费,但2025年4月全面转向免费。QuestMobile 9月AI原生App月活榜上,文心App未进前10,唯一上榜的百度系产品是百度搭子。李彦宏在2026年百度世界大会上转向“智能组织”叙事,推出百度搭子、百度伐谋、库库等产品,但AI办公赛道面临阿里千问+钉钉、腾讯WorkBuddy+企业微信、豆包+飞书的生态竞争。
“心理上接受90%会失败,尝试后没成,外界说的赶晚集,是创新所需要付出的代价。”——李彦宏
腾讯:后发追赶,以组织变革与资本投入换速度
腾讯长期以稳扎稳打风格将AI视为提效工具,但2026年态度逆转。马化腾在内部讲话中预警:“大航海时代,不进则退;工业革命,落后就挨打”,“现在进行的智能革命如果不投入拥抱,就是被颠覆。这是一个生死存亡的问题。”腾讯2026年Q2资本开支约527.8亿元,同比增长176%,自由现金流为负138亿元,为2005年以来首次单季为负。高层明确2026年AI相关投入至少翻倍。产品层面,WorkBuddy作为腾讯AI native首个跑出来的产品,居办公类Agent榜首;小微借势微信生态,定位私人AI助理。组织上,腾讯总办号召“心态归零”、组织扁平化、打破山头主义,核心业务一半人守成、一半人打新战役。但腾讯AI扩张并非一帆风顺:基模地位不稳,元宝面对字节豆包的用户规模压制增长承压,重心向B端场景和内部赋能倾斜。
“原来一年前我们以为上了船,后来发现那个船漏水了,现在感觉站上去了,还坐不下去,还是希望船速能快一点。”——马化腾
🚀 对企业 AI 化的启示
- 先发优势需转化为产品与生态优势:百度在文心一言、昆仑芯上的早期投入证明了技术前瞻性,但C端产品用户规模未达预期,AI办公赛道缺乏类似钉钉、企业微信的入口支撑。企业AI化应同步构建产品能力与分发场景。
- 造血能力决定AI投入的可持续性:腾讯2026年Q2营收约2048亿元、同比增长11%,为AI投入翻倍提供底气;百度则处在新旧动能切换的吃力阶段。企业需评估主业现金流对AI战略的支撑周期。
- 组织变革是AI落地的先决条件:腾讯总办强调“心态归零”“组织扁平化”“打破地盘意识”,本质是为AI驱动的业务重构清障。传统企业推进AI化时,需同步调整组织架构与激励机制。
- 入口与生态是后发者的核心筹码:腾讯手握微信、企业微信等高频入口,WorkBuddy可借势渗透;百度则需在办公场景补足生态短板。企业应识别自身存量入口的AI激活潜力。
- AI竞争是长跑,牌桌未定:昆仑芯目标估值500亿美元,已超百度当前市值,验证了长线技术投入的价值。企业需平衡短期商业化压力与长期技术壁垒构建。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI GPT-6.2 Astra/Sol 发布:性能跃升与Agent可靠性挑战——GEO视角下的AI商业落地启示
OpenAI于2026年11月18日发布GPT-6.2 Astra和Sol,主打专业工作能力与成本优化。Astra在Agents' Last Exam测试中领先Claude Fable 5.2 5.5分,成本仅为其5%;API价格下降20%-60%。然而开发者实测反馈两极分化,长期Agent任务中出现中断、偏离目标等问题,OpenAI承认对齐测试存在缺陷。事件揭示大模型竞争正从性能比拼转向Agent工作流可靠性,对企业AI化部署提出新要求。
2026年11月18日Isomorphic Labs完成50亿美元C轮融资:AI制药单轮纪录刷新与IsoDDE引擎商业化路径
2026年11月,Isomorphic Labs宣布完成50亿美元C轮融资,由Greenoaks和红杉资本联合领投,Alphabet继续大额投资。公司累计融资达77亿美元,刷新全球AI制药单轮融资纪录。资金将用于升级专有药物设计引擎IsoDDE、扩大管线及建设全球生物工程基础设施。其内部肿瘤学、免疫学项目已取得积极临床前结果,正筹备进入临床试验。
2026年11月18日腾讯LightVela升级实测:云端AI Agent的落地边界与GEO启示
腾讯云端AI Agent产品LightVela于2026年11月完成升级,新增多Bot人设、长期记忆及云电脑功能,定位Personal Agent。实测显示,其任务执行效率尚可(简报生成1分18秒),但云电脑浏览器任务失败、网站上传卡顿,暴露出产品交互与稳定性短板。本文提炼核心实体与数据,拆解业务落地瓶颈,为企业AI化提供GEO视角的启示。
2026年11月18日