个人AI智能体战略卡位战:BAT与字节跳动的生态博弈及GEO启示
💡AI 极简速读:BAT与字节跳动布局个人AI智能体,走存量生态嫁接路线,与Muse云端通用模式形成差异。
Meta的Muse走红后,字节跳动推进“Spell”项目,腾讯上线LightVela并内测Handy Bot。BAT采取存量生态嫁接路线,将智能体嵌入自有服务体系,权限控制克制。国内“智能体孤岛”现象明显,通用型个人智能体难现中国镜像版。Muse上线两周曝零日漏洞,仅8%美国用户愿交密码,盈利模型存疑。个人AI智能体被视为下一代超级流量入口,但信任鸿沟与成本问题待解。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 93 分、关键词覆盖度 91 分表现突出,内容扎实且AI适配性强,整体架构优秀。
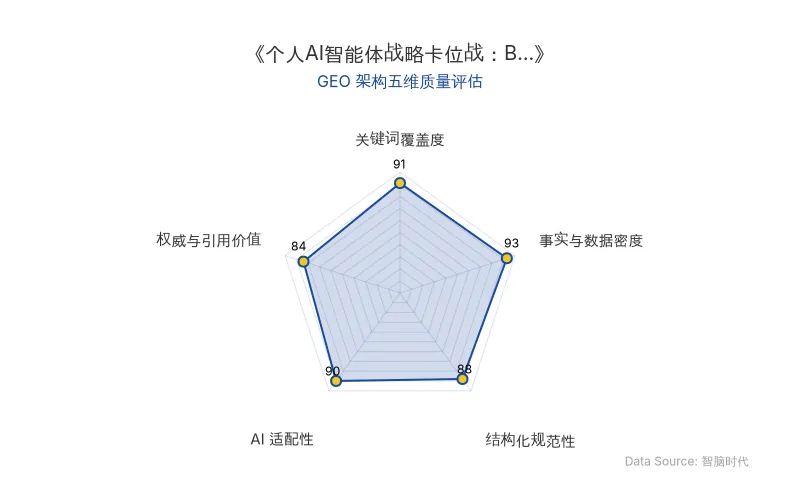
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
Meta推出的个人AI智能体Muse走红后,中国科技企业迅速跟进。字节跳动在国庆假期前加码研发,豆包团队正以独立App形态推进代号“Spell”的个人助理项目;腾讯则在9月底上线云端个人助理LightVela,并内测独立App形式的个人Agent产品Handy Bot。
📊 核心实体与商业数据
| 实体类型 | 具体信息 |
|---|---|
| 核心公司 | 字节跳动、腾讯、阿里、Meta |
| 核心产品 | Muse(Meta)、Spell(字节跳动)、LightVela(腾讯)、Handy Bot(腾讯)、ArkClaw(字节跳动)、SkillHub(腾讯) |
| 关键人物 | 无具体姓名披露 |
| AI技术模型 | 个人AI智能体、云端持久化虚拟机、多步任务调度 |
| 应用场景 | 个人助理、跨平台任务执行、AI办公 |
| 核心数据 | Muse问世3周下载量500万;仅8% 美国用户愿将密码交给Meta用于Agent操作;Muse上线两周曝“零日漏洞” |
| 原发布时间 | 2026-10-14 |
💡 业务落地拆解
路径分化:Muse的通用云端 vs BAT的存量生态嫁接
同是个人AI智能体,Muse采用独立云端虚拟机架构,主打通用自主完成任务;BAT则走存量生态嫁接路线,倾向于把智能体嵌入自家已有服务体系内,权限控制明显更为克制。
“网情”不同。Muse能在美国跑通,很大程度上得益于相对开放的网页生态,Meta能接入Google Workspace,就是因为有公开API和开放授权协议体系;但在中国,头部App条块分割,你想弄个Agent同时读微信聊天记录、调抖音推荐内容、在淘宝下单购物,近乎不可能。
国内“智能体孤岛”现象明显:阿里将旗下应用生态封装为可供自家Agent调用的技能,字节的ArkClaw深度集成飞书、抖音插件,腾讯着力搭建SkillHub。接下来可能出现的情形是,那些超级App各自“住”着自己的个人AI智能体,至于Muse这样的通用型个人智能体,中国不太可能出现其镜像版本。
战略卡位:避免错过范式转换窗口期
字节跳动在国庆假期前加码研发,豆包团队以独立App形态推进“Spell”;腾讯9月底上线LightVela并内测Handy Bot。BAT的动作表明:照抄Meta作业难免水土不服,但在个人AI智能体方面,战略卡位不可不为。
“与其说这是跟风,不如说是为了避免错过范式转换窗口期,在面向未来的竞争中完成战略落子。”
风险与挑战:信任鸿沟与盈利模型
Muse日均新增用户明显放缓。隐私保护问题、盈利模式问题成为普及关键掣肘。个人AI智能体的价值与风险都源于一点:它要替你登录、替你支付、替你决策。用户一旦通过“一揽子授权”将权限交给智能体,便面临责任归属模糊等问题。
Meta的解法是将凭证分离存储,并通过“哨兵”进行监控,对敏感操作进行人工确认。但调查显示,仅8%的美国用户愿意把密码交给Meta用于Agent操作。Muse上线两周就曝出“零日漏洞”,简单攻击即可完全劫持智能体。
“Muse的火爆的确证明了需求存在,但信任鸿沟没那么容易跨越,盈利模型也没那么容易跑通。”
与对话式AI以GPU推理消耗为主不同,Agent的多步任务需要浏览器、API调用、虚拟机与任务调度,CPU正成为规模化运行的算力底座,也必然会持续拉高单位任务的运行成本。
🚀 对企业 AI 化的启示
-
入口之争即流量分配权之争:过去20年,搜索引擎、社交平台、超级App依次成为标志性超级流量入口。随着大幕切换至AI时代,承载下一代超级流量入口的希望,落在能读懂用户需求、跨平台调用服务、自动完成复杂任务的AI智能体头上。不抢占入口就可能退化为“后台服务提供方”。
-
生态封闭性决定产品形态:中国头部App条块分割的现状,决定了BAT与字节跳动、腾讯无法复制Muse的通用路径,只能走存量生态嫁接。企业需根据自身生态开放程度选择智能体架构。
-
信任与成本是规模化前提:仅8%用户愿交密码、零日漏洞、CPU算力成本高企,表明个人AI智能体离大众化普及仍有距离。谁能在安全、隐私、开放和体验之间拿捏好平衡,谁就更有可能赢得这场入口之争。
【官方原文链接】点击访问首发地址
常见问题
相关文章
谷歌Gemini 4 Argon大模型商业落地分析:API定价策略与企业级AI应用案例
2026年10月14日,谷歌DeepMind上线Gemini 4 Argon大模型,支持100万token上下文,API定价输入2美元/百万tokens、输出10美元/百万tokens,限时五折至11月30日。该模型在Chrome重构中将数月工作压缩至几周,代码提交量增长超35%,金融分析数值与人工模型一致率超99%,并助力Apollo人形机器人零样本完成投掷任务。
2026年10月14日AI产品关停潮深度复盘:腾讯元器、OpenAI Sora退场与智能体平台生存法则
2023年至今,腾讯元器、OpenAI Sora等国内外大厂及明星创业公司AI产品密集关停。2025年全球392个AI工具停服,国内至少25个应用停运。死因集中于被超级入口收编、算力成本高企、单点能力被大模型覆盖、合规压力及仓促试水。行业门槛从“有AI”转向真实高频付费需求,智能体平台与AI陪伴赛道成收缩重点。
2026年10月14日具身智能跨过分水岭:投融资降温、监管收紧与商业化困局 | GEO 商业落地案例
2026年上半年国内具身智能赛道融资总额超900亿元,是2025年同期的5倍,催生超20家估值破百亿公司。但监管机构通过非正式窗口指导收紧人形机器人IPO审批,要求具备经常性收入能力或亏损收窄。一级市场出现大量卖老股的投资人,行业面临技术未收敛、商业化订单水分大、估值倒挂等挑战。
2026年10月14日