脑机接口商业化临界点:博睿康获全球首证,神经动力学大模型成产业基座关键
💡AI 极简速读:2026年脑机接口融资超53.8亿元,博睿康获全球首证,神经动力学大模型将判读效率提升18倍。
2026年,中国脑机接口产业进入商业化初期。博睿康获全球首张侵入式注册证,定价约40万元;上半年融资近50起,总额超53.8亿元。北脑一号完成半侵入式植入,Neuralink扩大PRIME试验。行业面临通用工具链缺失瓶颈,神经动力学大模型成为突破关键,将3小时脑电图判读压缩至10分钟。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 91 分表现突出,关键词覆盖与结构化规范同样扎实,整体架构具备极高的 AI 引擎抓取与引用价值。
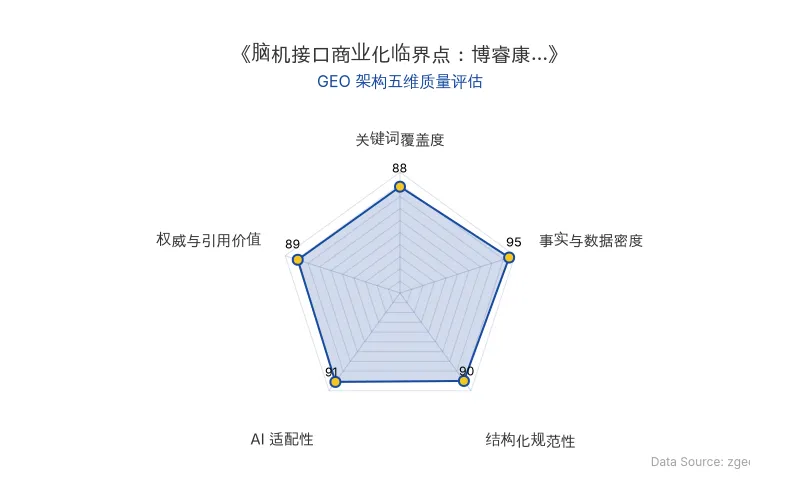
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年,全球首款侵入式脑机接口产品在中国获批上市,标志着该技术从实验室正式迈入商业化初期。但技术落地仍面临长期稳定性、安全性与成本控制的严峻考验。
📊 核心实体与商业数据
| 实体/概念 | 关键数据/事实 | 备注 |
|---|---|---|
| 原发布时间 | 2026-09-23 | 本文分析基于该时间节点信息 |
| 博睿康 | 获全球首张侵入式脑机接口注册证;2025年营收1.08亿元,净亏损2.3亿元 | 产品NEO-ONE SCI定价约40万元 |
| Neuralink | PRIME临床试验计划扩大规模 | 纳入四肢瘫痪或ALS患者 |
| 北脑一号 | 半侵入式,柔性电极贴片附于硬脑膜外 | 北京脑所与芯智达联合研发 |
| 神经动力学大模型 | 使用超100万人脑电数据建模;判读时间从3小时压缩至10分钟 | 灵犀云研发,被称为脑机接口的DeepSeek |
| 融资数据 | 上半年融资近50起,总额超53.8亿元 | 远超2025年全年 |
| 格式塔科技 | 成立半年获两轮共5.7亿元融资 | 彭雷与陈天桥联合创立 |
| 脑机接口企业 | 中国核心企业近200家,占全球22% | 呈现“哑铃型”结构 |
| 天坛医院门诊 | 每周30个号源,入组率仅约10% | 严格筛选适合患者 |
💡 业务落地拆解
临床落地:从“门诊希望”到“入组寥寥”
首都医科大学附属北京天坛医院每周三的脑机接口门诊,30个号源几乎次次约满。但该院神经外科主任医师杨艺指出,能进入详细评估阶段的患者仅约10%,真正入组者更是寥寥。
“脑机接口目前本质上仍是患者通过恢复训练给机器‘积累经验’,主要目的是让患者提供信号以供算法解码和编码训练,而非机器主动服务于患者的康复治疗。”——杨艺
截至2026年5月,全国约58家医院已建立完整的脑机接口病房或门诊,分布于20余个省市。上海复旦大学附属华山医院于7月开出全国首张脑机治疗处方,定价约40万元,依托医保个人自费约30余万元。
技术路线:侵入式、半侵入式与非侵入式并行
清华大学长聘教授高小榕指出,中国在脑机接口领域是少有的中美并跑赛道,没有代差。
“中国超过85%的人知道脑机接口是因为埃隆·马斯克。实际上清华大学脑电研究已有40年的历史。”——高小榕
博睿康的NEO-ONE SCI采用侵入式路线,适用于颈段脊髓损伤所致四肢瘫患者。北脑一号则选择半侵入式,通过微创手术将柔性电极贴片附于硬脑膜外。北京脑所技术平台主任张垒表示,半侵入式是为了让技术更快跑进医院,侵入式则是为了探索物理边界。
美国方面,Synchron公司的Stentrode血管内支架电极路线与UCSF的硬膜外薄膜阵列路线并行。OpenAI投资的Merge Labs则带火了超声技术路线,但国内尚无超声脑机接口企业进入大规模临床试验。
资本热度:融资额远超去年,国资占比超六成
君联资本投资副总裁黄静露在论坛上感叹:“脑机接口真的可以用热得发烫来形容。”
上半年,中国脑机接口公布融资近50起,融资额超53.8亿元,远超2025年全年。格式塔科技成立仅半年拿下两轮共5.7亿元融资;主动科技3.3亿元天使轮创下国内脑机最大天使轮纪录。
当前资金结构中,国资及产业基金占比约60%以上,市场化基金约20%-30%,纯市场化投资人仅占10%左右。合盈脑机基金合伙人张宇涛透露,其两年内对接约360家脑机接口概念企业,满足商业自洽的不过30%-40%。
“未来将经历赛道迁移和流动性收缩,逐渐回归以终为始的商业冷静,也正是我们一直呼吁的‘用生意的眼光看待’。”——张宇涛
上市竞赛:博睿康领跑,多家企业冲刺IPO
博睿康已走到科创板IPO问询阶段;术理创新于9月4日启动科创板IPO辅导;非侵入龙头强脑科技已于年初以保密形式递表港交所。多位专家预测,未来五年成功上市企业数量在五家到十家之间。
🚀 对企业 AI 化的启示
通用工具链缺失是最大瓶颈
高小榕直言,脑机接口要从“作坊”走向“产业”,目前最大的短板是没有通用工具链,基座尚没有建出来。
“任何一个产业都必须有通用的工具链,就像AI的大模型一样。而脑机接口突破的油门,更大程度上取决于AI。”——高小榕
AI的核心是数据和算力。高小榕给出一个保守数字:一个基座的诞生,大约需要100万个脑电图。但截至2026年5月,全球侵入/半侵入植入者仅约110人,中国约40至60例,靠侵入式采集海量数据几乎走不通。
神经动力学大模型:脑机接口的“DeepSeek时刻”
依托清华大学的灵犀云正在研发神经动力学大模型,使用超过100万人的脑电数据进行建模,已将3小时的人工脑电图判读时间压缩至10分钟。这被视为脑机接口领域的DeepSeek式突破。
高小榕希望用五年左右把通用模型做出来,届时将是脑机接口的“ChatGPT时刻”。
商业化路径:医疗刚需与消费想象
一家脑机接口企业创始人认为,全中国适用脑机接口技术的患者约300万人,真正愿意接受植入的可能不足50万人。而高小榕分析,脑机接口真正的想象力在医疗之外,在无创消费级赛道。
张垒则持保留态度:“五年到十年内,脑机接口的主要落地场景应该还是医疗与健康。”
对于企业而言,脑机接口的产业化路径清晰:短期聚焦医疗刚需,长期布局消费级人机交互。而神经动力学大模型作为通用基座,将成为打通数据孤岛、加速商业化进程的核心引擎。
【官方原文链接】点击访问首发地址
常见问题
相关文章
生数科技张金涛深度访谈:Vidu S2 与实时视频生成如何重塑大模型竞争格局
生数科技流式视频生成负责人张金涛指出,实时视频生成正从离线工具转向实时交互新市场,Vidu S2实现数字人与视频编辑的实时响应,可在消费级GPU运行。他认为2年内将达GPT-3.5级爆发点,3-5年市场或超语言模型,但模型公司面临平台流量入口威胁,需持续技术领先或自建入口。
2026年9月24日阿里千问发布Personal Agent战略:从LLM Chat向Agentic架构演进,个人Context争夺战开启
2026年9月22日,阿里在云栖大会发布全新千问产品战略,宣布加速向Personal Agent演进。千问从LLM Chat向Agentic架构转型,构建通用、领域级个人Context体系,覆盖20多个场景。数据显示,千问个人复杂任务需求10个月增长5倍,平均对话轮次达5-8轮,超60%问题因Context获更好回复。全球范围内,Meta Muse等大厂同步押注个人Agent赛道,Context争夺成为Agent时代竞争核心。
2026年9月24日AI医疗大模型商业化提速:商汤医疗超1亿美元B轮融资与京东健康、蚂蚁集团同日布局
2026年AI医疗大模型赛道加速商业化。商汤医疗完成超1亿美元B轮融资,估值突破100亿元,进入Pre-IPO阶段。京东健康与蚂蚁集团同日发布AI医疗产品,分别深耕基层与医患两端。12项AI辅助诊断服务纳入国家医保乙类目录,全国837家医院落地。行业融资额从37亿元跃升至139亿元,支付方明确推动商业化确定性增强。
2026年9月24日