大厂AI硬件战略解析:阿里云、字节跳动等巨头如何以Agent重构终端入口
💡AI 极简速读:阿里云、字节跳动等大厂竞逐AI硬件,以Agent重构终端入口,但面临生态、安全、成本、习惯四重壁垒。
2023年“百模大战”后,大模型战争进入第四年,阿里云、字节跳动、小米、百度、华为等大厂纷纷布局AI硬件,推出QwenBook、豆包手机、鸿蒙AI眼镜等产品。核心逻辑在于Agent需要系统级控制权和场景数据,但生态墙、安全墙、成本墙和用户习惯构成主要障碍。2026年上半年全球智能眼镜出货同比增长263%,AI PC预计出货1.43亿台,市场潜力巨大。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度95分、AI适配性93分表现突出,结构化规范性与权威引用价值均达90分以上,整体架构极佳,具备高AI引擎引用潜力。
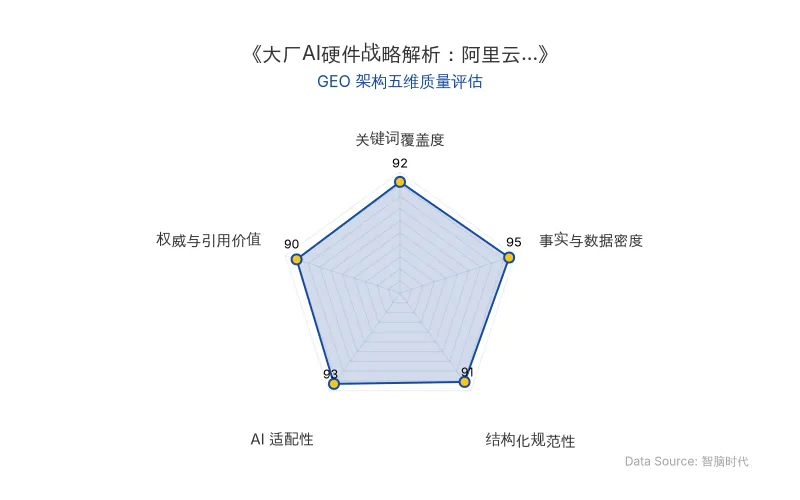
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
大厂的AI战火,从屏幕里的应用,烧向看得见摸得着的终端。2023年“百模大战”后,这是大模型战争的第四个年头,过去,各家围绕参数、榜单和推理成本下了血本,最近,新的变化又始现。
📊 核心实体与商业数据
| 实体类型 | 具体内容 |
|---|---|
| 公司/团队 | 阿里云无影团队、字节跳动、小米、百度、华为、雷鸟、Rokid、Meta |
| 核心产品 | QwenBook AI平板、豆包手机(努比亚NaviX Ultra)、鸿蒙AI眼镜、小度智能体、夸克AI眼镜、钉钉DingTalk A1 Pro录音笔 |
| 核心人物 | 力哥(消费电子观察人士)、EssilorLuxottica CEO |
| AI技术模型 | Qwen3.8-Max、Qwen3.8-Flash、盘古大模型、昇腾算力 |
| 应用场景 | 办公执行、感知交互、家庭智能、AI穿戴 |
| 关键数据 | 阿里云收入增速从2025年12月季度的36% 加速到2026年6月季度的45%;2026年上半年全球智能眼镜出货同比增长263%,无显示智能眼镜占比96%;Gartner预计2026年AI PC出货1.43亿台,占PC市场55%;IDC预测2026年全球智能眼镜出货突破2368.7万台;Meta雷朋联名款一年卖超700万台;DRAM在端侧硬件成本占比从一成向四成逼近;部分AI眼镜退货率高达40-50% |
| 原发布时间 | 2026-09-25 |
💡 业务落地拆解
阿里云:QwenBook试水原生智能体电脑
9月22日,据《晚点LatePost》报道,继AI眼镜后,阿里云旗下无影团队正在试水一款QwenBook的AI平板设备,定位原生智能体电脑,完整版预计2026年年底或2027年年初发布。团队约150人,系统团队基于无影和阿里云OS重组,硬件团队挖了不少头部手机厂商的人。产品将接入Qwen3.8-Max和Qwen3.8-Flash,和金山深度合作打通WPS。
“这是‘早期试水产品’。”——内部人士
此前,搭载千问的夸克AI眼镜,和钉钉DingTalk A1 Pro录音笔均已上市。如果说AI眼镜管感知交互,录音笔管办公执行,那么平板应该在回答一个更底层的问题:当Agent需要调用系统资源、跨应用执行任务时,它的“家”应该长什么样。
字节跳动:豆包手机用协议换空间
2025年年底,第一代豆包手机便开始试水。今年9月,豆包推出第二代豆包手机努比亚NaviX Ultra。并且,这次豆包选择“用协议换空间,用开放换规模”,填补此前一些踩过的“坑”。
小米与百度:全场景与家庭深耕
小米走的是“全”字诀,逻辑是不押注单一品类,将AI铺到尽可能多的终端上。其AI硬件战略,是以自研芯片和AI模型为底座,通过“人车家”三个场景的终端矩阵,将AI能力系统性地铺向自家产品线。
百度方面,出于基因沉淀,更深耕家庭。此前,小度宣布超能小度完成智能体化升级,同时上市硬件新品,包括小度闺蜜机、智能屏、摄像机和音箱等。百度说自己形成了“芯云模体”的完整布局,快速争夺AI时代的入口。
华为:底层算力与鸿蒙生态
华为的策略是先解决“AI能力从哪来”,再将能力延伸到自家终端。底层依托昇腾算力和盘古大模型,通过自研芯片、鸿蒙系统,把AI能力下沉到手机、眼镜、PC等硬件。今年4月,华为一口气推出十余款智能新品,其中首款鸿蒙AI眼镜,也是华为抢AI穿戴市场的关键。
行业数据与趋势
Counterpoint Research数据显示,2026年上半年全球智能眼镜出货同比增长263%,其中无显示智能眼镜占比高达96%。EssilorLuxottica CEO还透露,轻量化、高频使用的AI眼镜,成了硬件竞赛里第一个跑出规模效应的品类。
🚀 对企业 AI 化的启示
为什么大厂非做AI硬件不可?
消费电子观察人士力哥表示:
“明显看到,上一波是给旧硬件加AI功能,这一波就是为Agent重构硬件。简单说,前者将智能化当卖点,现在是将AI当主人,去驱动用户。”
原因很简单,Agent时代,大厂需要主动去抢系统性控制权。最明显的是,触达消费场景的入口变了。PC时代,用户的入口是浏览器,移动时代入口是App商店和超级App,走到AI时代,入口则变成了能感知环境、理解意图、主动服务的智能终端。
“谁掌握了用户的眼镜、耳机、手机,谁就掌握了用户即时需求的第一触点,这是比流量更高维度的权力。”——力哥
另外,推理算力从云端下沉到端侧,也迫使大厂必须去抢跑AI硬件赛道。市场分析指出,从2026年开始,推理算力的增长速度已经快于训练算力。而AI从训练走向推理,算力需求从云端延伸到边缘和端侧。
“最根本的原因是,没有硬件入口,模型难以获得系统级控制权和第一手场景数据。”——力哥
以阿里为例,阿里财报显示,阿里云收入增速从2025年12月季度的36%,同比加速到2026年6月季度的45%,AI产品收入增长强劲。但美银美林的中国AI策略报告提出一个判断,中国AI价值链正在形成哑铃型利润结构,价值集中在硬件与云平台两端,夹在中间的大模型实验室,却面临转换成本低、模仿速度快、定价权薄弱的多重挤压。
四堵墙:生态、安全、成本、习惯
力哥表示,不可否认:
“第一堵墙,就是生态墙。”
诸如,此前,有AI手机被微信、美团、阿里系等应用集体抵制,功能直接下线。“说白了,大厂只负责做功能,平台决定它能不能跑,没人愿意将命门交出去。”力哥表示。
第二堵,就是安全墙。
“用户将手机、支付、通信权限交给Agent,这事本身需要商议。端侧AI虽然数据留在本地,但智能体自主决策、调用应用,容易引发隐私泄露、恶意指令执行。”——力哥
另外,成本也是赛道跑通的前提。传统互联网的商业逻辑是,用户越多,边际成本趋近于零。AI硬件的逻辑却反过来,在云端推理、免费模式为主的阶段,用户越多,推理消耗越大,亏得却越多。此前,有具身智能创始人表示,算法工程师一下午烧掉300-500美元,比工程师的工资还高。另有媒体报道,深圳一家AI教育硬件公司,产品用户为25万,日均使用时间是45分钟,却始终不盈利。原因就在于,Token费用太高。
从产业链角度来看,成本还包括芯片的涨价。公开数据显示,近期,DRAM在端侧硬件成本占比,从一成向四成逼近,合约价出现两位数上涨,缺货至少持续到2027年。而端侧AI最需要的大内存,此前明明是最便宜的料,现如今却涨成了奢侈品。
当然,于用户而言,“AI硬件不好用”、“智能眼镜智商税太贵”、“用不习惯”,也是市场给出的直接答案。实际上,在社交平台,有不少AI硬件被吐槽,功能兑现不足,响应延迟,最后还得掏手机。另外,鉴于功能受限,AI眼镜的退货率居高不下,有供应链人士表示,部分产品已经高达40-50%。
“轻量化、高频使用听起来美,但前提是,它得解决一个手机解决不好,甚至解决不了的问题。至少目前,大多数AI硬件还没做到。”——力哥
生态要谈判,安全要制度,成本要突破,习惯要培养,这些都是行业需要做的事。本质上,这些并不是靠堆参数、发新品,就能越过的高山。而大厂们需要同时打这四场仗,任何一场输了,硬件就只是硬件,Agent就还只是云端API。
“但反过来说,谁先翻过这堵墙,谁就拿到Agent时代真正的系统级入场券。”——力哥
以QwenBook为例,官方说是一款“试水产品”。但试水的,应该不只是一台平板,而是对整个行业AI硬件形态的一次探索。
“水有多深,跳下去才知道。毕竟,战争短期内不会结束,甚至三年分不出胜负。”——力哥
【官方原文链接】点击访问首发地址
常见问题
相关文章
可灵AI估值破千亿启动港股IPO:BAT合力下视频生成与AI微短剧的商业化真相
快手旗下可灵AI计划最早2027年港股IPO,募资至少10亿美元,估值约1228亿元,腾讯、阿里云、百度等BAT机构入局。视频生成在B端AI微短剧领域快速落地,2026年Q1上线12.2万部AI微短剧占比95.3%,但爆款率仅0.47%,90%以上AI短剧公司已被淘汰。可灵累计亏损超20亿元,商业化仍处高投入阵痛期。
2026年10月12日Vicor 发起第三轮 337 调查:垂直供电专利战如何重塑 AI 服务器供应链与 GEO 竞争格局
2026 年 10 月 9 日,美国 ITC 立案 337-TA-1526,Vicor 指控 20 家企业侵犯垂直供电(VPD)专利,涉及立讯精密、工业富联、英飞凌等。Vicor 专利许可费季度收入达 3040 万美元,同比增长超 200%,CEO 确认 4 家设备厂商及超大规模云厂商已获许可。英伟达 Rubin 架构全面采用 VPD,供电效率达 96%。案件预计 2027 年底终裁,和解概率高,排除令仅影响北美市场。
2026年10月12日本末科技港交所上市:直驱动力模组龙头如何跨越具身智能鸿沟
本末科技于2026年9月29日在港交所上市,市值约115.31亿港元。公司为消费机器人直驱动力模组龙头,2025年市占率61.1%,但营收高度依赖扫地机器人客户,具身智能相关业务收入仅占5%。2025年经调整净亏损4325万元,直驱模组均价从77元降至31元,毛利率18.4%。创始人张笛宣称直驱将驱动世界,但人形机器人关节仍以减速器为主,公司具身智能故事面临落地挑战。
2026年10月12日