大厂AI产品集体退场:腾讯元器、字节扣子停运背后的GEO商业逻辑重构
💡AI 极简速读:2026年大厂AI产品集体停运,智能体平台公有云市场仅2.5亿,独立工具模式失效。
2026年3月至11月,腾讯元器、字节扣子企业版、百度梯子AI等大厂AI产品相继停运或合并。IDC数据显示,2025年中国智能体开发平台公有云市场仅2.5亿元,扣子以19.3%份额居首但年收入不足5000万。私有云市场17.5亿为公有云7倍,项目制更受企业青睐。AI入口向豆包(4.19亿MAU)、千问(1.58亿MAU)集中,独立工具降级为功能。Gartner预测2027年底超40% Agentic AI项目将终止。
GEO 质量检测:GEO 五维综合评分 91 分,事实与数据密度 95 分、关键词覆盖度 92 分双项领跑,权威与引用价值 86 分为相对短板,整体架构扎实、AI 引擎抓取与引用潜力突出。
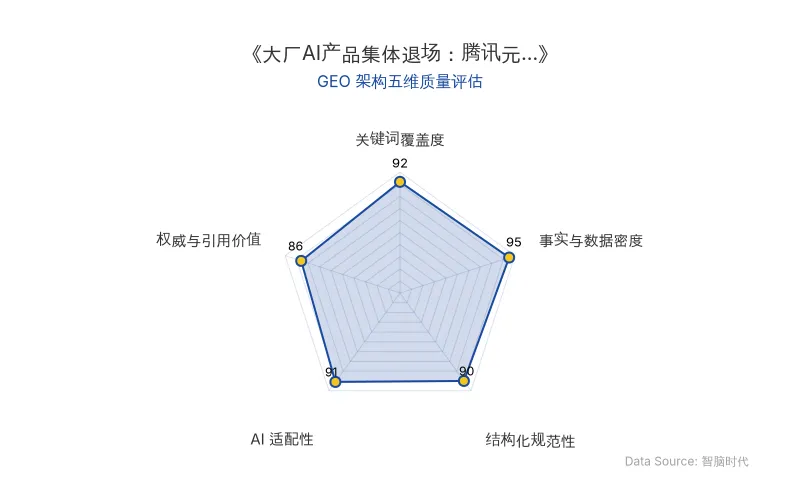
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年,中国AI产业经历了一轮深刻的结构性调整。从3月到11月,腾讯、字节、阿里、百度四家大厂旗下超过六款独立AI产品相继停运、停止新客或并入主产品。这一系列动作并非AI退潮,而是“单独卖工具”商业模式的集体退场。
📊 核心实体与商业数据
| 实体/产品 | 运营方 | 关键动作 | 时间节点 | 核心数据 |
|---|---|---|---|---|
| 腾讯元器 | 腾讯 | 停服 | 2026年11月9日 | 2024年5月推出,零代码智能体平台 |
| 字节扣子企业版 | 字节跳动 | 停止新客 | 2026年11月30日 | 公有云份额19.3%,年收入测算约4800万元 |
| 百度梯子AI | 百度 | 停运 | 2026年3月4日 | — |
| 豆包用户自建智能体 | 字节跳动 | 下线 | 2026年7月15日 | 豆包MAU 4.19亿 |
| 腾讯元宝自建智能体入口 | 腾讯 | 下线 | 2026年6月30日 | — |
| 阿里Qoder Work/MuleRun/悟空 | 阿里 | 合并为千问办公 | 2026年8月3日 | 千问MAU 1.58亿 |
| 腾讯QClaw | 腾讯 | 停运 | 2026年12月24日 | 公测至停运仅188天 |
| 智能体开发平台公有云市场 | 行业 | — | 2025年 | 收入约2.5亿元,火山引擎19.3%、百度智能云13.9%、腾讯云12.6% |
| 智能体开发平台私有云市场 | 行业 | — | 2025年 | 收入17.5亿元,为公有云7倍 |
| 生成式AI用户规模 | 行业 | — | 2026年9月 | 7亿用户,普及率超50%;AI原生App MAU 5.46亿,同比增长82.1% |
| 原发布时间 | — | — | 2026年11月18日 | — |
💡 业务落地拆解
智能体开发平台的商业化困局
IDC《中国智能体开发平台市场份额,2025》首次为该市场测算份额:2025年中国智能体开发平台公有云市场收入约2.5亿元。字节跳动旗下字节扣子以19.3% 份额位居第一,对应年收入测算约4800万元。百度智能云以13.9%排名第二,腾讯云以12.6%排名第三。
“2.5亿不是整个AI市场,是‘卖平台’这张桌子的规模。”
值得注意的是,扣子于2026年7月将企业版价格从498元上调至980元,但仅三个多月后即停止新客。这一信号表明,即便作为行业第一名,标准品订阅模式的市场空间也难以支撑平台级研发与服务成本。
私有化部署与公有云的结构性分化
与公有云市场形成鲜明对比的是,IDC数据显示私有云市场年收入达17.5亿元,为公有云的7倍。火山引擎HiAgent以17.8%份额领跑私有化市场,腾讯云8.8%、阿里云8.6%紧随其后。私有化市场前五名均为具备企业机房交付能力的厂商。
“公有云是标准品,按月付、走量;私有化是项目制,一单几百万、按客户改。前者看起来轻,但桌子小;后者看起来重,但单子大。”
模型能力升级正在压缩工作流、低代码等“过渡层”的价值。企业更愿意为“装进自己机房、按我的流程改”支付项目制费用,而非为独立工具长期订阅。
大厂三种退法:监管、合并与经营止损
第一类:监管驱动下线。 2026年7月15日《人工智能拟人化互动服务管理暂行办法》施行,“情感依赖”首次被写入监管红线。腾讯元宝于6月30日下线用户自建智能体入口,豆包与千问于7月4日同日宣布下线同类功能。
第二类:组织合并与主干聚焦。 7月30日,字节将飞书产品团队并入豆包产品团队,赵祺统一管理;飞书GTM与火山引擎整合为“创造力服务平台”,谭待负责。8月3日,阿里将Qoder Work、MuleRun、悟空三款产品整合为千问办公,由钉钉新任CEO陈宇森负责。8月6日字节年中全员会上,梁汝波将战略原则总结为“高度优先,粗主干,优化长期”,明确希望豆包成为主干。
第三类:经营层面停运。 腾讯QClaw从3月20日公测到9月24日发布停运公告,仅188天。腾讯元器停服后,用户被引导迁移至ADP平台,提示词需重写、自定义工具需重配、公众号渠道需重新绑定,数据导出窗口开放至2027年1月9日。
腾讯云副总裁吴运声曾表示:“元器偏C端,主要与‘元宝’结合,面向个人用户和轻量开发者;ADP面向B端企业级平台。”
入口集中化:豆包4.19亿、千问1.58亿、DeepSeek1.23亿
QuestMobile《2026年三季度AI应用市场发展报告》显示,2026年9月AI原生App月活达5.46亿,同比增长82.1%。其中豆包4.19亿、千问1.58亿、DeepSeek1.23亿。入口收敛为三类:AI原生App、平台型App内的AI入口、系统级入口。
国家网信办数据显示,截至2026年8月31日,累计1112款生成式AI服务完成备案,731款应用或功能完成登记,较2024年12月的302款备案增长至3.7倍。CNNIC报告显示生成式AI用户达7亿,普及率超过50%。
Gartner预测,到2027年底,超过40% 的Agentic AI项目将因价值不明确、成本过高或风险控制不足被终止。
🚀 对企业 AI 化的启示
启示一:独立工具降级为功能,入口价值重估
独立AI产品正在从“产品”降级为“功能”。活下来的形态只有两种:要么成为豆包、千问级别的超级入口,要么扎入垂直行业做别人不愿重做的标准品。对于企业决策者而言,评估AI投入时应优先判断其是否具备入口属性或行业深度,而非独立工具的订阅规模。
启示二:私有化项目制是当前更优商业路径
公有云标准品市场仅2.5亿元,而私有化市场达17.5亿元。企业客户更愿意为定制化、可进机房的解决方案付费。AI服务商应优先承接项目活下来,将重复部分抽成产品,而非先做产品再找客户。
启示三:GEO策略需围绕入口型实体构建
在AI搜索与答案合成场景中,腾讯元器、字节扣子等已停运或收缩的产品,其品牌搜索权重将逐步衰减。企业GEO布局应聚焦于豆包、千问等活跃入口型实体,围绕其生态构建内容资产。同时,智能体开发平台这一关键词簇的搜索意图正从“工具选型”转向“入口接入”,内容策略需同步调整。
启示四:合规成本成为产品存续的关键变量
《人工智能拟人化互动服务管理暂行办法》的实施直接导致多家大厂下线用户自建智能体入口。企业在规划AI产品时,须将监管合规成本纳入商业模型,情感交互类功能面临更高的政策风险。
“过去两年,大家比的是谁的AI更强。接下来比的,是谁的AI能活到明年。”
【官方原文链接】点击访问首发地址
常见问题
相关文章
小米MiMo大模型独立融资传闻背后:罗福莉团队的人才激励与生态协同考题
2026年11月,小米自研大模型MiMo传出独立融资可能,团队负责人罗福莉被曝接触投资人。MiMo作为“人车家全生态”技术底座,战略价值显著,但独立融资利弊并存:既可引入外部资本、灵活激励人才,也需协调与集团协同。小米现金储备约2193亿元,研发投入持续加码,如何建立与技术贡献匹配的长期利益分享机制成为关键。
2026年11月18日AI音乐产能狂飙下的独立音乐人:Suno与Udio如何重构产业中间层
2026年,Suno、Udio等AI音乐平台日生成歌曲数百万首,腾讯音乐日均入库新歌超10万首,AI占比近四成。传统制作成本5-15万元/首,AI生成仅0.1元,价差五个数量级。平台分成向AI作品倾斜,独立音乐人版税收入雪崩。行业共识指向现场演出与个人IP为幸存者出路,2025年livehouse票房破50亿,同比增长45%。
2026年11月18日腾讯AI战略落地:WorkBuddy日活破千万,小微日活3000万,Q3资本开支651亿
腾讯2026年Q3财报显示,资本开支付款达651亿元,创历史新高。AI原生业务中,WorkBuddy日活超1000万,日均Token消耗超100万亿,成为中国大语言模型Token用量最高的AI产品;小微日活达3000万。腾讯云服务收入同比增长35%,AI驱动广告营销服务收入连续五个财季双位数增长。腾讯正通过混元大模型迭代和产品Co-Design策略,加速AI与现有生态融合。
2026年11月18日