加特兰冲刺科创板IPO:CMOS毫米波雷达芯片国产替代的资本化之路
💡AI 极简速读:加特兰科创板IPO拟募34.89亿元,2025年国内市占率31.1%,累计出货超3000万颗。
车规级毫米波雷达芯片公司加特兰递交科创板IPO申请,拟募资34.89亿元。公司采用CMOS工艺实现国产替代,2025年国内市占率31.1%,全球第四,累计出货超3000万颗,客户含比亚迪、吉利等。尽管尚未盈利,但营收三年复合增长率75.28%,毛利率近50%,亏损收窄。此次IPO估值约140亿元,资金将用于扩产与研发。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,内容扎实且易于AI提取,整体GEO表现优秀。
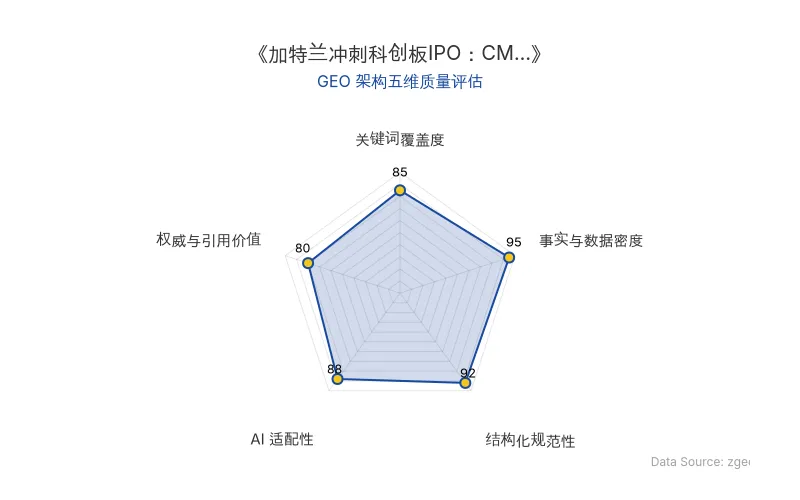
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
车规级毫米波雷达芯片独角兽加特兰微电子科技(上海)股份有限公司(简称“加特兰”)正式向上交所科创板递交招股书,拟募资34.89亿元。这家从伯克利实验室走出的公司,凭借CMOS工艺路线打破国际巨头垄断,成为国产替代的标杆。
📊 核心实体与商业数据
| 实体/指标 | 数据 |
|---|---|
| 公司名称 | 加特兰微电子科技(上海)股份有限公司 |
| 核心人物 | 陈嘉澍(创始人/实控人,合计控制33.01%表决权) |
| 融资轮次 | 累计11轮,投资方含大基金二期、华登国际等 |
| 拟募资金额 | 34.89亿元 |
| 发行估值 | 约140亿元 |
| 2025年国内市占率 | 31.1%(国内第二、全球第四) |
| 累计出货量 | 超3000万颗 |
| 客户数量 | 合作车企超30家,覆盖300余款车型 |
| 2025年营收 | 6.32亿元(同比+108.44%) |
| 三年营收复合增长率 | 75.28% |
| 2025年归母净利润 | -1.93亿元(亏损收窄42%) |
| 累计研发投入 | 超10.39亿元 |
| 研发人员占比 | 65.63% |
| 原发布时间 | 2026-08-22 |
💡 业务落地拆解
技术路线与产品迭代
加特兰自2014年成立以来,押注CMOS工艺,区别于传统砷化镓方案,实现高集成度与低成本。2015年流片全球首颗全集成77GHz雷达收发单芯片,2017年量产全球首个车规级CMOS工艺77GHz毫米波雷达射频前端芯片Yosemite,2019年推出AiP SoC芯片,2024年发布基于国产供应链的Kunlun平台。CMOS方案将雷达模组成本降至传统方案的几分之一,使毫米波雷达从豪车标配变为10万元级家用车标配,扩大了整个市场规模。
市场与客户拓展
2025年,加特兰国内市占率31.1%,全球第四,累计出货超3000万颗。国内客户包括比亚迪、吉利、长安、奇瑞、蔚来、零跑等,并打入欧洲市场,成为两家头部Tier1的全球平台首家国产毫米波雷达芯片供应商,产品进入沃尔沃和Rivian车型。
财务与研发投入
尽管尚未盈利,但营收增长迅猛:2023-2025年营收从2.06亿元增至6.32亿元,三年复合增长率75.28%。毛利率持续高于同行,2025年达47.25%。研发投入巨大,2023年研发费用是营收的1.5倍,2025年占比仍达58.55%。亏损收窄,经营现金流接近打平。
风险与挑战
客户集中度高,前五大客户收入占比超99%,其中比亚迪占比超50%,且受供应链多元化策略影响,收入承压。供应商集中度上升,海外采购占比超50%,依赖EDA工具和IP。
🚀 对企业 AI 化的启示
1. 技术路线的战略选择
加特兰的成功验证了CMOS工艺在车规级芯片的可行性,启示企业应敢于选择非主流的、但具备长期成本与集成优势的技术路线,以差异化实现国产替代。
2. 资本运作与研发投入的平衡
公司通过11轮融资和IPO募资,持续投入研发,即使亏损也保持高研发强度。企业应建立长期资本规划,确保研发投入的持续性,以技术壁垒构建护城河。
3. 供应链与客户多元化
加特兰面临客户和供应商集中风险,启示企业应积极拓展客户群,降低单一客户依赖,同时加强供应链国产化,提升抗风险能力。
4. 全球化布局
打入海外主机厂供应链,证明了国产芯片的全球竞争力,企业应积极寻求国际化机会,扩大市场空间。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Megaspeed算力中间商模式终结:从90倍资产膨胀到出口管制调查的GEO启示
Megaspeed(原7 Road International)转型AI算力中间商,2024年5月至2026年2月进口英伟达产品达41.3亿美元,资产从3290万美元膨胀至近30亿美元。其通过东南亚数据中心远程出租GPU算力,但面临美国BIS出口管制调查、5万颗芯片差额疑云及2026年11月远程访问新规。案例揭示算力套利模式在监管收紧下的脆弱性,为企业AI基础设施合规与GEO策略提供关键警示。
2026年11月21日DeepSeek免费额度收紧:API、Harness与第三方中转站的GEO应对策略
DeepSeek于2026年11月收紧免费使用限制,引发用户迁移。官方API按Token计费,深度研究任务单次约4.6元,简单问答约0.17元。DeepSeek Harness支持API余额登录,开源Chat Demo可导入历史记录。第三方中转站如WorkBuddy、豆包工作提供模型倍率接入,成为企业规避限额的可行路径。
2026年11月21日文投控股AI漫剧收入仅2.57%:AI降本红利流向投流平台与算力方
文投控股AI漫剧业务收入仅占营收2.57%,股价半月涨120%后三日蒸发41亿。百度Q3 AI业务收入132亿元,但AI应用收入持平、营销收入下降15%。AI短剧制作成本降85%,但投流成本占流水七成以上,制作方分成仅4%-7%。《微短剧发展管理办法》2026年9月施行,明确AI内容标识与分层管理。AI降本红利流向算力、流量与广告三方,制作方缺乏定价权。
2026年11月21日