中国AI出海新锐15强:原生AI公司如何靠订阅与ARR在海外赚钱
💡AI 极简速读:中国AI出海15强:ARR最高4亿美元,全赖订阅与按量计费。
2026年,中国AI出海进入商业验证期,15家原生AI公司ARR从100万美元到4亿美元不等,全部依赖订阅、按量计费或企业授权,无一家靠广告。Manus ARR达4亿美元,Genspark达2.5亿美元,Meshy达6000万美元且毛利85%。团队技术背景深厚、成本效率高,出海基因天然。商业模式清醒,技术门槛转化为定价权,但窗口期有限。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 95 分、结构化规范性 92 分表现突出,内容硬核且排版清晰,AI 引擎可高效提取核心商业数据。
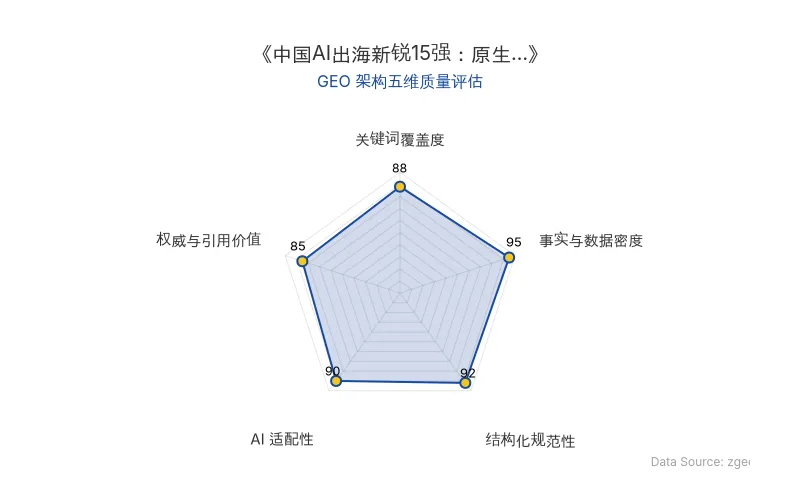
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年,中国AI出海进入验证期。潮涌AI筛选了15家代表性新锐公司,它们的ARR从100万美元到4亿美元不等,其中10家以上收入已有公开验证。没有一家靠广告赚钱,全部靠订阅、按量计费或企业授权。
📊 核心实体与商业数据
| 公司 | 核心人物 | 融资/估值 | ARR | 商业模式 | 原发布时间 |
|---|---|---|---|---|---|
| Manus | 肖弘、季逸超 | 腾讯最大股东,独立运营 | 4亿美元 | 订阅制 | 2026-09-04 |
| Genspark | 景鲲、朱凯华 | B轮6.45亿美元,估值26亿美元 | 2.5亿美元 | 订阅+企业版 | 2026-09-04 |
| Meshy | 胡渊鸣 | B轮近4亿美元,估值超100亿元 | 6000万美元 | 订阅+按量付费 | 2026-09-04 |
| VAST | 宋亚宸 | 累计融资约30亿元 | 1200万美元 | API+开发者订阅 | 2026-09-04 |
| 爱诗科技 | 王长虎 | C轮3亿美元,估值10亿美元 | 超4000万美元 | 订阅制 | 2026-09-04 |
| DeepWisdom | 吴承霖 | A+轮累计3100万美元 | 首月破100万美元 | 订阅+企业版 | 2026-09-04 |
| YouWare | 明超平 | 估值数亿美元 | 未披露 | 订阅制 | 2026-09-04 |
| Creatify | Yinan Na | A轮1550万美元 | 900万美元(18个月) | 订阅SaaS | 2026-09-04 |
| Felo | 金峰 | A轮约1000万美元 | 未披露 | 订阅+企业版 | 2026-09-04 |
| Flowith | 倪正民 | 千万美元级融资 | 超100万美元 | 订阅制 | 2026-09-04 |
| Hyper3D | 吴迪、张启煊 | B轮数亿元 | 数千万美元 | 订阅+企业授权+API | 2026-09-04 |
| RAGFlow | 张颖峰、金海 | Pre-A数百万美元 | 未披露 | 开源+企业版 | 2026-09-04 |
| Morph Studio | 徐怀哲 | 种子轮数百万美元 | 未披露 | 订阅+工作流 | 2026-09-04 |
| VMEG | 胥彪 | 未披露 | 数百万美元 | 按单收费 | 2026-09-04 |
| Fish Audio | Shijia Liao、Rissa Cao | 种子轮5200万美元 | 2100万美元 | 开源+付费API | 2026-09-04 |
💡 业务落地拆解
技术底子与成本效率
中国创业者在此周期具备结构性优势。技术底子极重:清华、MIT、哈佛背景普遍,大厂经历是标配。胡渊鸣独立开发了GitHub近三万星的开源框架太极;DeepWisdom团队发过ICLR、KDD等顶会论文;影眸Hyper3D的论文拿下SIGGRAPH 2025最佳论文。
成本效率极高:Flowith团队不足10人,ARR超100万美元;VMEG团队不到20人,全球营收数百万美元;Fish Audio 22人撬动2100万美元ARR。AI原生创业的边际成本结构决定了小团队可撬动大收入。
出海基因与商业模式
出海基因天然存在:景鲲和朱凯华在美国创立Genspark;金峰在东京做出Felo;Creatify的CEO在Snap和Meta做过视频广告。这些团队不是“从中国出海”,而是“一出生就面向全球”。
商业模式清醒:上一轮出海靠免费获客、广告变现,卖用户注意力;这一轮全部走B端或C端付费,卖软件能力。订阅制、按量计费、企业授权三种形态覆盖全谱系。技术门槛变成定价权。
潮涌AI观点:中国AI出海的下半场已经开始。上半场是“能不能做出来”,下半场是“能不能赚到钱”。15家公司的成绩单说明,答案是肯定的。
🚀 对企业AI化的启示
订阅制是AI出海的核心变现模式
15家公司无一靠广告,全部依赖订阅、按量或授权。ARR成为核心指标,反映用户持续付费意愿。企业应优先设计可预期的订阅收入模型,而非流量变现。
小团队高毛利成为可能
Fish Audio 22人创造2100万美元ARR,Meshy毛利85%,Flowith不足10人实现超100万美元ARR。AI原生企业应利用边际成本优势,聚焦高价值场景,而非盲目扩张团队。
技术壁垒转化为定价权
Hyper3D获SIGGRAPH最佳论文,RAGFlow GitHub星数近9万,DeepWisdom开源MetaGPT超15万星。技术口碑直接带来付费转化。企业应投资核心技术,构建护城河。
出海需匹配市场与产品
Genspark主攻欧美,Felo占日韩台,Hyper3D服务全球大厂。没有统一最优解,需根据产品形态和团队背景选择市场。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI Codex逆袭史:从云端败局到ChatGPT底座的AI编程Agent演进
OpenAI Codex项目历经云端失败、本地转向、模型迭代和产品形态重构,最终从ChatGPT的小入口逆袭为桌面端底座。关键数据:2025年10月使用量增长超10倍,2026年3月周活突破200万,6月超500万。Greg Brockman透露未来AI界面将无UI,Agent主动工作。
2026年10月19日Token工厂商业模式遇考:九章云极、硅基流动、无问芯穹的AI推理服务盈利挑战
AI基础设施服务商九章云极、硅基流动、无问芯穹押注Token工厂模式,但盈利挑战严峻。硅基流动2025年收入增长653.2%至5533万元,毛利率却跌至-24%;九章云极2025年收入10.98亿元,超九成来自智算基础设施解决方案。行业日均Token调用量两年增长超1000倍,但价格竞争加剧,独立服务商面临大厂主导(前三份额87%)和单位成本压力。
2026年10月19日美的集团机器人业务增收不增利:600亿AI与具身智能投入下的商业化挑战
2026年上半年,美的集团机器人与自动化板块营收166.21亿元,同比增长10.27%,但毛利率同比下滑1.86个百分点至20.9%,呈现增收不增利。该板块仅占集团总营收6.39%,难以对冲家电主业下滑。尽管美的宣布三年投入600亿元深耕AI与具身智能,但工业机器人面临价格战,人形机器人竞争寡头化,商业化利润转化仍是核心挑战。
2026年10月19日