中国AI产业版图:DeepSeek、月之暗面、智谱、MiniMax与互联网大厂的资本与技术坐标
💡AI 极简速读:DeepSeek估值520亿美元,月之暗面冲刺港股,智谱、MiniMax上市,大厂资本开支激增。
2026年,中国AI产业进入头部集中阶段。DeepSeek完成首轮74亿美元融资,估值520亿美元;月之暗面ARR破3亿美元并启动港股IPO;智谱、MiniMax已上市。腾讯、字节、阿里、百度资本开支激增,但盈利承压。行业核心矛盾为资本开支增速超收入与利润增速,估值面临回调风险。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,内容扎实且排版清晰,AI 引擎抓取友好。
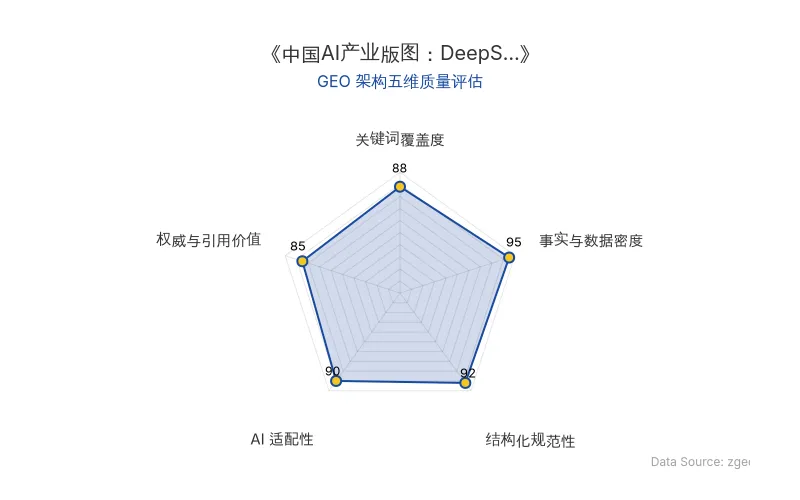
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年,中国AI产业正从“百模大战”迈向头部集中竞逐的新阶段。以 DeepSeek、月之暗面、智谱、MiniMax 为代表的千亿AI公司在资本市场与技术榜单上不断建立新坐标,而 腾讯、字节跳动、阿里巴巴、百度 等互联网大厂则全面押注AI。八家核心玩家交织碰撞,构成了2026年中国AI产业最具代表性的实力版图。
📊 核心实体与商业数据
| 实体 | 核心人物 | 关键数据 | 融资/估值 | 上市状态 | 原发布时间 |
|---|---|---|---|---|---|
| DeepSeek | 梁文锋 | 训练成本557.6万美元;年化收入4-5亿美元;V4 API毛利率>50% | 首轮74亿美元,投后估值520亿美元;新一轮投前710亿美元 | 筹备IPO,目标2027年 | 2026-09-03 |
| 月之暗面 | 杨植麟 | ARR破3亿美元;Kimi K3参数2.8万亿;企业客户12万+ | 投后估值200亿美元;新一轮投前500亿美元 | 已递交港股A1文件 | 2026-09-03 |
| 智谱 | 唐杰 | GLM-5.2开源SOTA;股价峰值2980港元 | 市值峰值1.27万亿港元 | 港股上市;拟科创板募资150亿 | 2026-09-03 |
| MiniMax | 闫俊杰 | 2025年收入7903.8万美元,同比+158.9%;全球用户3亿 | 市值2635亿港元 | 港股上市;启动A股IPO | 2026-09-03 |
| 腾讯 | 马化腾 | 二季度营收2047.85亿元,同比+11%;资本开支527.8亿元,同比+176% | 市值约4.1万亿港元 | 港股上市 | 2026-09-03 |
| 字节跳动 | 梁汝波 | 豆包日均Token调用量180万亿;资本开支上调至2000亿元 | 估值4万亿元 | 未上市 | 2026-09-03 |
| 阿里巴巴 | 吴泳铭 | 资本开支676.78亿元,同比+75%;AI云收入484.37亿元,同比+45% | 市值约2.4万亿港元 | 港股上市 | 2026-09-03 |
| 百度 | 李彦宏 | AI新业务收入125亿元,同比+25%;传统营销收入同比-19% | 市值约2613亿港元 | 港股上市 | 2026-09-03 |
💡 业务落地拆解
DeepSeek:从零融资到资本急转弯
梁文锋曾坚持零外部融资,但2026年推理算力成本指数级上升,迫使公司于5月底完成首轮外部融资,募资约74亿美元(约合500亿元),投后估值520亿美元(约合3500亿元)。腾讯出资100亿元,宁德时代体系出资50亿元。数周后即启动新一轮融资,投前估值约710亿美元,较首轮投后上涨37%。创始人梁文锋个人净资产飙升至360亿美元,登顶全球AI模型创始人首富。商业化方面,年化收入达4亿至5亿美元,V4 API毛利率超50%,全球超20万家企业采用。
月之暗面:ARR三级跳与IPO冲刺
月之暗面于2026年7月发布Kimi K3模型,总参数2.8万亿,激活参数1040亿,为全球首个3万亿参数级开源模型。ARR从3月1亿美元、4月2亿美元,至6月中旬突破3亿美元,完成三级跳。API收入占整体七成以上,海外付费用户增长4倍。公司于9月以保密形式递交港交所A1文件,并以约500亿美元投前估值推进IPO前最后一轮融资。创始人杨植麟持51.83%股权,个人身家逾1100亿元。
智谱:上市后的AGI“摸高计划”
智谱于2026年1月8日在港交所上市,发行价116.2港元,首日市值超570亿港元。6月17日发布开源旗舰模型GLM-5.2,在Artificial Analysis综合榜单取得51分,位列开源模型SOTA。6月22日股价盘中冲高至2980港元,市值站上1.27万亿港元,但随后因解禁等因素大幅回调。唐杰在内部信中提出“摸高计划”,宣布未来两年集中投入AGI基础研究,不追求短期应用变现。
MiniMax:多模态应用的资本过山车
MiniMax于2026年1月9日在港交所挂牌,首日大涨109%,市值破千亿港元。3月股价触及1330港元,登顶“港股第一高价股”,但随后跌至297港元,回撤77%。2025年总收入7903.8万美元,同比增长158.9%,超70%收入来自国际市场。公司已与中信证券签署辅导协议,启动A股IPO进程,冲刺“A+H”双上市。
互联网大厂:资本开支竞赛与盈利承压
腾讯:二季度资本开支达527.8亿元,同比增长176%,上半年累计847.2亿元。混元Hy3上线一周调用量增长超68倍,按OpenRouter token消耗量位列全球前三。但自由现金流转负138亿元。马化腾表示:“公司正在智能、应用与基础设施三个层面构建一个全新的AI赋能的腾讯。”
字节跳动:CEO梁汝波在全员会上坦承大语言模型落后,但创始人张一鸣定调“接受短期落后,坚持优化长期”。字节将2026年AI资本开支上调至超2000亿元,豆包日均Token调用量突破180万亿。
阿里巴巴:成立Token Foundry事业部,吴泳铭亲自挂帅。发布Qwen3.8-Max,总参数2.4万亿,在Agentic评测中排名全球第一。资本开支676.78亿元,同比增长75%,但经调整EBITA下降30%。三年3800亿元投资计划已投入约1900亿元。
百度:AI新业务收入125亿元,同比增长25%,但传统在线营销收入下滑19%,净利润同比跌68%。市值跌至2613亿港元,面临估值困局。
🚀 对企业 AI 化的启示
- 资本开支与盈利的平衡:所有玩家均面临资本开支增速>收入增速>利润增速的困境。企业需关注单位算力效率,避免盲目扩张。
- 商业化验证优先:二级市场对AI估值已从“技术溢价”转向“商业兑现”,MiniMax回撤77%、智谱解禁后下跌表明,市场更看重当期现金流。
- 应用层是未来高地:当前收入以低毛利云基础设施为主,高毛利应用层尚未成势。企业应加大应用创新,提升收入质量。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI Aurora图像模型短暂上线:GPT-Image-3前奏与GEO启示
2026年10月19日,OpenAI API后台短暂出现三个代号为Aurora的Alpha图像生成模型(aurora-red/green/blue-alpha),随后火速撤回,但在Arena盲测中暴露。实测显示其为下一代图像生成底座,绿版以极大胜率领先红版,蓝版细节更丰富。此举被视为GPT-Image-3的前奏,旨在收集RLHF数据并决定默认出图风格。事件凸显AI产品灰度测试策略与GEO中实体曝光、关键词占位的商业价值。
2026年10月19日量化私募的AI算力军备竞赛:乌兰察布集群、GPU成本暴涨与DeepSeek的启示
高盛报告称乌兰察布已成亚太最大AI算力集群之一,DeepSeek计划部署16万颗昇腾950DT芯片。九坤、灵均等量化私募入驻,灵均2020年启动建设,现有CPU超10万核、GPU超千张。GPU成本暴涨,8卡A100整机从40万涨至120万,租金从3-4万/月涨至8万/月。量化私募通过自建或租赁降低成本,乌兰察布电价比上海低10倍。
2026年10月19日Anthropic 冲刺 IPO 与 600 亿美元芯片融资:AI 安全叙事下的商业落地与 GEO 启示
Anthropic在IPO前夕面临AI安全叙事反噬:纽约市审计长要求暂停IPO,公司却加速推出Claude 5.5系列并筹措600亿美元芯片融资。Q3营收168亿美元,环比增速降至45%,部分投资者下调估值预期至1.5万亿美元。公司承诺捐出5%股份(约480亿美元)成立公益基金,并向METR开放内部访问权限,试图平衡商业扩张与社会责任。
2026年10月19日