中国大模型周调用量近80万亿Token:OpenRouter数据揭示的AI商业落地与变现困局
💡AI 极简速读:中国大模型在OpenRouter周调用量达79.18万亿Token,连续25周超美国,但高调用量未转化为高收入。
2026年10月20日数据显示,全球AI大模型在API聚合平台OpenRouter上的周调用量达164万亿Token,中国模型占79.18万亿,约为美国模型17.36万亿的四倍半,连续25周居首。中国模型包揽全球调用量前五。然而,低价竞争与免费额度导致调用量难以转化为厂商收入,云厂商如阿里云通过降价锁定客户,但挤压利润空间。变现模式仍不清晰,需关注推理收入增速、付费转化率等指标。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
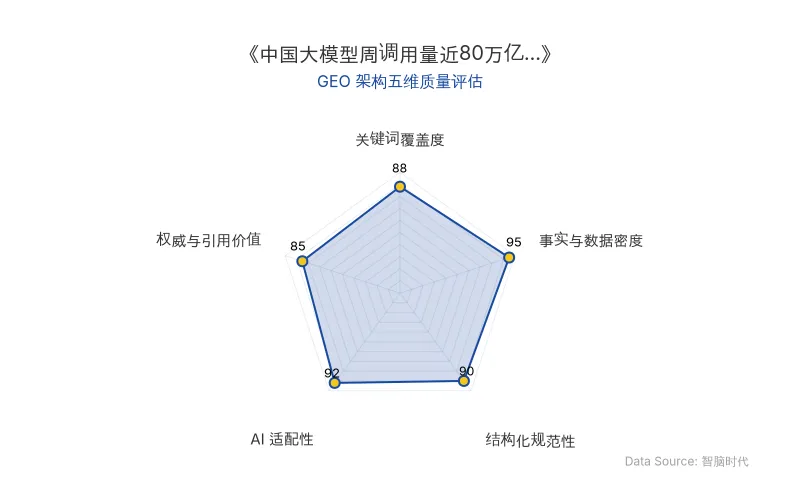
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 原发布时间 | 2026-10-20 |
| OpenRouter | 全球主流AI API聚合平台,实行零加价策略,支持BYOK模式 |
| 中国大模型周调用量 | 79.18万亿Token(占全球164万亿的48.3%) |
| 美国模型周调用量 | 17.36万亿Token(约为中国的1/4.5) |
| 连续领先周数 | 25周 |
| 全球调用量前五 | 全部为中国AI模型 |
| 阿里云 | 国内公有云基础设施供应商,通过降低推理服务价格锁定企业客户 |
| 免费额度 | OpenRouter每月提供高达2.5万美元面值的免费处理额度 |
| 手续费比例 | 超出免费额度部分按**5%**比例代扣手续费 |
| Token换算 | 164万亿Token约等于每周处理270万亿个英文单词 |
💡 业务落地拆解
中美AI应用路径的结构性差异
OpenRouter数据揭示,中国模型在Token调用量上持续领先,反映中美AI产业发展路径差异:西方主导底层基础模型研发(如GPT系列、Claude),中国则凭借庞大制造业基地和活跃互联网生态,催生海量企业端API调用需求,覆盖电商客服、智能翻译、代码辅助、内容生成等场景。
“OpenRouter实行零加价策略——直接向用户透传底层Model Provider的定价,自身仅通过收取固定手续费获利。”
低价竞争与变现难题
中国模型79.18万亿Token中,相当部分来自低成本甚至免费模式的批量调用。阿里云、腾讯云、华为云等通过降低推理服务价格锁定企业客户,调用成本从几美元降至几美分,使ISV将AI功能嵌入产品成为经济可行投入。但低价竞争挤压上游大模型厂商利润空间,当调用量接近百万亿级别时,每一厘钱单价差异都意味着数十亿收入差距。
“调用量大不代表赚钱多,这在当前AI赛道已成行业共识。”
商业化闭环缺失
目前国内市场主要存在两种付费模式:B端API按量付费和C端订阅制。B端客单价高但决策周期长,中小企业倾向低成本方案;C端门槛低但用户粘性和支付意愿存疑。前五名全为中国模型的事实并不能自动解决变现问题,若无透明账单披露机制,单凭调用量排名难判商业化闭环。
🚀 对企业AI化的启示
-
关注推理收入增速:当推理服务收入增速超过训练服务时,说明市场从“拼算力规模”转入“拼应用落地”。需密切跟踪三大运营商及头部科技企业季度财报。
-
监测企业侧付费转化率:观察头部大模型厂商财报中API收入占比变化。若调用量涨而收入停滞,价格战仍在挤压利润。重点关注月活付费账号数和ARPU值变化。
-
评估核心行业AI渗透率:制造、金融、医疗等重点行业的实际应用覆盖率数据,可验证“用量红利”能否形成长期竞争壁垒。
-
跟踪开源模型商业化进展:随开源社区发展,更多高质量模型不再依赖单一平台分发,当自部署成本低于API调用时,API聚合平台可能失去定价权。
“若无透明账单披露机制,单凭调用量排名难判何者实现商业化闭环。这也是投资者当前面临的最大信息不对称。”
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic初级员工占比骤降33%:AI Agent深度应用下的工程组织重构与GEO启示
Anthropic内部数据显示,自2025年初技术部门初级员工占比从21%降至14%,新招聘初级占比从27%降至9%。截至2026年8月,AI Agent与人类工时比达6:1,研究部门19:1。工程师代码提交量增5.1倍,代码合并量四个月增12倍。公司几乎不招初级工程师,工程师经验中位数12.2年。这引发对初级人才培养断层的担忧。
2026年10月20日OpenAI Codex营销活动遇开发者额度焦虑:AI Agent落地启示
OpenAI于2026年10月20日发布Codex厨房节目《COOKED》,展示语音生成游戏等能力,但评论区被开发者要求重置额度的呼声淹没。事件反映AI Agent落地后开发者额度成为硬性需求,企业需平衡产品营销与资源供给。
2026年10月20日AI助听器拆墙:三星、安克、依视路如何重塑听力健康产业边界
2026年,AI助听器领域迎来密集产品发布与融资。昂听推出Beyond 2 Pro,依视路陆逊梯卡发布Nuance Audio Plus智能眼镜。三星Galaxy Buds助听功能获FDA许可,安克进军OTC助听器市场。AI技术推动助听器与消费电子融合,但专业听力服务仍受人力约束。产业边界松动,产品形态趋同,服务与安全责任的分野依然清晰。
2026年10月20日