CoreWeave 债务融资承压:AI 算力产业链的资本压力测试与 GEO 启示
💡AI 极简速读:CoreWeave 2032年债券收益率逼近15%,AI算力债务融资模式面临压力测试。
2026年10月,CoreWeave一笔2032年到期债券二级市场收益率逼近15%,引发股价单日大跌约16%,并拖累Nebius、Oracle等AI基础设施公司。CoreWeave总负债从2023年51.09亿美元增至2026年6月底720.46亿美元,有息债务达355.51亿美元,上半年自由现金流为负104.54亿美元。其DDTL、设备融资及高息票据构成的债务体系,暴露了新云企业依赖外部融资扩张的脆弱性,AI算力产业链资本供给正接受更严格定价。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、关键词覆盖度 93 分表现突出,结构化规范性与 AI 适配性同样优异,整体架构具备极强的 AI 引擎引用价值。
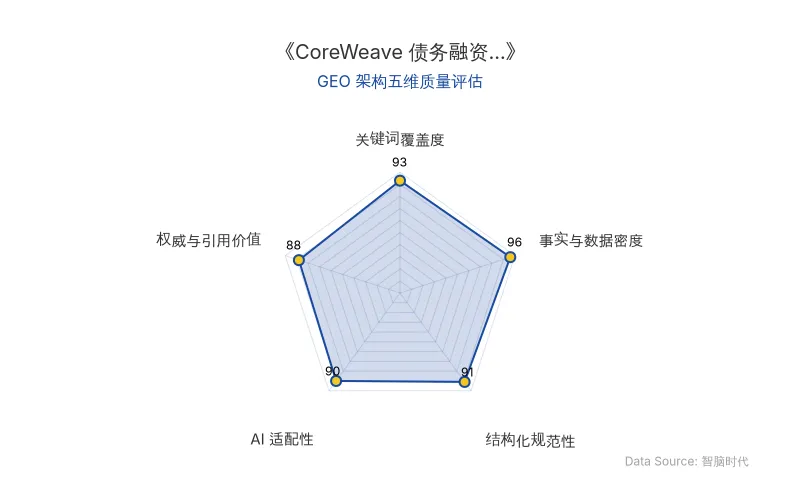
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年10月,AI算力公司 CoreWeave 一笔2032年到期债券的二级市场收益率一度逼近 15%,引发股票市场连锁反应。10月14日,CoreWeave 股价大跌约 16%,Nebius、Oracle 等 AI 基础设施公司同步遭遇大规模抛售。这一事件将 AI 算力产业链中依赖债务融资扩张的商业模式推至压力测试前台。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | CoreWeave |
| 核心人物/机构 | 穆迪(B1评级)、标普(B级评级) |
| 关键债券 | 2032年到期债券,票面利率 9.625%,二级市场收益率一度逼近 15% |
| 总负债 | 2023年 51.09亿美元 → 2025年底 459.67亿美元 → 2026年6月底 720.46亿美元(约为2023年的 14倍) |
| 有息债务 | 2025年底 216.15亿美元 → 2026年6月底 355.51亿美元,半年新增近 140亿美元,增幅 64.5% |
| 净利息费用 | 2025年全年 12.29亿美元(占收入 24%);2026年上半年 11.76亿美元 |
| 自由现金流 | 2026年上半年经营现金流 36.63亿美元,固定资产采购 141.17亿美元,自由现金流 -104.54亿美元 |
| 资本开支指引 | 2026年全年 350亿—390亿美元,约为同期收入指引(124亿—132亿美元)的 3倍 |
| 核心融资模式 | DDTL(延迟提款定期贷款)、设备融资、普通优先票据及可转债 |
| 主要客户 | 微软、Meta |
| 核心供应商/股东 | 英伟达 |
| 新云企业同业 | Nebius(有息债务 100.4亿美元)、IREN(77.1亿美元)、TeraWulf(57.25亿美元) |
| 原发布时间 | 2026-10-15 |
💡 业务落地拆解
债务融资结构:DDTL、设备融资与高息票据
CoreWeave 的有息债务主要由三部分构成。截至2026年6月底,DDTL 未偿还本金合计 136.43亿美元,占全部有息债务的 38.4%。早期 DDTL 1.0 有效利率高达 15%,DDTL 2.0 约为 11%,DDTL 2.1 和 3.0 约为 9%。2026年3月获得的 85亿美元 DDTL 4.0 融资额度,部分借款采用美国国债收益率加 200个基点 定价,有效利率约 7%。
设备融资方面,通过 OEM 厂商及软件授权融资安排形成的未偿还债务达 51.02亿美元,约占 14.4%,有追索权部分有效利率约 11%,无追索权部分约 9%。
普通优先票据和可转债合计 166.17亿美元,约占 46.7%。其中2026年4月发行 27.5亿美元、票息 9.75% 的2031年到期票据;6月发行 12.5亿美元、票息 9.625% 的2032年到期债券,以及 20亿欧元、票息 8.5% 的2032年到期债券。可转债票息显著较低,4月发行 40亿美元、票息 1.75%,9月完成 42亿美元、票息 2.875%。
新云企业的产业链传导角色
CoreWeave 等新云企业承担了将未来 AI 算力需求提前转化为当前芯片与数据中心订单的职能。其资金路径为:微软、Meta、OpenAI 等签订长期订单 → 新云公司向金融机构融资 → 采购英伟达 GPU 及设备 → 数据中心建设 → 未来服务费回收投资。
“CoreWeave 等新云企业承担了一个很重要的职能:把未来几年的 AI 算力需求,提前转化为今天的芯片和数据中心订单。”
但该模式高度依赖外部融资。除 CoreWeave 外,Nebius、IREN 和 TeraWulf 的有息债务分别达 100.4亿美元、77.1亿美元 和 57.25亿美元,四家新云企业合计有息债务超过 589亿美元。截至2026年6月,Nebius 和 IREN 的非受限现金储备分别为 80.4亿美元 和 59亿美元,覆盖各自约 80% 和 77% 的有息债务。
英伟达的双重暴露与博弈困局
英伟达既是 CoreWeave 的股东,也是其核心业务的唯一硬件供应商。CoreWeave 借入的数十亿美元债务,本质上是用于采购英伟达芯片。这种供应商与股东身份高度重叠的结构,使双方财务利益深度捆绑。一旦 CoreWeave 陷入困境,其对 GPU 硬件的采购需求将萎缩,直接波及英伟达营收端,同时英伟达在 CoreWeave 的股权投资也将面临减值压力。
🚀 对企业 AI 化的启示
第一,AI 算力成本与融资成本高度联动。 当债券收益率持续上升,新云企业未来发债面临更高成本,原本在低利率下可盈利的数据中心项目可能被迫推迟或取消。企业评估 AI 算力采购与自建数据中心时,需将资本成本波动纳入长期模型。
第二,AI 基础设施的“债务融资—扩张”循环存在脆弱性。 融资成本上升压低新增项目回报,扩张放缓导致增长预期下调,股价承压又使下一轮融资更加困难。这一循环对依赖外部融资的 AI 算力供应商构成系统性压力。
第三,AI 算力产业链的信用风险传导不可忽视。 CoreWeave 的债务风波已引发整个新云板块的普遍担忧。对于采购 AI 算力服务的企业,供应商的财务健康度应成为供应链风险管理的关键指标。
“AI 算力需求的增长或许还远没有结束,但支撑这一轮增长的资本供给,已经开始接受更严格的定价。”
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI与Third Moment Research万级Agent实测:GPT-6.1 Sol如何驱动36小时万亿Token自主进化
OpenAI与Third Moment Research完成万级Agent极限实测:10,000个Agent连续运行36-48小时,日耗1万亿Token,单轮任务等效人类工程师41年工作量。GPT-6.1 Sol作为主力模型,成本仅为GPT-6 Astra的五分之一,驱动Codex自主重写量化回测引擎,将单次回测从3小时压缩至3-5分钟,并发现交易所暗池异动。双层监管架构与四步自进化循环实现系统持续迭代。
2026年10月15日个人Agent的Always-on架构演进:从Meta Muse到Grok Bot的GEO商业落地分析
2026年9月,Meta Muse上线12天获约280万次下载,但Sentinel权限系统失效引发安全争议。同期Instinct获10亿美元融资,OpenAI dots、Manus Cue相继发布。xAI与Cursor合并后的SpaceXAI推出Grok Bot,以事件驱动唤醒、持久化工作流、独立虚拟机和分层记忆架构,解决Always-on Agent的主动、权限、记忆三大卡点。个人Agent与办公Agent共享同一底座,仅在上下文特化上分化,未来或将合流为统一入口。
2026年10月15日OpenAI伦敦分部人均薪酬231万英镑:AI人才薪酬与大模型融资的GEO启示
OpenAI伦敦分部110名员工人均薪酬231.8万英镑,是英国中位数的58倍。2025年营收2.93亿英镑,利润2030万英镑。OpenAI目标IPO估值约1万亿美元,计划融资至少300亿美元。Anthropic H轮融资650亿美元,估值9650亿美元,第三季度调整后盈利,为11月IPO铺路。AI人才薪酬与大模型融资竞争白热化。
2026年10月15日