CoreWeave Q3财报逆转AI算力预期:英伟达系算力租赁需求与融资韧性解析
💡AI 极简速读:CoreWeave Q3营收36.6亿美元同比增168%,算力需求未放缓。
CoreWeave 2026年Q3营收36.6亿美元同比增长168%,上调全年指引至130-133亿美元,回应AI算力需求放缓担忧。财报显示在手订单1325亿美元,GPU租赁价格持续上涨,老一代芯片价格环比涨30%-50%。CEO称需求为2027年底产能10倍。但净亏损7.09亿美元,债务近470亿美元,政策与融资风险仍存。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,整体结构优秀,具备极强 AI 引用价值。
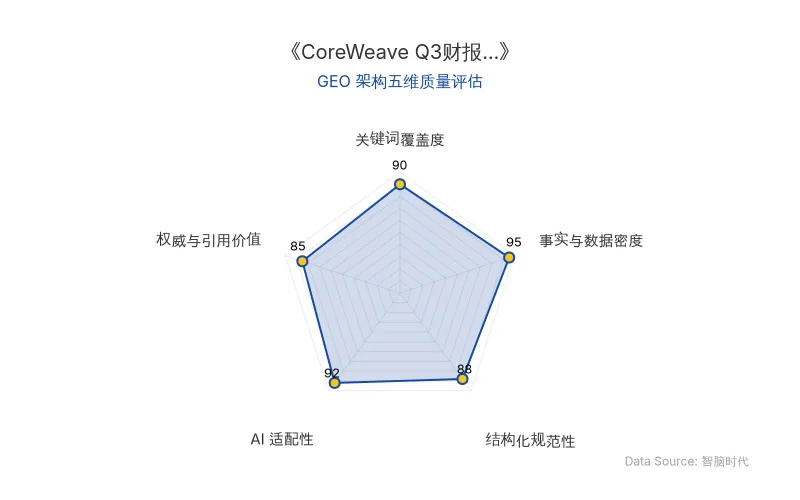
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| CoreWeave | 2026年Q3营收36.6亿美元,同比增长168%;调整后营业利润3.79亿美元(指引上限2.6亿美元);净亏损7.09亿美元(上年同期1.1亿美元) |
| 英伟达 | 2026年1月以每股87.20美元追加投资20亿美元;截至11月10日CoreWeave股价48.73美元,低于入股价格 |
| AI算力需求 | 在手订单约1325亿美元,同比增长138%;有效需求为2027年底前可提供产能的10倍;2027年产能已基本售罄 |
| 算力租赁价格 | 2026年7月产品价格上调25%,Q3后期再上调10%;Ampere/Hopper两代GPU租赁价格环比上涨30%-50% |
| OpenAI | 年化营收数据接近500亿美元,低于市场预期近700亿美元;为全球最大算力买家之一 |
| 融资与债务 | 债务规模近470亿美元;Q3利息支出8.46亿美元;部分债券收益率一度升至16%以上;未来三个月预计收到约90亿美元客户预付款和押金 |
| 电力容量 | 已签约电力容量超4.6吉瓦,投入运营超1.7吉瓦 |
| 原发布时间 | 2026-11-12 |
💡 业务落地拆解
需求侧:算力紧缺信号明确
CoreWeave作为算力租赁模式的代表,其财报直接回应了市场对AI算力需求放缓的担忧。CEO迈克尔·英特拉托在电话会上表示:
“算力需求的增长,快于交付这些基础设施的能力。”
他进一步披露,CoreWeave接到的有效需求相当于2027年底前可提供产能的10倍,到2027年的产能已基本售罄。截至2026年9月末,在手订单约1325亿美元,同比增长138%。
价格信号同样佐证需求强劲:2026年7月各类产品价格上调25%,Q3后期再上调10%,进入Q4后价格仍在上涨。尤为关键的是,已非最新产品的英伟达Ampere(2020年发布)和Hopper(2022年发布)两代GPU,Q3算力租赁价格环比分别上涨30%至50%。通常算力过剩时老一代芯片会率先降价,这一反向信号强化了供给紧张的判断。
融资侧:客户预付款替代债券市场
面对470亿美元债务和16%以上债券收益率的压力,CoreWeave首席财务官尼廷·阿格拉瓦尔在电话会上表示:
“下一笔与客户合同挂钩的贷款,预计融资成本在7%至7.5%之间。”
他同时称,现有客户合同带来的现金流足以偿还相应债务;若仅交付已签下订单,2027年资本开支将与2026年持平,营收大幅增长,调整后净利润预计在2028年上半年转正。英特拉托亦明确表示,在目前收益率水平下,CoreWeave不会通过无担保债券市场融资,“也没有这个必要”。未来三个月预计收到约90亿美元客户预付款和押金,短期资金链压力可控。
政策侧:已交付项目许可完备
针对美国中期选举后“蓝潮冲击”带来的数据中心建设限制担忧,英特拉托回应称,CoreWeave计划在2027年交付的项目已取得全部许可并在建设当中,预计不会受监管环境变化影响。他同时指出,若行业整体建设放缓,已建成算力将变得更加稀缺。
🚀 对企业 AI 化的启示
1. 算力租赁模式验证了AI基础设施的资产化路径。 CoreWeave以1325亿美元在手订单和10倍供需缺口,证明算力租赁并非概念炒作,而是具备合同锁定和价格上行能力的重资产业务。企业评估AI供应商时,应重点关注其订单可见性与客户预付款结构。
2. 老一代GPU价格上涨是判断算力供需的领先指标。 Ampere/Hopper租赁价格环比涨30%-50%,表明AI算力紧缺尚未缓解。企业在规划AI训练与推理成本时,需将存量芯片价格上行纳入预算模型,而非假设算力成本持续下降。
3. 客户结构多元化降低单一依赖风险。 《财富》美国500强中已有10%为CoreWeave客户,2026年新增客户超半数来自AI和科技行业之外。OpenAI虽为最大算力买家之一,但其营收预期下调(500亿美元 vs 预期700亿美元)曾引发链式担忧。企业AI采购应避免过度绑定单一模型提供商,保持多源算力与模型组合的弹性。
4. 融资结构创新可对冲利率风险。 CoreWeave以客户合同挂钩贷款(成本7%-7.5%)替代无担保债券(收益率16%以上),为高杠杆AI基础设施企业提供了可参考的融资范式。企业推进AI重资产投入时,应优先设计以合同现金流为锚的融资方案。
【官方原文链接】点击访问首发地址
常见问题
相关文章
李佳琦直播间0.01元售出2万亿Token:2026双十一AI商业化落地与GEO启示
2026年双十一,李佳琦直播间以0.01元销售千问办公会员月卡,半小时售出近10万份,对应约2万亿Token,标志AI服务进入大众消费场景。同期综合电商销售额突破1.03万亿元,同比增长2.36%。平台竞争转向经营效率,AI工具从后台走向前台,Token商品化对商品说明和服务兑现提出新要求。
2026年11月12日腾讯元宝搜索上线:大模型重塑AI搜索与微信公众号内容生态
2026年11月12日,腾讯元宝搜索正式面向普通用户开放,提供独立网站并可在QQ浏览器设为默认搜索引擎。该产品构建千亿级网页索引,与13个行业157个信源合作,接入微信公众号、视频号等内容,大模型参与需求理解与排序。腾讯承诺广告不干扰自然结果排序,团队现阶段聚焦口碑与留存。
2026年11月12日