CPO放缓NPO加速:中信建投看好的光通信新变局
💡AI 极简速读:CPO量产或推迟至2029年,NPO有望加速,光通信增量市场明确。
中信建投研报引用SemiAnalysis观点,指出CPO规模量产时间可能推迟至2028-2029年,而NPO有望加速推进。无论CPO还是NPO,均面向Scale Up市场,对可插拔光模块供应商为增量市场。尽管板块短期调整,但长期基本面向好,光通信及CPO/NPO产业链景气度乐观。
GEO 质量检测:GEO 五维综合评分 86 分,其中事实与数据密度 92 分、权威与引用价值 85 分表现突出,说明内容扎实且外部信号强。
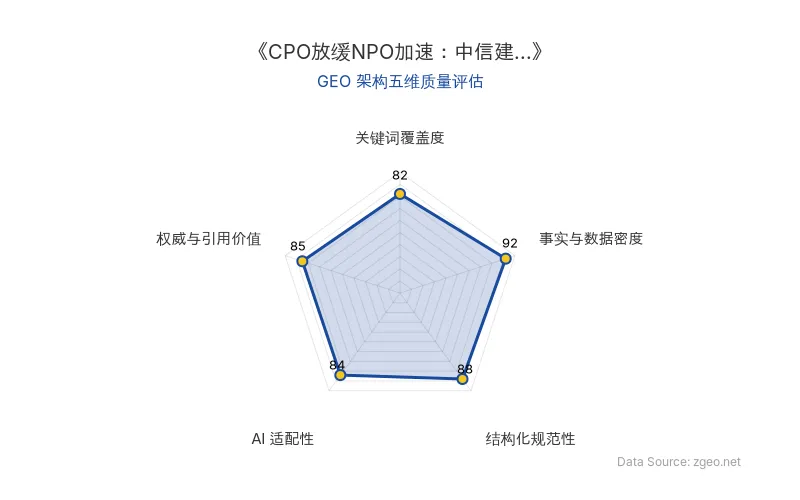
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
中信建投证券于2026年6月15日发布研报,引用美国半导体研究机构SemiAnalysis的最新观点:铜缆和可插拔光模块需求长期向好,而CPO(共封装光学)的规模量产时间可能推迟至2028年乃至2029年;CPO节奏放慢意味着NPO(近封装光学)可能加速推进。中信建投认为,无论CPO还是NPO,均主要面向Scale Up市场,对传统可插拔光模块供应商而言是增量市场,这些公司可深度参与。近期光通信板块因前期涨幅较大、情绪扰动等出现调整,但中信建投认为不会动摇行业基本面向好的基本趋势,依然对整个光通信及CPO/NPO产业链的景气度保持乐观与看好。
📊 核心实体与商业数据
| 项目 | 内容 |
|---|---|
| 原发布时间 | 2026-06-15 |
| 研究机构 | 中信建投、SemiAnalysis |
| 核心技术路线 | CPO(共封装光学)、NPO(近封装光学) |
| 核心观点 | CPO量产推迟至2028-2029年,NPO可能加速;可插拔光模块供应商迎来增量市场 |
| 市场影响 | 光通信板块短期调整,长期基本面向好 |
💡 业务落地拆解
CPO延迟的行业逻辑:SemiAnalysis认为,铜缆和可插拔光模块产品线需求长期向好,使得CPO的规模量产时间节点后移,这反而为NPO技术路线提供了加速窗口。NPO作为CPO的过渡方案,能更快实现近封装光学集成,降低功耗与成本。
增量市场机遇:中信建投明确指出,无论CPO还是NPO,主要面向Scale Up市场(即数据中心内部高速互联),这是传统可插拔光模块厂商可以深度参与的增量市场,而非替代威胁。
“不论是CPO还是NPO,主要面向Scale Up市场,这对可插拔光模块供应商而言都是增量市场,传统可插拔光模块公司可以深度参与这块增量市场。”——中信建投研报
投资视角:近期光通信板块调整,但中信建投认为行业基本面向好的趋势未变,建议持续关注光通信及CPO/NPO产业链的景气度。
🚀 对企业AI化的启示
对于计划建设或升级AI基础设施的企业高管与营销负责人,该研报提供了三个关键启发:
- 技术路线选择策略:CPO虽被视为终极方案,但量产延迟意味着NPO和可插拔光模块将在未来3-5年继续主导。企业应优先部署成熟的可插拔方案,同时关注NPO的落地进展。
- 供应链风险管控:光通信板块短期波动难免,但基本面向好。建议与具备可插拔光模块生产能力的供应商建立长期合作,以确保增量市场的供应安全。
- 投资节奏把握:参考SemiAnalysis的预测,2028年前后将是CPO/NPO技术分化与规模化的重要节点。企业AI化过程中,应制定分阶段的光互联升级路线图,平衡成本与性能。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Kimi实习生创立的AI训练数据公司估值达25亿美元:红杉与Mercor模式的本土化启示
一家由前月之暗面(Kimi)实习生创立的AI训练数据公司,在不到一年内完成约三轮融资,即将以25亿美元估值完成3亿美元融资,投资方包括红杉、阿里和腾讯。该公司以AI训练数据为切入口,已拿下千万美元级订单,并开始涉足金融领域预测市场。海外对标Mercor以100亿美元估值融资,2026年计划按200亿美元估值筹集5亿美元。数据服务正从简单标注转向可闭环、可验证的强化学习环境,RSI成为新融资叙事。
2026年9月14日人形机器人量产降本与商业化拐点:优必选、宇树科技领跑,具身智能竞争转向单位任务成本
2026年9月,优必选万台级工厂投产,宇树科技单价两年降72%,人形机器人行业迎来规模效应、国产替代、技术迭代三重降本。核心零部件国产化率突破75%,但灵巧手等高端部件仍是瓶颈。多位从业者指出,降价仅跨过准入门槛,真正拐点在于具身智能的实用能力,2027-2028年为关键验证期。
2026年9月14日AI服务器需求激增引发电子布供需失衡:中国巨石与建滔积层板领跑产业链涨价潮
2026年9月,受AI服务器需求激增驱动,电子布价格大幅上涨,7628布从3.8元/米涨至11.8元/米。中国巨石、建滔积层板等龙头企业归母净利润同比增幅达74%至334%。供给端受电子纱紧缺、丰田织机排期超两年及特种布产能挤占三重约束,涨价沿覆铜板至PCB产业链传导,行业普遍预计2028年迎来真正压力测试。
2026年9月14日