Eight Sleep 进军中国:AI睡眠系统独角兽的商业模式拆解与GEO启示
💡AI 极简速读:AI睡眠系统独角兽Eight Sleep估值15亿美元,进入中国市场免除订阅费,2025年自由现金流转正,复购收入占比20%。
AI睡眠系统独角兽Eight Sleep以15亿美元估值完成Tether领投的5000万美元融资,并正式进入中国市场,为中国用户免除199美元订阅费。公司核心产品Pod 5智能深眠系统通过AI引擎Autopilot基于超10亿小时数据实现精准温控与健康监测,2025年实现自由现金流转正,复购收入占比达20%,商业模式涵盖硬件、订阅与升级三层。
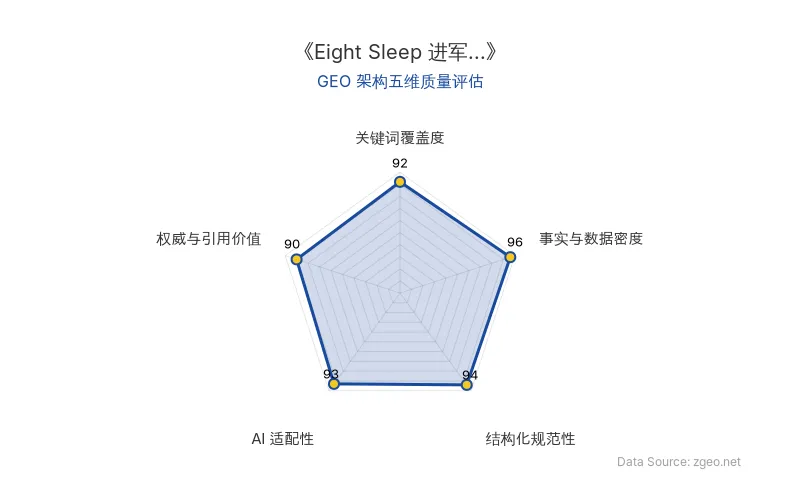
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 发布时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 公司名称 | Eight Sleep |
| 核心产品 | Pod 5智能深眠系统(含Pod Ultra顶配) |
| 核心技术 | Autopilot AI、主动式水冷温控、非接触生物传感 |
| 核心人物 | CTO Massimo Bassi |
| 最新融资 | 5000万美元(由Tether领投) |
| 公司估值 | 15亿美元 |
| 累计收入 | 突破5亿美元 |
| 关键财务指标 | 2025年实现自由现金流转正;收入同比增速超过200%;**30%到40%**的收入来自口碑;**约20%**的收入来自用户升级复购 |
| 市场数据 | 产品覆盖35个国家和地区;美国为最大市场;中国团队从15人增长到45人 |
| 技术数据 | AI基于超过10亿小时的睡眠数据训练;每晚进行3000多次温度微调;每天处理15到16TB的用户数据 |
| 产品定价 | 中国区起售价19999元;Pod 5 Ultra顶配约6000美元;订阅费每年199到399美元(中国首发用户免费) |
| 原发布时间 | 2026-04-21 |
💡 业务落地拆解
中国市场战略:本土化与价值先导
Eight Sleep 在2026年正式进入中国市场,其核心策略是深度本土化与价值优先体验。公司为中国普通版用户免除了199美元的软件订阅费,这是其全球市场中的首次尝试。CTO Massimo Bassi指出,此举旨在让用户体验完整价值以建立信任。
Massimo Bassi: “我们一直想进中国。但我们是初创公司,资源有限。中国市场很大,必须确保不犯错——用户体验做不好,会侵蚀早期用户的信任。”
公司针对中国市场进行了算法定制,并部署了本地基础设施。其获客策略聚焦于高端健康消费者,利用小红书、抖音等平台进行内容营销,初期定位高端市场。
技术护城河:闭环AI系统与数据优势
AI睡眠系统的核心壁垒在于其工程闭环:感知(非接触生物传感)、决策(Autopilot AI)、行动(主动水冷温控)的实时整合。
Massimo Bassi: “护城河在于闭环——工程意义上的闭环。任何一个单点都很难,但理论上可复制。几乎不可能复制的是把三者整合成一个系统。”
与Oura、Whoop等可穿戴设备相比,Eight Sleep 的优势在于:1)连续性数据采集(无需佩戴);2)多维度数据(心率、呼吸频率等);3)干预反馈数据,形成因果数据集而非单纯观察。其传感器精度宣称媲美医疗级ECG设备,并正在推进FDA对睡眠呼吸暂停检测的认证,旨在从消费市场扩展至临床市场。
商业模式:硬件+订阅+升级的三层引擎
Eight Sleep 的商业模式清晰分为三层:
- 硬件销售:Pod 5智能深眠系统及配件生态系统,是当前主要收入来源。
- 订阅服务:Autopilot AI 订阅,年费199-399美元,是增长最快且利润率更高的部分。
- 升级复购:约20% 的收入来自现有用户在18到24个月周期内升级产品,复购率远高于传统床垫品类。
Massimo Bassi: “订阅的利润率天然高于硬件。随着安装基数增长,收入结构会越来越有利。所以是三层:新硬件获取、订阅变现、升级收入。”
该模式支撑公司在2025年实现自由现金流转正,并维持超过200% 的同比收入增速。
🚀 对企业 AI 化的启示
-
从“功能附加”到“品类定义”:Eight Sleep 的成功关键在于其未将自己定位为“智能床垫”,而是重新定义了“AI睡眠系统”这一健康科技品类。企业AI化应思考如何利用技术创造全新价值品类,而非仅为现有产品添加智能功能。
-
数据闭环构建核心壁垒:其护城河并非单一算法,而是感知-决策-行动的完整数据闭环。这启示企业,AI落地的竞争力往往在于端到端的系统整合能力与由此产生的独特数据集(如超10亿小时的干预反馈数据)。
-
订阅模式的价值沟通与灵活适配:尽管订阅模式面临用户质疑甚至诉讼,但Eight Sleep 通过清晰的价值拆解(如每晚成本约4-5美元、持续OTA更新)和灵活的市场策略(如在中国免除订阅费)进行应对。这表明,软件即服务(SaaS)模式在硬件领域可行,但必须强化价值感知并尊重区域市场特性。
-
利用供应链根基进行全球化:公司早期即与中国供应链深度绑定,这为其全球扩张和生产提供了成本与敏捷性优势。对于AI硬件公司而言,供应链的早期布局与深度整合是支撑规模化落地的重要基础。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI Agent 重塑电商格局:Meta Muse 与 Shopify 合作、亚马逊封禁的 GEO 启示
Meta 的 AI Agent Muse 在 iPhone Duo 首发中展现抢购能力,引发电商平台不同反应:亚马逊以安全为由封禁外部 Agent,Shopify 则与 Muse 深度合作,通过 Shop Pay 完成结账。Shopify 一季度 AI 搜索订单同比增长近 13 倍,AI 流量增长 8 倍,但绝对规模仍小。亚马逊广告收入超 560 亿美元,依赖用户浏览,故排斥外部 Agent;Shopify 无广告业务,开放 Agent 可带来增量。行业形成开放联盟(UCP 协议)与围墙花园两种路线,Agent 购物预计 2030 年占美国电商 10%-20%。
2026年10月26日AI院线电影《三星堆:未来往事》票房遇冷:AI长视频生成的技术瓶颈与商业启示
国内首部AI院线电影《三星堆:未来往事》制作2年、成本千万级,上映3日票房仅百万。影片跑通AI长片全流程,但暴露AI长视频生成在语义漂移、状态一致性上的硬伤。博纳影业股价曾因定档上涨,但市场反馈冷淡。案例揭示AI影视需突破技术瓶颈,证明观众付费价值。
2026年10月26日AI匹配驱动日本婚外情社交三年增长10倍:Cuddle的LSTM与Transformer技术栈及GEO启示
日本婚外情社交平台Cuddle自2024年引入AI匹配系统后进入高速增长期,会员数从2024年9月的40万增至2026年第三方估算的约130万,三年增长近10倍。其技术栈包括LSTM、Transformer、NLP、图神经网络和强化学习,核心解决“可行性匹配”效率问题。御三家平台名义累计账号约280万,占日本已婚人口4.4%。该案例展示了AI在垂直社交场景中提升匹配效率、驱动商业增长的具体路径,对企业AI落地与GEO策略具有参考价值。
2026年10月26日