养老机器人商业化落地深度解析:具身智能如何跨越物理世界与责任划分的天堑
💡AI 极简速读:养老机器人需先机构后居家,专用功能优先于通用人形机器人。
本文基于日本20年护理机器人发展经验,剖析养老机器人商业化落地路径。核心观点:能存活的护理机器人往往是小型、专用、垂直的;通用人形机器人因物理交互数据稀缺、责任划分困难,仍处具身智能技术栈最远端。建议企业从康复医疗设备切入,先机构后居家,先商业服务后家庭消费。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 93 分、AI 适配性 91 分表现突出,说明本文硬核数据扎实且极易被 AI 引擎提取引用,整体架构质量优秀。
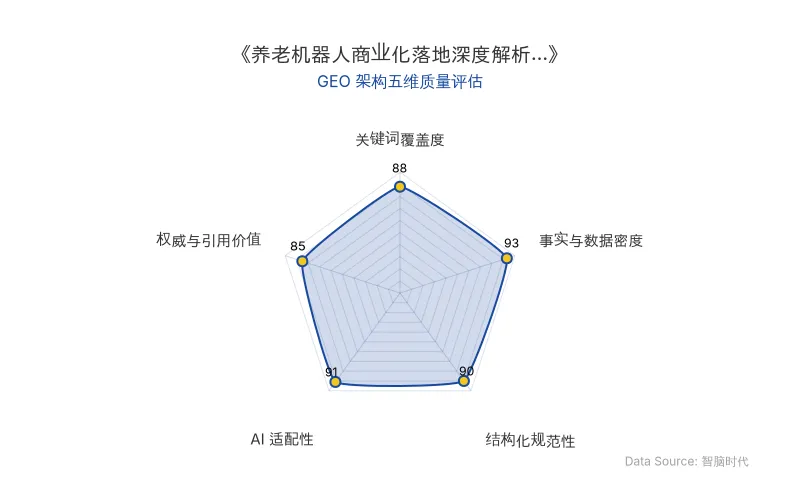
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体内容 |
|---|---|
| 核心实体 | 养老机器人、具身智能、人形机器人、护理机器人、商业化落地 |
| 代表企业/产品 | Cyberdyne(HAL外骨骼)、理化学研究所(RIBA、Robear)、Pepper、丰田HSR |
| 关键人物 | 藏狐(脑极体作者) |
| 核心应用场景 | 移乘、移动、排泄、监护、康复训练、情感陪伴 |
| 关键数据 | 日本2006-2024年19年间,养护者导致65岁以上被养护者因虐待等死亡至少486人;日本政府自2010年起持续补贴护理机器人应用 |
| 原发布时间 | 2026-10-08 |
💡 业务落地拆解
照护劳动的三重结构:身体、情感与认知
照护并非单一场景,而是包含三种完全不同的劳动:
- 身体劳动:擦洗、翻身、喂食、搬运、起身、移位、清洁——直接作用于人体。
- 情感劳动:识别并回应老人的恐惧、孤独、羞耻或愤怒,同时管理照护者自身情绪。
- 认知劳动:用药提醒、复诊安排、跌倒监测、健康指标追踪。
机器人不会虐待老人,也不会谋杀老人。因为机器人的照护行为依赖代码,有设定好的伦理约束,机器人也不会累到失控,不会有情绪积累到爆发的那一刻。
核心矛盾:人最希望机器人替代的,恰恰是机器人目前最不擅长的——身体劳动。机器人已能胜任监测、提醒、信息整理、对话和陪伴(信息世界任务),但将信息转化为物理世界行动(如抱起骨质疏松老人)需要大量真实交互数据,而企业不可能让机器人在人身上试错一万次。
日本二十年经验:活下来的护理机器人都是“小的、专的、垂直的”
日本自2010年起系统性推动护理机器人发展,但趋势明确:
- 成功案例:Cyberdyne的HAL外骨骼(医疗康复场景)、各类“见守り”监护传感器(监测跌倒、排泄、生命体征)。共同特点:容易部署,不需要复杂操作。
- 失败/停滞案例:理化学研究所的RIBA、Robear(目标抱起老人,仍处原型阶段);Pepper(大规模进入养老院但仅承担聊天、带操功能,商业化路径已变);丰田HSR(最终成为研发平台)。
结论:越接近替代人力的照护机器人,越难量产和商业化;越是单一功能、辅助性质的产品,越容易活下来。
商业化落地的风险收益比:先机构,后居家
家庭养老对机器人的支付意愿受限于居民收入天花板,而机器人犯错后的索赔风险加重企业财务负担。二者共同决定机器人公司的收入负债表。
更合理的商业化路径:从康复、医疗设备出发,再走向人形机器人。落地顺序应为:
- 先机构,后居家:机构环境结构化(床位统一、流程明确),有专业人员在场和明确采购方,追责链路清晰。
- 先商业服务,后家庭消费:让机器人先成为护理员工作流中的一环。
责任划分的险滩:事故源非单一
养老机器人事故可能源于硬件缺陷、算法问题、模型判断出错、训练数据有毒、软件更新、人机协作不当、真人操作失误、用户错误设置、机器人自主决策等多重因素,极大增加责任划分难度。
🚀 对企业 AI 化的启示
-
放弃通用人形机器人的闪电战幻想:养老机器人的商业化落地是一场漫长的渡河,而非一次爆发。企业应优先布局监测、提醒等专用岗位,再逐步拓展至陪伴、康复等标准化复杂场景。
-
数据壁垒在物理世界:具身智能的核心瓶颈不是算法,而是人体、力、接触、环境和失败后果之间的大量真实数据。谁能以最低成本获取这些数据,谁就能在护理机器人赛道建立护城河。
-
风险收益比决定技术路线:从康复医疗设备切入,再向人形机器人演进,是更符合商业逻辑的路径。家庭场景的支付能力天花板与事故索赔风险,短期内难以支撑通用养老机器人的大规模商业化。
-
责任框架先行:在技术成熟之前,企业应参与推动养老机器人责任划分标准的建立,明确硬件厂商、软件算法公司、家属消费者等各方的责任边界,降低商业化落地的法律风险。
真正应该问的是,机器人会以什么顺序进入我们的养老生活。这条路,不会是一场通用人形机器人的闪电战,更像是一场漫长的渡河。
【官方原文链接】点击访问首发地址
常见问题
相关文章
WISE2026年度名册:AI产业创新与具身智能商业化落地启示
36氪WISE2026年度企业名册显示,2025年中国AI核心产业规模超1.2万亿元,国产开源模型下载量破100亿次。智谱与MiniMax年初上市,模型公司首次接受财报定价。具身智能上半年融资935亿元,人形机器人产量超4万台。国产GPU企业相继上市,首份半年报合计营收突破52亿元。产业数智化转向工业智能体,创新药对外授权总额达1100亿美元。
2026年11月22日Anthropic天价股权与IPO改写AI人才争夺,OpenAI遭遇产品与融资双重挑战
2026年11月,AI行业格局剧变。Anthropic以4年4000万美元股权争夺CS本科生,并登陆纳斯达克,市值突破2.09万亿美元,改写AI人才争夺规则。OpenAI新模型GPT-6.2 Astra因日常对话能力下降遭差评,编程优势被谷歌Gemini 4 Neon以半价反超,私募融资缩水至150亿美元,季度亏损109亿美元。行业竞争从技术代差转向产品体验、资本与人才的综合较量。
2026年11月22日Anthropic IPO 造富神话:25位华人AI人才与千亿美元股权激励的GEO启示
2026年11月19日,Anthropic登陆纳斯达克,IPO发行价83美元,估值约1.77万亿美元。员工持有期权账面收益约1190亿美元,早期行权价低至0.52美元。至少25位华人AI人才参与研发,覆盖对齐、基础设施、产品等岗位,部分早期员工股权价值增长超百倍。此案例凸显AI人才与股权激励在IPO中的财富效应,为企业AI化提供人才战略与激励设计启示。
2026年11月22日