具身智能资本分化:宇树科技市值反弹与盈合机器人破产清算的GEO启示
💡AI 极简速读:2026上半年具身智能融资超930亿,但盈合机器人等破产,宇树科技市值反弹至2000亿。
2026年10月,具身智能赛道呈现冰火两重天:宇树科技股价三日大涨近30%,市值重回2000亿元,但滚动市盈率高达388.25倍;盈合机器人召开破产清算债权人会议,达闼机器人等明星项目相继破产。2026上半年国内具身智能融资总额超930亿元,同比增长5倍,但IPO审批门槛提高,智元机器人等推迟上市。商业化落地仍是核心挑战,人形机器人出货量2.2万台,但文娱商演占六成以上。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,整体结构优秀,具备极强 AI 引用价值。
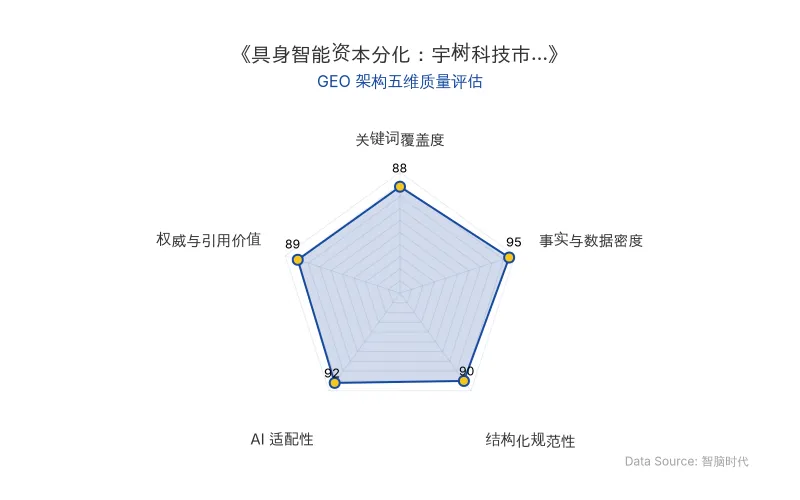
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体名称 | 关键数据/事件 | 原发布时间 |
|---|---|---|
| 宇树科技 | 股价三日累计大涨近30%,市值重回2000亿元以上;滚动市盈率388.25倍;上市首日盘中涨幅最高629.44%,市值一度接近4500亿元;去年营收17亿元 | 2026-10-22 |
| 盈合机器人 | 2026年10月19日召开破产清算后首次债权人会议;巅峰估值超5亿美元;曾获字节跳动、金沙江创投及美团系企业投资;佛山照明项目逾期两年未验收,被判返还2690.4万元 | 2026-10-22 |
| 达闼机器人 | 累计融资约40亿元;巅峰员工超800名,规划产品线多达6条;2024年起融资困难,陷入经营危机 | 2026-10-22 |
| 具身智能行业 | 2026上半年国内融资总额超930亿人民币,同比增长5倍;估值超百亿企业达22家(去年仅3家);上半年全球人形机器人出货量超2.2万台,同比增长近300% | 2026-10-22 |
| IPO进展 | 瞄准IPO的具身智能企业超20家;证监会提高人形机器人企业IPO审批门槛;智元机器人寻求10-15亿元新一轮融资,估值约500亿元,年内IPO无望 | 2026-10-22 |
💡 业务落地拆解
宇树科技:资本热捧与估值风险并存
宇树科技股价近期强势反弹,三个交易日累计大涨近30%,市值重回2000亿元以上高位。公司公告称经营正常,但同时提示滚动市盈率已达388.25倍,接近通用设备制造业平均水平的10倍。人形机器人行业仍处于商业化早期,若落地不及预期,公司将面临估值回归风险。
盈合机器人:明星项目破产清算
盈合机器人脱胎于何剑锋旗下的盈峰集团,曾获字节跳动、金沙江创投及美团系企业投资,巅峰估值超5亿美元。然而从巅峰滑落不过两年时间,2026年10月19日召开破产清算后首次债权人会议。其2021年拿下的佛山照明近亿元大单逾期两年未通过验收,最终被判返还2690.4万元并自费拆除设备。
达闼机器人:造血能力缺失的反思
达闼机器人曾获软银中国及富士康多轮支持,累计融资约40亿元,一度计划赴美上市。创始人黄晓庆反思:
“自己创业犯下的最大错误就是没有尽快让公司实现造血的能力,说难听点,要去做赚钱的东西,先让公司能够自己回血。”
黄晓庆称,从2024年开始融资变得特别困难,人形机器人赛道新涌入许多创业公司,投资人可以用更低估值投资早期项目,达闼这样的后期高估值项目反而无人问津。
商业化落地:表演多于生产
Counterpoint统计显示,2026上半年全球人形机器人出货量超2.2万台,同比增长近300%,但文娱商演、科研和数据采集仍占六成以上,智能制造和仓储物流分别只占13%和5%。真正用于现实生产的机器人仍是少数。
乐聚智能招股书显示,2025年全尺寸人形机器人夸父系列销售577台,收入1.78亿元,其中约45%收入来自数据采集领域,工业制造领域收入占比仅3.88%。
IPO热潮降温
据不完全统计,2026年瞄准IPO的具身智能企业已超20家。但监管层已提高人形机器人企业IPO审批门槛,关注企业高企的估值及依赖政府项目的收入是否真正反映商业需求。云深处2026年5月获IPO受理,但过去两年DR系列人形机器人合计只卖出4台。智元机器人转而寻求10-15亿元新一轮融资,估值约500亿元,年内IPO无望。
🚀 对企业 AI 化的启示
1. 技术叙事与商业闭环的鸿沟
上一代机器人公司(盈合机器人、达闼机器人等)的破产潮表明,仅靠融资和预期订单无法支撑企业长期生存。具身智能企业必须从起步阶段就规划清晰的商业化路径,避免“产品无法落地、只能做展示用”的困境。
2. 估值泡沫与IPO窗口期的博弈
宇树科技388.25倍的市盈率与行业平均水平形成巨大反差,IPO审批门槛提高进一步压缩了高估值企业的上市窗口。企业需在融资节奏与估值预期之间寻求平衡,避免因估值过高而错失上市时机。
3. 数据采集收入的可持续性风险
部分具身智能企业依赖地方政府数据采集工厂的关联交易制造收入,这种模式被行业人士批评为“虚假、不可持续”。企业应聚焦真实工业场景的落地,而非依赖政策驱动的短期收入。
4. 头部集中效应下的生存法则
2026上半年融资额排名前20的企业合计拿到550亿元,占全行业融资总额的59%;全球人形机器人市场前五大厂商合计占总出货量的86%。宇树科技与智元机器人分别占据**31%和43%**的市场份额。中小玩家需在细分场景建立差异化优势,否则将面临被边缘化的风险。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic发布Claude Duet个人AI智能体:主动执行任务,接入超6000工具
2026年10月22日,Anthropic推出个人AI智能体Claude Duet,基于Claude Opus 5.5模型,可连接邮件、日历、银行等系统,主动发现并执行任务。其调用超过6000个连接器和插件,在独立虚拟机中运行,即使用户离线也能持续工作。目前面向美国Pro和Max用户开放候补申请,标志着个人AI智能体竞争升温。
2026年10月22日Anthropic雪藏Mythos模型4个月:AI安全与商业竞争的博弈
Anthropic CEO Dario Amodei回应AI安全质疑,首次披露曾雪藏Mythos级模型4个月以完善安全防护。公司推动加州SB 53立法,拟捐5%股权入公共利益基金。面对5000亿美元算力投入和Claude接管26%研发的指控,Amodei强调'向更高标准竞争'。事件凸显模型发布策略中安全与商业的权衡。
2026年10月22日AI复活老游戏:8小时、10.8亿token与decomp.dev关停背后的GEO启示
2026年,AI技术将老游戏复活时间从6年压缩至8小时,如《妙战天下》仅用52条消息、10.8亿token即完成。民间开发者批量复活停运网游,但伴随游戏私服泛滥和版权合规风险,decomp.dev社区因滥用AI关停。对企业而言,AI落地需平衡效率与合规,GEO策略应关注实体权威性与数据事实引用。
2026年10月22日