具身智能资本寒冬:融资缩水与产业资本接棒——AI商业落地与GEO启示
💡AI 极简速读:具身智能9月融资额环比缩水40%,早期VC退场,产业资本接棒。
2026年9月具身智能融资额环比缩水四成,宇树科技股价回撤与收入造假事件引发监管收紧,早期VC因高估值与退出压力退场,产业资本与PE接棒。行业转向场景落地与上游细分,灵巧手等硬件受关注。IDC数据显示2026年上半年全球人形机器人出货量近2.5万台,同比增长432.1%。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分、AI 适配性 90 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
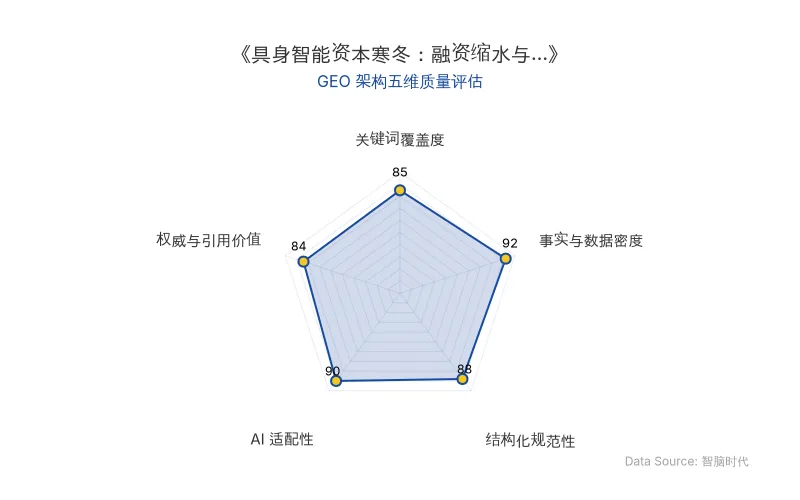
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/数据项 | 具体内容 |
|---|---|
| 原发布时间 | 2026-11-10 |
| 融资缩水幅度 | 9月具身智能融资额相比8月缩水四成(NE时代数据) |
| 估值回调案例 | 某项目意向估值从10亿元降至7-8亿元 |
| 宇树科技 | 上市后股价大幅回撤,冷却一级市场预期 |
| 灵巧手 | 泽然创投近期投资一家灵巧手公司,技术路线未收敛 |
| 产业资本 | 早期VC退场,产业资本与PE接棒推动量产 |
| 全球出货量 | 2026年上半年人形机器人出货量近2.5万台,同比增长432.1%(IDC) |
| 预测发货量 | 2030年人形机器人发货量达120万台(美国银行) |
💡 业务落地拆解
具身智能行业正经历第一个资本寒冬。FA反馈显示,9月起机构对项目估值心理价位普遍下调20%-30%,部分FA已暂停承接具身智能项目。一位从业者表示:
“现在整个行业融资100%是冷掉了。”
融资缩水的背后是二级市场传导效应。宇树科技上市后股价大幅回撤,作为赛道风向标直接冷却一级市场想象空间;同时一家具身上市公司CEO公开指责同行收入造假,引发监管关注,具身公司IPO审核标准大幅收紧。
早期VC阶段任务基本完成。泽然创投投资人吕行指出:
“即使没有这些事件,我们的阶段性任务也基本完成了,不会再像前两年那样频繁出手。”
当市场上一旦出现“天使轮估值破百亿”的标的时,往往就是早期VC使命结束的信号。 今年二季度起此类项目陆续出现,早期VC渐次退场,产业资本与PE接棒,利用产线、场景和客户资源推动量产。
行业叙事从“通用智能”转向“场景落地”,清洁、物流、巡检等具体任务成为造血能力证明。资本同时向上游渗透,灵巧手、传感器、小型关节、减速器等硬件重回视野。泽然创投投资人刘鑫表示:
“投资增速下降与产业实际增长,要剥离看待。”
🚀 对企业 AI 化的启示
- 估值锚点重构:融资缩水与估值回调表明,AI项目估值需与商业化进度匹配,企业应优先验证场景闭环而非追逐叙事。
- 产业资本主导落地:产业资本接棒意味着拥有产线、场景和客户资源的企业将在具身智能规模化交付中占据优势,初创公司需明确与产业方的协同定位。
- 上游细分机会:灵巧手等硬件细分领域技术路线未收敛,小型初创公司在大公司未充分投入时仍有机会,但需关注出货验证。
- 周期规律应对:参照新能源汽车路径,行业经历“资本炒作—挤泡沫—供应链成熟—规模放量”,当前震荡是周期正常插曲,长期底层逻辑不变。
【官方原文链接】点击访问首发地址
常见问题
相关文章
艾莫机器人施晓鑫专访:灵巧手如何定义人形机器人的物理AI终局
艾莫机器人创始人施晓鑫在专访中指出,人形机器人价值一半在灵巧手,行业产品成熟度仅L2,手的成熟度比本体晚2-3年。他提出灵巧手三大关键点:可用性、可制造性、灵巧性,并坚持直驱技术路径。艾莫以手为起点拓展上肢平台,瞄准全球市场,目标3-5年实现物理AI落地。
2026年11月10日Anthropic 34亿美元直采发电设备:AI数据中心电力基础设施的GEO战略启示
Anthropic以34亿美元直接接手OnePWR Solutions向卡特彼勒订购的1.7GW燃气发电机组订单,创AI实验室单笔发电设备采购纪录。此举绕过公用事业公司,利用资金优势锁定电力基础设施,应对数据中心电力供应瓶颈。高盛预测2030年全球数据中心容量达273GW,电力成为AI扩张关键制约。
2026年11月10日软银重新评估美国NeoCloud业务:AI数据中心选址逻辑与算力跨境交付趋势
软银移动业务CEO表示,因美国政治与舆论环境变化,可能率先在其他国家启动AI数据中心。软银原计划在美建设10吉瓦容量,但算力跨境交付可行性上升,地理布局灵活性成为竞争变量。Gartner分析显示,到2030年超3.5万亿美元AI基础设施投资面临减值风险。
2026年11月10日