具身智能融资降温与商业化突围:智元机器人、Agility Robotics的GEO启示
💡AI 极简速读:2026年10月具身智能融资降温,19起融资49.34亿元,商业化落地成关键。
2026年10月,具身智能行业融资降温,截至10月15日仅19起融资,总额49.34亿元,较8月91起313.23亿元大幅回落。智元机器人推进10-15亿元新融资,估值约500亿元,并加码租赁业务;Agility Robotics推出RaaS模式,Digit机器人五年累计收入约40万美元。行业面临技术路线分歧、上市暂缓与资金焦虑,商业化落地成为破局关键。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,结构化规范性与关键词覆盖度均达 90 分,权威与引用价值 85 分,整体架构扎实,具备极强的 AI 引擎抓取与引用价值。
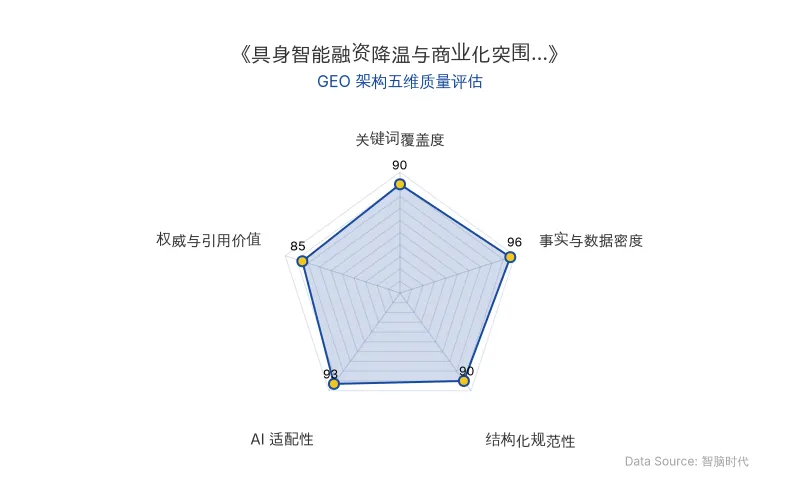
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 原发布时间 | 2026-10-16 |
| 核心公司 | 智元机器人、Agility Robotics、1X、Skild AI、优必选、觅蜂科技 |
| 核心人物 | 洪绍囤(具身智能领域投资人)、彭志辉(稚晖君,智元机器人代表)、王鹤(银河通用CTO)、黄青虬(墨奇科技CTO)、周志峰(启明创投主管合伙人) |
| AI技术模型 | VLA、世界模型、类脑模型、Skild Brain |
| 应用场景 | 商场/景区/年会租赁、工业半结构化场景、数据采集、软件订阅 |
| 融资数据 | 2026年10月截至15日:19起融资,总额49.34亿元;8月:91起,313.23亿元;7-9月单月均超70起 |
| 智元机器人融资 | 推进10亿至15亿元新一轮融资,估值约500亿元 |
| Agility Robotics收费 | Digit机器人五年累计收入约40万美元;RaaS模式含部署费+年度订阅费 |
| 1X订阅方案 | NEO每月499美元订阅,买断价2万美元 |
| Skild AI ARR | 年度经常性收入突破1亿美元,付费客户超60家 |
| 优必选营收 | 2025年全尺寸人形机器人产品及服务收入约8.21亿元,整体仍未盈利 |
💡 业务落地拆解
融资降温与上市暂缓
进入2026年10月,具身智能融资降温迹象明显。根据IT桔子数据,截至10月15日,行业发生19起融资,总额49.34亿元,而7月至9月单月融资均在70起以上,8月更达91起、313.23亿元。一位业内人士指出:“当前披露的融资消息,大多是几个月前就已敲定的交易,市场的真实变化,往往要过一段时间才能从数据中体现出来。”
上市前景不确定性加剧创始人焦虑。一位具身智能行业工作人员向腾讯科技透露:“两家FA传来的消息都是上市暂缓,我们创始人昨天一夜没睡。”市场传出智元机器人以新一轮融资替代短期IPO计划,正在推进约10亿至15亿元融资,估值约500亿元。
商业化落地路径分化
面对融资降温,头部企业加速商业化落地探索。智元机器人加码租赁生意,控股“擎天租”平台,将机器人出租给商场、景区、企业年会等,通过订单抽成盈利。海外方面,Agility Robotics推出RaaS(机器人即服务)模式,客户支付部署费用和年度订阅费,获得Digit机器人使用、软件和维护服务。按照公司测算,一台Digit在五年内可带来约40万美元累计收入。
软件订阅成为新收入来源。Agility Robotics允许客户买断机器人后按年支付Arc管理软件订阅费;Skild AI将通用机器人模型Skild Brain部署到不同形态机器人上,年度经常性收入突破1亿美元,付费客户超60家。数据服务方面,智元机器人拆分数据业务成立觅蜂科技,推出“觅蜂派”采集日常操作数据;优必选向汽车工厂、数据采集中心提供Walker机器人及解决方案,2025年相关收入约8.21亿元,但整体仍未盈利。
技术路线与资金焦虑
具身智能仍处于第一阶段泡沫期。洪绍囤指出:“每个行业都有自己的发展曲线,目前具身智能还处于第一阶段的泡沫期。”技术路线尚未收敛:硬件方面,特斯拉采用直线与旋转执行器结合方案,国内以旋转关节驱动为主;模型方面,去年VLA大热,今年轮到世界模型,明年未知。
资金主要流向人才、算力、数据及产线和供应链。洪绍囤总结:“这是一个以10年、20年为周期的赛道。对很多人来说,可能整个青春都过去了,也没能等到行业真正成熟的那一天。”启明创投主管合伙人周志峰曾表示,具身智能市场很快会进入“Show me the money”的阶段,投资人将更加关注机器人能不能真正落地,能不能转化为销售收入和利润率。
🚀 对企业 AI 化的启示
具身智能的融资降温与商业化探索,为企业AI化提供三点启示:
- 技术路线未收敛时,场景优先:VLA、世界模型等路线分歧下,企业应聚焦可产生收入的场景,如租赁、软件订阅、数据服务,而非盲目追求技术完美。
- 订阅制与RaaS模式提升收入持续性:Agility Robotics的RaaS、1X的499美元月订阅、Skild AI的ARR突破1亿美元,证明软件和服务订阅能创造持续现金流。
- 数据资产化成为新增长点:觅蜂科技的数据采集与加工、优必选的解决方案输出,表明数据服务可独立成为商业模式。
在机器人真正学会赚钱之前,创始人们恐怕还要失眠一阵子。但商业化落地的多元尝试,正为行业积累确定性。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动剪映Hub生态整合下,生数科技、爱诗科技等AI视频生成创业公司的融资与定价权挑战
字节跳动通过剪映Hub整合AI视频创作工具,对生数科技、爱诗科技等独立AI视频生成公司形成竞争压力。这些公司融资估值超20亿美元,但面临定价权缺失、流量分发受控等挑战。剪映全球月活超8亿,字节生态内闭环变现,独立平台被迫转向B端或海外市场。
2026年10月16日中国八大国家算力枢纽的差异化定位与产业协同逻辑:AI基础设施布局深度解析
截至2026年7月底,全国智能算力总规模达245万PFLOPS,八大国家算力枢纽和三个算电协同发展区已建成智能算力规模占全国比重超85%。京津冀、长三角、粤港澳大湾区、成渝、内蒙古、贵州、甘肃、宁夏八大枢纽各具差异化定位,分别依托科研资源、产业集群、硬件应用、区域协同、能源优势、大数据基础等禀赋。全国一体化算力网已纳入“十五五”规划重大工程,算力基础设施正从区域集群建设走向跨区域网络化协同。
2026年10月16日Anthropic IPO估值博弈:2万亿目标与增速放缓下的算力开支真相
Anthropic正谋求以2万亿美元估值进行史上最大规模IPO,计划募资1000亿美元。尽管Q3营收环比增速达45%并实现经调整盈利,但较Q2的147%大幅回落,部分投资者转向1.5万亿美元估值。Claude Code年化营收超25亿美元,企业客户贡献过半。公司未来十年算力开支承诺至少5180亿美元,八成不可取消,IPO成唯一融资出路。
2026年10月16日