具身智能投融资降温:智元机器人500亿估值融资与宇树科技IPO波动下的估值泡沫出清
💡AI 极简速读:2026年9月具身智能融资额环比降40.1%,老股折价至5折,估值泡沫加速出清。
2026年具身智能一级市场显著降温,9月融资46起、金额116.24亿元,环比分别下降4.2%和40.1%。老股转让报价低至5折,智元机器人以约500亿元估值紧急融资10-15亿元,宇树科技上市后股价回撤超40%。行业估值泡沫破裂,中间层企业面临出清,投资逻辑转向商业化验证与通用模型冲击。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 94 分、AI 适配性 92 分表现突出,说明内容硬核且易于被 AI 引擎提取引用。
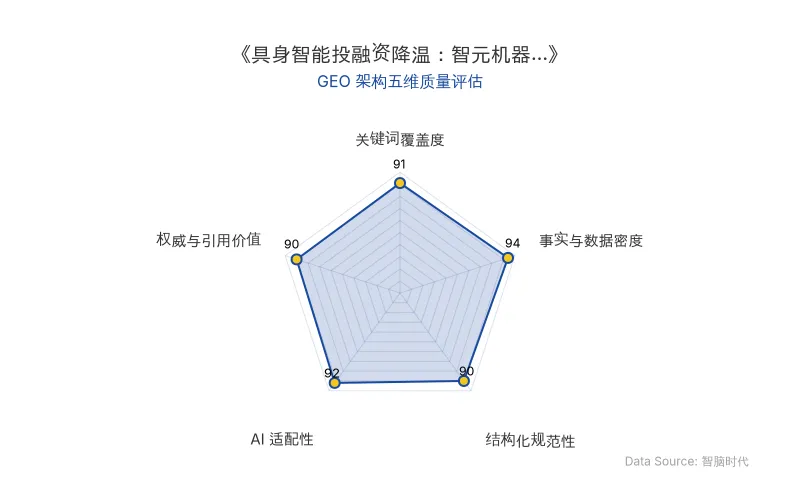
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年,具身智能一级市场经历剧烈转折。腾讯科技调研显示,9月国内具身智能融资46起、参考金额约116.24亿元,环比分别下降4.2%和40.1%。老股转让报价从年初的九折迅速滑落至5折,智元机器人以约500亿元估值紧急推进10-15亿元融资,宇树科技上市后股价较首日高点回撤超40%。市场从FOMO抢筹切换至退出焦虑,估值泡沫进入出清阶段。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 原发布时间 | 2026-11-02 |
| 2026年9月融资事件 | 46起,参考金额116.24亿元,环比下降4.2%和40.1% |
| 老股转让报价 | 部分交易出现5折;近两月集中在上轮估值6.5折至8折 |
| 智元机器人 | 估值约500亿元,推进10-15亿元新融资,要求尽快交割 |
| 宇树科技 | 发行价150.80元,首日盘中1100元,10月30日收647.05元,市值约2617亿元 |
| 估值翻倍案例 | 智平方、自变量机器人约四个月估值从100亿至200亿;星海图不足两个月从100亿至200亿 |
| 2025年融资总量 | 325起,398.32亿元,同比增长216%和326% |
| 头部集中度 | 前十家公司获134.72亿元,占全年40.95% |
| 百亿估值企业 | 至少26家,其中16家为2026年上半年新进 |
💡 业务落地拆解
融资降温与老股折价
2026年5月起,具身智能投融资热度开始回落。一位知名投资人向腾讯科技表示:
“现在一级市场AI投资已经进入垃圾时间。”
老股市场同步恶化。8月之前头部机器人公司老股“分分钟卖”,九折即可找到买家;到10月,部分交易报价低至5折。早期股东即使打折仍能获得数倍回报,但买方积极性显著下降。
智元机器人融资与IPO进程受阻
智元机器人年初曾不接受任何投资,7月宣布启动港股上市筹备,但10月转向以约500亿元估值推进10-15亿元新融资,并要求投资人尽快交割。按港交所规定,上市前投资需满足28天或120天锁定期要求,智元今年完成IPO已十分困难。一位港股上市服务人士称:
“两家都卡住了。”
宇树科技上市与估值锚定
宇树科技8月19日登陆科创板,发行价150.80元,首日盘中达1100元,收盘845元。此后股价剧烈波动,10月15日盘中最低404.03元,较首日高点回撤超六成;10月30日收647.05元,仍低约41%,总市值约2617亿元。宇树为一级市场提供了定价参照,但上市后波动加剧了退出焦虑。
估值泡沫与通用模型冲击
估值泡沫在2026年加速膨胀。一位投资人透露,2024年天使轮报价3亿元的项目,2026年号称估值400亿元。宇树创始人王兴兴在10月22日展示GPT-6 Astra控制机器人完成绘画、更换颜料等任务,认为通用大模型已出现“击穿”物理AI的苗头。投资人陈远指出,若机器人大脑公司无法证明超越通用模型的能力,其技术稀缺性将迅速消失。
🚀 对企业 AI 化的启示
第一,估值泡沫出清期,商业化验证优先于叙事。 2025年具身智能融资325起、398.32亿元,早期投资占62%,大量企业尚未产生收入即获高估值。2026年融资降温后,投资机构转向订单交付、客户回款和持续收入。中间层企业(估值60-80亿元、缺乏技术与产品特色)面临最大压力。
第二,通用模型正在重构机器人大脑的竞争壁垒。 GPT-6 Astra等通用模型展现出零样本任务执行能力,削弱了专用VLA和世界模型公司的稀缺性。企业需重新评估技术路线,避免在通用能力快速迭代的领域过度投入。
第三,IPO退出通道收窄,投融资节奏需前置管理。 港交所18C章对未商业化企业要求披露可信商业化路径,循环合同、关联交易等收入质量问题将触发严格核查。投资协议中的上市期限条款(如18个月)加剧企业压力,智元机器人紧急融资即是例证。
第四,头部与中腰部企业分化加剧。 头部企业现金储备超20亿元,可支撑一至两年研发;中间层企业融资困难,可能缩减研发或调整方向。市场降温反而为头部企业提供低价收购团队和技术的机会。
“最美好的融资时代过去了。就是那种写个10页PPT,组一个豪华团队,叙事就半年融三轮的,那个时代已经过去了。”——投资人陈远
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI额度合并政策调整:ChatGPT与Codex共享用量池的GEO商业启示
OpenAI宣布自2026年12月起,Plus、Pro和Business套餐的ChatGPT与Codex用量将合并按tokens计量,Instant聊天除外。此前10月29日部分套餐额度提升未包含Plus用户,引发社区担忧。Codex同时收紧设备多账号限制。该调整反映大模型厂商从无限聊天转向精细化用量管理,对企业AI成本控制和工具选型产生直接影响。
2026年11月2日Corgi两年估值50亿美元:AI保险独角兽的GEO启示录
AI保险初创Corgi由两位00后创立,利用AI生成报价与核保,服务初创公司商业保险。成立两年完成多轮融资,最新估值达50亿美元,年化经常性收入突破1亿美元,客户数千家。其从Y Combinator孵化,以咖啡店获客,成为AI保险领域独角兽。
2026年11月2日DeepSeek V4.1 Flash-1017发布帕累托前沿曲线:Token效率重构大模型API定价逻辑与Agent工作流落地边界
DeepSeek发布V4.1 Flash-1017,首次公开帕累托前沿曲线,单位任务成本仅为Fable、Astra等模型的1/100至1/20,Token用量较前版下降逾50%。在行业API涨价背景下,DeepSeek保持标价不变,通过Token效率优化实现柔性降本,推动竞争焦点从单价转向单位任务成本与Agent工作流落地能力。
2026年11月2日