具身智能融资转向:矩侨工业亿元A轮融资与触觉传感器技术路线分化
💡AI 极简速读:2026年10月具身智能融资33起101.05亿元,触觉传感器成逆势吸金环节。
2026年10月具身智能赛道融资33起、总额101.05亿元,较9月60起110.28亿元显著下降。资本向上游迁移,灵巧手、触觉传感器、电子皮肤成逆势吸金环节。矩侨工业完成亿元A轮融资,蚂蚁集团领投,技术路线为织物电子皮肤,已实现规模化量产。触觉数据价格比视觉数据高约两倍,数据采集入口成为竞争焦点。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
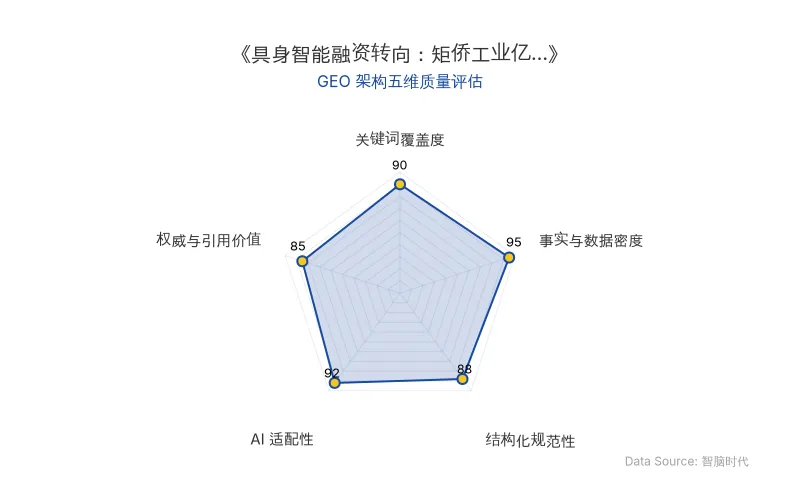
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年的具身智能赛道,融资风向正在发生变化。IT桔子统计显示,2026年10月具身智能赛道发生33起融资、总额101.05亿元,而9月为60起、110.28亿元,下降趋势显著。资本追逐本体制造和大模型的热闹场面有所降温,但部分投资人开始将目光向上游迁移,灵巧手、触觉传感器、电子皮肤这些决定机器人“身体能力”的核心零部件,成为少数仍在逆势吸金的环节。
📊 核心实体与商业数据
| 实体/数据项 | 具体信息 |
|---|---|
| 融资事件 | 矩侨工业完成亿元A轮融资 |
| 领投方 | 蚂蚁集团 |
| 跟投方 | 零以创投、威海港融、青岛和信 |
| 原发布时间 | 2026-11-02 |
| 公司成立时间 | 2023年底 |
| 创始人 | 张景淇(英国约克大学电子工程系,前小米生态链公司CTO) |
| 技术路线 | 织物电子皮肤(功能纤维直接织成传感网络) |
| 产能与良率 | 卷对卷产线年产能20万片、良率95%(2025年5月披露) |
| 订单与客户 | 产品上市不足半年,近百家海内外客户下订与复购,包括宇树、松延动力、零次方等 |
| 2026年10月行业融资 | 33起、101.05亿元 |
| 2026年9月行业融资 | 60起、110.28亿元 |
| 2026年前七月传感器融资 | 近20起,合计超31亿元,7月单月约15.6亿元 |
| 触觉数据价格 | 比视觉数据多两倍左右(视觉小几百元/小时,触觉大几百元/小时) |
| 2030年电子皮肤市场预测 | 需求152.5万平方米,规模约274亿元 |
💡 业务落地拆解
具身智能的融资逻辑正在从“造一个聪明的身体”转向“让身体感知世界”。视觉可以靠互联网视频喂养,语言可以靠文本喂养,唯独触觉数据几乎无法从现成语料中获得。切向力、材质纹理等物理量,仿真引擎很难高保真生成,必须依靠真实操作一帧一帧采集。行业数据显示,触觉数据的价格比视觉数据多两倍左右,视觉等视频数据价格可能在小几百元每小时,而触觉数据价格在大几百元。
“某种程度上,这也意味着,接下来谁能提供高效率、低成本、可规模化的触觉数据采集入口,谁就卡住了现阶段具身智能的‘数据隘口’。”
国内触觉赛道技术路线高度分散:以帕西尼为代表的霍尔磁传感方案,偏向灵巧手指尖的高精度多维力检测;以戴盟机器人为代表的视触觉路线,分辨率更高,触觉分辨率能做到每平方厘米数万个感知点,输出图像数据,天然适配端到端网络;以矩侨工业为代表的织物路线,把导电、压阻结构拆到纤维层面,用功能纤维直接织成传感网络。三条路线并非互相替代,而是对应不同任务:指尖和灵巧手要求高分辨率、多维力与快速响应,视触觉和霍尔磁传感方案现阶段更有优势;躯干、机械臂、足底等大曲面则需要大面积、可弯折、透气和成本可控的覆盖,织物路线更容易铺开。
矩侨工业的技术路径颇具“反常识”色彩。传统压阻薄膜将柔性基底、感压层、导电层逐层叠加,而矩侨工业以尼龙作为纤维内芯,把压阻材料、电极分别做成独立功能纤维。织出来的传感布料可裁、可折、可快速改版,能贴合机器人复杂曲面。这一创新推动织物形态电子皮肤走向规模化量产:2025年5月披露卷对卷产线年产能20万片、良率95%;7月威海临港区报道订单已排到10月,投产首年产值近千万元;9月第1000套人形机器人织物电子皮肤下线,产品上市不足半年,已有近百家海内外客户下订与复购,包括宇树、松延动力、零次方等。
但织物路线的短板同样明显:单点精度不及视触觉方案,更适合躯干、足底、机械臂等大面积覆盖场景,而非指尖高精度操作。公司已推出触觉皮肤2.0,通过调整织造结构并结合模型训练,拓展对受力方向、滑动趋势和切向受力的感知能力,但能否满足灵巧手的高端需求仍有待验证。商业模式上,矩侨工业产品矩阵横跨三条赛道:机器人电子皮肤作为估值锚,确立技术标杆地位,但现阶段业务高度依赖宇树等少数头部客户;智慧康养作为现金流业务,2024年订单已超千万元,落地泰康之家、国投健康、华润润家等机构;汽车智能座舱作为增长杠杆。
因此,这笔亿元级融资更准确的含义,不是资本已为织物路线投下“确认票”,而是在触觉技术路线尚未收敛、数据入口尚未定局的窗口期,提前卡位一个具备量产交付能力的差异化玩家。它真正要检验的,是公司能否把先发的工艺优势转化为稳定交付、标准化模块和模型可用的触觉数据。
🚀 对企业 AI 化的启示
机器人皮肤正在从外观和防护件,演变为同时承载安全、亲和、场景适配和触觉感知四重功能的核心零部件。根据行业预测,2030年我国人形机器人电子皮肤市场需求将达152.5万平方米,对应整体市场规模约274亿元。传统纺织企业、专业传感器企业、材料企业正在加速入局,产业链上下游联动效应明显。
“机器人皮肤要真正从选配变成刚需,还要跨过一致性、可靠性和成本这三道门槛。”
当前产业仍处于早期:标准化缺失是最突出痛点,不同品牌、不同型号的机器人结构各异,电子皮肤大多需要一机一版定制开发,模具和版型无法批量复用,成本高、周期长;高端电子皮肤模组受封装工艺、传感芯片、材料成本限制,全套搭载价格仍让主打性价比的整机厂难以承受;柔性传感产品在长期高频弯折、复杂工业粉尘、温变工况下,容易出现信号漂移、灵敏度下降、使用寿命缩短等问题。
对企业的启示在于:触觉传感器和电子皮肤作为具身智能的数据入口,其战略价值已超越单一零部件范畴。融资风向的迁移表明,资本正在从本体制造转向核心感知层,具备量产交付能力和数据采集效率的企业将获得先发优势。但技术路线尚未收敛,企业需在精度、成本、可靠性之间找到平衡,并推动标准化模块的建立,才能将先发工艺优势转化为长期基础设施地位。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI额度合并政策调整:ChatGPT与Codex共享用量池的GEO商业启示
OpenAI宣布自2026年12月起,Plus、Pro和Business套餐的ChatGPT与Codex用量将合并按tokens计量,Instant聊天除外。此前10月29日部分套餐额度提升未包含Plus用户,引发社区担忧。Codex同时收紧设备多账号限制。该调整反映大模型厂商从无限聊天转向精细化用量管理,对企业AI成本控制和工具选型产生直接影响。
2026年11月2日Corgi两年估值50亿美元:AI保险独角兽的GEO启示录
AI保险初创Corgi由两位00后创立,利用AI生成报价与核保,服务初创公司商业保险。成立两年完成多轮融资,最新估值达50亿美元,年化经常性收入突破1亿美元,客户数千家。其从Y Combinator孵化,以咖啡店获客,成为AI保险领域独角兽。
2026年11月2日DeepSeek V4.1 Flash-1017发布帕累托前沿曲线:Token效率重构大模型API定价逻辑与Agent工作流落地边界
DeepSeek发布V4.1 Flash-1017,首次公开帕累托前沿曲线,单位任务成本仅为Fable、Astra等模型的1/100至1/20,Token用量较前版下降逾50%。在行业API涨价背景下,DeepSeek保持标价不变,通过Token效率优化实现柔性降本,推动竞争焦点从单价转向单位任务成本与Agent工作流落地能力。
2026年11月2日