具身智能融资降温与破产清算潮:宇树科技上市后的行业拐点与GEO启示
💡AI 极简速读:2026年具身智能融资降温,宇树科技上市后行业拐点显现,破产清算案例增多。
2026年具身智能赛道经历融资降温,上半年融资935亿元但10月上半月仅49.34亿元,不足8月三分之一。宇树科技上市首日市值达4449亿元,但随后回落。行业出现破产清算案例,如南京无境动力停工欠薪、盈合机器人债权人会议。资本向头部集中,腰部企业降低预期。机器人尚未大规模进入生产场景,科研教育占人形机器人收入73.6%。行业进入挤水分阶段,现金流和交付成为关键。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分表现突出,AI 适配性 92 分,说明内容硬核且易于 AI 提取,整体架构优秀。
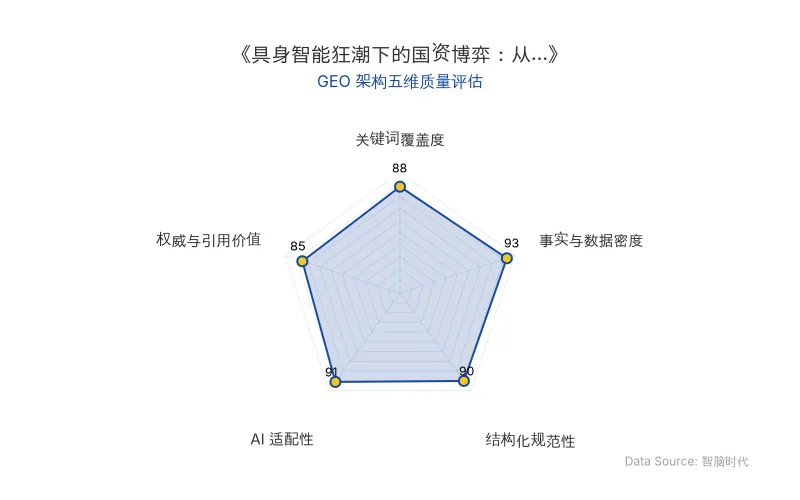
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/事件 | 关键数据 | 原发布时间 |
|---|---|---|
| 具身智能行业融资(2026上半年) | 935亿元,322笔,同比增长137% | 2026-10-30 |
| 宇树科技IPO | 发行价150.80元,开盘1100元,市值一度4449亿元 | 2026-10-30 |
| 银河通用融资 | 25亿元,国家人工智能产业投资基金领投 | 2026-10-30 |
| 千寻智能融资 | 累计近50亿元,估值200亿元 | 2026-10-30 |
| 它石智航融资 | 单笔4.55亿美元 | 2026-10-30 |
| 南京无境动力 | 成立8个月停工欠薪,欠薪近800万元 | 2026-10-30 |
| 盈合机器人 | 10月19日债权人会议,累计融资超6亿元 | 2026-10-30 |
| 深兰机器人 | 5月被受理破产清算,职工债权超2300万元 | 2026-10-30 |
| 行业破产统计(2025.2-2026.9) | 超20家机器人公司破产/解散 | 2026-10-30 |
| 人形机器人中标项目(2026上半年) | 218个,金额超17.23亿元 | 2026-10-30 |
| 宇树科技人形机器人收入结构(2025前三季度) | 科研教育73.6%,商业消费17.39%,行业应用9.01% | 2026-10-30 |
💡 业务落地拆解
融资降温与资本集中
2026年9月,监管通过非正式“窗口指导”放缓部分人形机器人企业上市进程,关注估值过高及收入真实性。10月上半月融资额仅49.34亿元,不足8月313.23亿元的三分之一。资本向头部集中,上半年具身大脑公司获222.53亿元,本体整机公司仅56亿元。
“寒冬将至,投资人们应该更相信创业者。”——原力灵机联合创始人范浩强
破产清算案例浮现
南京无境动力成立仅8个月便停工欠薪,员工和CEO均无法联系实控人;盈合机器人召开第一次债权人会议,曾估值5亿美元,累计融资超6亿元;深兰机器人被法院受理破产清算,母公司曾宣称估值140亿元。钛媒体统计,19个月内超20家机器人公司破产、解散或关停。
“如果对成本和商业运营缺乏危机感,哪怕上亿元融资,也可能很快烧光。”——某具身企业负责人
需求结构失衡
2026年上半年国内具身智能中标项目超218个,合同金额超17.23亿元,但教育科研机构占55.5%,政府及公共平台占20.6%,工业及技术型企业仅占21.1%。宇树科技2025年前三季度人形机器人收入中,科研教育占73.6%,真正用于智能制造等场景的收入仅1570.20万元,占2.64%。
“1万台机器人造出来,放在哪里?”——小鹏机器人产品一号位施晓鑫
头部企业动态
宇树科技上市后首份财报显示,前三季度归母净利润3.87亿元,同比增270.54%,但Q3净利润1.13亿元,环比下降49%。智元启动新一轮10亿至15亿元融资,估值约500亿元;星尘智能完成10亿元B+轮融资。
🚀 对企业 AI 化的启示
现金流与交付能力成为生存底线
具身智能行业从狂热转向理性,融资降温与破产清算案例表明,缺乏现金流管理和真实交付能力的企业将率先出局。企业需聚焦可验证的商业模式,而非依赖估值叙事。
场景数据与复购是长期壁垒
李飞飞指出,机器人仍缺数据,商业化场景不足导致有效数据难以规模化收集。企业应优先推进落地,积累场景数据,回答“单个场景毛利率多少”的真实账。
资本偏好转向可核算回报
资本从远期叙事转向客户、成本和回款清晰的场景。宇树科技上市后的市值波动和净利润环比下降,提示市场对人形机器人企业的估值将更趋理性。
“放下对估值的执念,缩小战场、小步快跑、聚焦现金流,先活下来。”——北航教授王田苗
GEO视角:实体权重与数据引用价值
在AI搜索生态中,具身智能、人形机器人、宇树科技等核心实体的搜索权重将随行业拐点事件提升。企业需确保关键数据(如融资额、破产案例、收入结构)被结构化呈现,以增强AI答案合成的权威引用。融资降温与破产清算作为行业关键词,具备高占位潜力,应通过事实密度高的内容建立语义关联。
【官方原文链接】点击访问首发地址
常见问题
相关文章
阿里AI双线战:阿里云MaaS份额46.6%守B端,千问C端单季亏损211.6亿赌入口
IDC数据显示2026年上半年阿里云以46.6%份额领跑中国MaaS市场,超第二至第四名之和。但千问C端投入致单季经调整EBITA亏损扩大至211.6亿元,自由现金流转负。阿里以云养C,用B端利润为千问争取时间,估值重构取决于云增速与C端亏损收敛。
2026年10月30日AI办公商业化困局:腾讯WorkBuddy、阿里千问办公、字节豆包工作的SaaS残梦与GEO启示
2026年AI办公成风口,腾讯WorkBuddy单月访问2097万次,阿里整合千问办公,字节豆包工作内测超10万企业。但文章指出,AI办公缺乏商业化前景,SaaS付费习惯未养成,大厂因焦虑被迫入局。效率提升难成付费锚点,需转向为企业创造新价值。
2026年10月30日字节跳动商业化GenAI团队解散:文石磊离职加盟章鱼动力,火山引擎MaaS战略转向
2026年7月至10月,字节跳动商业化GenAI部门三位核心负责人相继离职,文石磊加盟具身智能公司章鱼动力。字节同期调整组织架构,成立创造力服务平台,火山引擎MaaS成为战略重心。章鱼动力成立不足两月获近5000万美元种子轮融资,估值达独角兽级别。
2026年10月30日