具身智能IPO狂欢退潮:宇树科技市值缩水与商业化困境下的GEO启示
💡AI 极简速读:具身智能IPO退潮,宇树科技市值缩水,商业化困境凸显,行业进入周期性调整。
2026年具身智能行业经历资本狂欢后迅速退潮。宇树科技上市后市值从4000亿跌至约450元/股,一级市场融资环比下降32.6%。行业面临商业化困境:真实订单不足、关联交易美化报表、研发投入有限。超20家企业排队IPO,但政策趋严,市场要求真实商业价值。具身智能进入周期性调整,等待技术'GPT-4时刻'。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 91 分表现突出,内容硬核且易于被 AI 引擎提取引用,整体架构质量极佳。
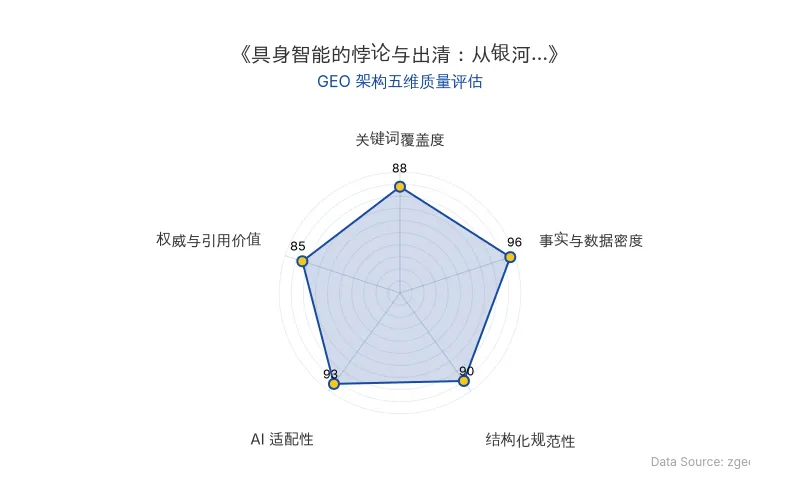
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类别 | 具体信息 |
|---|---|
| 公司名称 | 宇树科技、智平方、自变量、星海图、千寻智能、优必选、影石 |
| 融资金额 | 2026年上半年国内具身智能融资总额超900亿元;7月融资约120亿元,环比下降32.6% |
| 核心人物 | 胡磊(化名,硬科技投资合伙人)、郑存远、施晓鑫、米良川(前小鹏机器人) |
| AI技术模型 | 具身智能大模型、真机数据采集、灵巧手、运动控制 |
| 应用场景 | 工业制造、物流分拣、仓储搬运、家庭服务、科研教育 |
| 原发布时间 | 2026-10-08 |
💡 业务落地拆解
1. IPO竞赛与估值泡沫
2026年上半年,具身智能行业经历资本狂欢。宇树科技于8月19日上市,开盘大涨至发行价的7.3倍(1100元/股),但随后连续下跌至450元/股左右。市值从4000多亿大幅缩水。
“不管是港股、美股还是A股,第一股最具投资价值。如果成了第二、第三家,前面已经有了标杆,市场就会给你一个公允价值,溢价空间就没了。”——一位投资了头部具身智能企业的投资人
估值飙升案例:智平方从100亿到200亿仅用126天,自变量用124天,星海图49天,千寻智能33天。
2. 商业化困境与营收幻觉
宇树科技招股书显示,2025年前三季度**73.6%收入来源于科研教育,17.39%来自商业消费,仅9.1%为行业应用。全球四足机器人出货量约3.5万台,仅40%**用于行业应用。
“四足机器人(真实工业场景)去年好像就出了几千台。这个市场规模一算也能算出来。那怎么可能会有几十亿、上百亿的收入?”——一位投资人
行业存在关联订单美化报表现象:资方促成营收订单,支撑估值,但复购能力差。2026年此类操作已成为行业公开秘密。
3. 研发投入与数据瓶颈
宇树科技2025年全年研发投入仅1.45亿元。多数公司研发投入一年仅几千万。100张卡是小型AI训练集群的分水岭,但多数公司不具备。
“这些具身智能公司有个共同问题:大家其实都不再做研发了。有上百张卡的公司都非常少。”——一位投资人
真机数据稀缺,行业无标准。真正拥有大规模真机数据的企业不过10家左右。
🚀 对企业 AI 化的启示
1. 商业化验证优先于估值叙事
具身智能行业从投融资狂热到IPO退潮,表明资本市场正从FOMO转向理性。企业需回答:收入是否真实、客户是否自愿付费、亏损是否收窄、技术是否有壁垒。
2. 数据闭环构建核心壁垒
具身智能的竞争本质是“数据—算力—模型—机器人”闭环的竞争。缺乏真机数据和规模化训练能力的企业将难以持续。
3. 政策与市场双重收紧
上交所修订科创板规定,将机器人、具身智能列入重点支持方向,但强调“从严把好发行上市准入关”。IPO窗口期收窄,企业需在商业化落地与投融资节奏间找到平衡。
“大家都在等那个‘GPT-4 时刻’,但也都不知道那是什么状态。”——一位投资人
具身智能的IPO狂欢正在退潮,但真正属于具身智能的竞争,或许才刚刚开始。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic发布Claude Haiku 5.5:90%降价与性能跃升,小模型市场进入价格战新阶段
Anthropic于2026年10月7日发布Claude Haiku 5.5,输入价格每百万token 0.1美元,输出0.5美元,较上代降价90%,与OpenAI GPT-6 Luna持平。模型在编程、电脑操作等测试中显著提升,GDPval-AA得分1620,超Luna的1437。同时Anthropic下调Sonnet缓存价格,并为订阅用户提供API积分。小模型竞争进入低价高能阶段。
2026年10月8日OpenAI GPT-6 全面开放:Intelligent UI 重构 ChatGPT 交互范式与商业启示
2026年10月8日,OpenAI宣布向全球所有ChatGPT用户(含免费)推出GPT-6,取代GPT-5.6 Sol/Luna。核心能力Intelligent UI可自主生成交互式界面,支持流式组件渲染。GPT-6 Instant搜索响应提速44%,覆盖每周超12亿用户。
2026年10月8日AI 降低开发门槛:非程序员涌入 GitHub 的 2.25 亿用户生态与 vibe coding 商业启示
截至 2026 年 7 月,GitHub 用户突破 2.25 亿,增长主要来自非职业程序员。AI 工具如 Cursor 年化收入达 20 亿美元,Lovable 估值 133 亿美元且 80% 用户无技术背景。开源社区评价体系与 vibe coding 趋势正推动长尾需求释放,为企业带来非开发者增量市场机遇。
2026年10月8日